Crée le 13-11-2026
Mandat de gestion : faut-il juger chaque arbitrage au cas par cas ?
PatrimoinePlacementLe Guide du Chef d-EntrepriseBoucle VidéoActualitéEn gestion sous mandat, une action vendue avant sa hausse ne constitue pas une faute en soi. Le médiateur de l’AMF rappelle que les choix du professionnel s’apprécient à l’échelle du portefeuille global et sur le long terme.
Fabrice Gomez
Lorsqu’on investit sur les marchés financiers, il est courant de déléguer la gestion de son portefeuille de titres à un professionnel (à une société de gestion, le plus souvent). Une fois les règles du jeu fixées ensemble au départ, ce professionnel a toute latitude pour réaliser les arbitrages qui s’imposent.
Dans une affaire récente portée à la connaissance du médiateur de l’Autorité des marchés financiers (AMF), ce dernier a rappelé un principe essentiel : un simple manque à gagner lors de la revente d’un titre ne suffit pas à mettre en cause le gestionnaire. Ses décisions ne se jugent pas au regard d’une opération isolée, mais à l’échelle de l’ensemble du mandat.
En l’espèce, un épargnant, titulaire d’un Plan d’épargne en actions (PEA), avait décidé d’en confier la gestion à l’établissement financier dans lequel il était ouvert. Au jour de la signature du mandat de gestion de portefeuille, son PEA comportait, entre autres, des actions de la société cotée « A ». Un mois plus tard, l’épargnant avait observé que ses actions « A » avaient été cédées afin d’acquérir d’autres valeurs. Or, peu de temps après leur cession, leur cours a connu une forte hausse. Estimant subir un préjudice lié au manque à gagner sur le titre « A », l’épargnant avait sollicité l’intervention du médiateur de l’AMF afin d’obtenir un dédommagement.
Saisi du litige, le médiateur avait pris contact avec l’établissement afin de recueillir ses observations. Tout d’abord, l’établissement avait rappelé qu’avant la signature du mandat de gestion, il avait bien recueilli toutes les informations nécessaires pour définir le profil d’investisseur de l’épargnant en question, comme l’exige la réglementation. À cette occasion, le client avait indiqué viser des gains importants sur le long terme et s’était dit prêt, en contrepartie, à accepter un niveau de risque « très élevé ».
Par ce mandat, la banque était donc pleinement autorisée à gérer les liquidités et à acheter ou vendre les titres éligibles, tant qu’elle respectait le cadre prévu au contrat. Fort de ces éléments, l’établissement bancaire avait estimé n’avoir commis aucune faute et avait refusé d’accéder à la demande de l’épargnant.
Éléments en main, le médiateur avait expliqué à l’épargnant qu’un mandat de gestion met à la charge du professionnel une obligation de moyens. Celui-ci doit mettre en œuvre les diligences nécessaires et raisonnables pour atteindre l’objectif visé. À l’inverse, il n’est tenu à aucune obligation de résultat concernant les performances du portefeuille. Ainsi, un manque à gagner sur les investissements ne suffit pas à caractériser un manquement à son obligation de moyens.
En analysant le compte-rendu des 6 premiers mois de gestion, le médiateur avait constaté que la banque avait respecté les règles du mandat (classes d’actifs, niveau de risque...). Les nombreuses transactions effectuées dès les 3 premiers mois prouvaient que la stratégie avait bien été mise en place dans le délai convenu de 90 jours. Et la composition du PEA au bout d’un semestre était conforme au contrat.
Le médiateur avait donc expliqué à l’épargnant que son manque à gagner sur la vente des titres « A », même important, devait être relativisé au regard de deux éléments : la bonne diversification globale de son portefeuille et son horizon d’investissement à long terme, le mandat n’ayant été signé que 6 mois plus tôt.
En conséquence, aucun élément du dossier ne permettait de retenir un manquement du gestionnaire de son PEA.
Autorité des marchés financiers - Journal de bord du médiateur, octobre 2026
Crée le 13-11-2026
SASU à l’impôt sur le revenu : gare aux prélèvements sociaux !
FiscalFiscalité professionnelleImpots sur les bénéficesLe Guide du Chef d-EntreprisePrélèvements sociauxBoucle VidéoActualitéSelon l’administration fiscale, le bénéfice d’une SASU imposable à l’impôt sur le revenu au nom de l’associé unique qui ne se rémunère pas au titre de son mandat de président relève des prélèvements sociaux sur les revenus du patrimoine.
Marion Beurel
En principe, les sociétés par actions simplifiées unipersonnelles (SASU) sont soumises à l’impôt sur les sociétés. Toutefois, sous certaines conditions, notamment celle d’être créées depuis moins de 5 ans, elles peuvent opter pour l’impôt sur le revenu. Cette option étant valable pendant 5 exercices, sans renouvellement possible.
Lorsque l’associé unique est une personne physique, le bénéfice de la SASU est alors imposé au nom de ce dernier, dans la catégorie des bénéfices industriels et commerciaux (BIC), des bénéfices non commerciaux (BNC) ou des bénéfices agricoles (BA), selon l’activité exercée.
À ce titre, le gouvernement a récemment confirmé la position de l’administration fiscale selon laquelle ces bénéfices doivent supporter les prélèvements sociaux sur les revenus du patrimoine lorsqu’ils ne relèvent pas déjà des contributions sociales sur les revenus d’activité.
Et tel est le cas, selon elle, lorsque l’associé unique, également président de la SASU, ne se rémunère pas au titre de son mandat. En effet, elle considère que celui-ci ne supporte pas de contributions sociales sur les revenus d’activité au titre du régime général des assimilés salariés, faute de rémunération, ni au titre du régime des travailleurs non salariés, dont il est exclu.
La position des juges sur cette interprétation administrative est vivement attendue… Affaire à suivre !
Précision : : le taux global des prélèvements sociaux sur la plupart des produits de placement (notamment les dividendes) et des revenus du patrimoine est fixé à 18,6 %.
À noter : : le prélèvement ultérieur des bénéfices par l’associé ne constitue pas une distribution soumise au prélèvement forfaitaire unique (PFU) dans la mesure où ces bénéfices ont déjà été imposés entre ses mains.
Crée le 12-11-2026
Quand la procédure de liquidation judiciaire d’une société est étendue à une autre société
JuridiqueTransversauxAutresJurisprudenceDéfaillance d-entrepriseSociétésDroits des sociétésLe Guide du Chef d-EntrepriseBoucle VidéoActualitéEn cas de confusion des patrimoines de deux sociétés, la liquidation judiciaire dont fait l’objet l’une d’entre elles peut être étendue à l’autre.
Christophe Pitaud
Lorsqu’une confusion des patrimoines de deux sociétés est constatée, la procédure collective (sauvegarde, redressement, liquidation judiciaire) dont fait l’objet l’une d’elles peut être étendue à l’autre. La confusion des patrimoines pouvant être caractérisée par l’existence de relations financières anormales entre elles.
Ainsi, dans une affaire récente, les juges ont décidé d’étendre la liquidation judiciaire dont une société commerciale faisait l’objet à une autre société commerciale. En effet, ils ont constaté :
En résumé, il apparaissait que l’une des deux sociétés avait supporté le remboursement du prêt souscrit par l’autre pour acheter la maison d’habitation de leurs associés communs sans avoir aucun intérêt à le faire. Pour les juges, la confusion des patrimoines de ces deux sociétés était donc caractérisée, ce qui justifiait l’extension de la procédure collective dont l’une faisait l’objet à l’autre.
Crée le 05-11-2026
Un nouveau modèle de bulletin de paie en 2027
SocialLe Guide du Chef d-EntrepriseFeuilles de paiePaieBoucle VidéoAssociationsActualitéLes employeurs devront respecter un nouveau modèle de bulletin de paie à compter du 1 janvier 2027.
Sandrine Thomas
Depuis plusieurs années, les employeurs doivent, pour la présentation des cotisations et des contributions sociales et des informations relatives au prélèvement à la source de l’impôt sur le revenu, respecter un modèle de bulletin de paie établi par les pouvoirs publics.
Un nouveau modèle de bulletin de paie s’imposera à tous les employeurs à compter du 1
|
|
||||
| MONTANT BRUT |
Valeur |
|||
| COTISATIONS ET CONTRIBUTIONS SOCIALES OBLIGATOIRES | Base | Taux | Salarié | Employeur |
| Santé |
|
|
|
|
| Retraite |
|
|
|
|
| Famille | Valeur | Valeur | ||
| Assurance chômage |
Valeur |
Valeur |
Valeur |
Valeur |
| Autres charges dues par l’employeur | Valeur | |||
| Cotisations statutaires ou prévues par la convention collective | Valeur | Valeur | Valeur | Valeur |
| CSG déductible de l’impôt sur le revenu | Valeur | Valeur | Valeur | |
| CSG/CRDS non déductible de l’impôt sur le revenu | Valeur | Valeur | Valeur | |
| CSG/CRDS sur les revenus non imposables | Valeur | Valeur | Valeur | |
| TOTAL DES COTISATIONS ET CONTRIBUTIONS OBLIGATOIRES | Valeur | Valeur | ||
| EXONÉRATION ET ALLÈGEMENTS DE COTISATIONS | Valeur | Valeur | ||
| COTISATIONS ET CONTRIBUTIONS SOCIALES FACULTATIVES | Base | Taux | Salarié | Employeur |
| Prévoyance, Incapacité, Invalidité, Décès, Autres | Valeur | Valeur | Valeur | Valeur |
| Retraite supplémentaire | Valeur | Valeur | Valeur | Valeur |
| MONTANT NET SOCIAL | Valeur | |||
| REMBOURSEMENTS ET DÉDUCTIONS DIVERSES | Base | Taux | Salarié | Employeur |
| Frais de transports | Valeur | Valeur | Valeur | Valeur |
| Titres-restaurant | Valeur | Valeur | Valeur | Valeur |
| Chèques vacances | Valeur | Valeur | Valeur | Valeur |
| Autres | Valeur | Valeur | Valeur | Valeur |
| MONTANT NET À PAYER AVANT IMPÔT SUR LE REVENU | Valeur | |||
| IMPÔT SUR LE REVENU | Base | Taux | Salarié | Cumul annuel |
| Montant net imposable | Valeur | Valeur | ||
| Montant net des HC/HS/RTT exonérées | Valeur | Valeur | ||
| IMPÔT SUR LE REVENU PRÉLEVÉ À LA SOURCE | Valeur | Valeur | Valeur | Valeur |
| MONTANT NET A PAYER (en Euros) |
Valeur |
|||
| TOTAL VERSÉ PAR L’EMPLOYEUR | Valeur | |||
| (1) Ces mentions ainsi que les valeurs associées doivent apparaître d’une manière qui en facilite la lisibilité par rapport aux autres lignes. | ||||
|
|
||||
| MONTANT BRUT |
Valeur |
|||
| COTISATIONS ET CONTRIBUTIONS SOCIALES OBLIGATOIRES | Base | Taux | Salarié | Employeur |
| Santé |
|
|
|
|
| Retraite |
|
|
|
|
| Famille | Valeur | Valeur | ||
| Assurance chômage |
Valeur |
Valeur |
Valeur |
Valeur |
| Autres charges dues par l’employeur | Valeur | |||
| Cotisations statutaires ou prévues par la convention collective | Valeur | Valeur | Valeur | Valeur |
| CSG déductible de l’impôt sur le revenu | Valeur | Valeur | Valeur | |
| CSG/CRDS non déductible de l’impôt sur le revenu | Valeur | Valeur | Valeur | |
| CSG/CRDS sur les revenus non imposables | Valeur | Valeur | Valeur | |
| TOTAL DES COTISATIONS ET CONTRIBUTIONS OBLIGATOIRES | Valeur | Valeur | ||
| EXONÉRATION ET ALLÈGEMENTS DE COTISATIONS | Valeur | Valeur | ||
| COTISATIONS ET CONTRIBUTIONS SOCIALES FACULTATIVES | Base | Taux | Salarié | Employeur |
| Prévoyance, Incapacité, Invalidité, Décès, Autres | Valeur | Valeur | Valeur | Valeur |
| Retraite supplémentaire | Valeur | Valeur | Valeur | Valeur |
| MONTANT NET SOCIAL | Valeur | |||
| REMBOURSEMENTS ET DÉDUCTIONS DIVERSES | Base | Taux | Salarié | Employeur |
| Frais de transports | Valeur | Valeur | Valeur | Valeur |
| Titres-restaurant | Valeur | Valeur | Valeur | Valeur |
| Chèques vacances | Valeur | Valeur | Valeur | Valeur |
| Autres | Valeur | Valeur | Valeur | Valeur |
| MONTANT NET À PAYER AVANT IMPÔT SUR LE REVENU | Valeur | |||
| IMPÔT SUR LE REVENU | Base | Taux | Salarié | Cumul annuel |
| Montant net imposable | Valeur | Valeur | ||
| Montant net des HC/HS/RTT exonérées | Valeur | Valeur | ||
| IMPÔT SUR LE REVENU PRÉLEVÉ À LA SOURCE | Valeur | Valeur | Valeur | Valeur |
| MONTANT NET A PAYER (en Euros) |
Valeur |
|||
| TOTAL VERSÉ PAR L’EMPLOYEUR | Valeur | |||
| (1) Ces mentions ainsi que les valeurs associées doivent apparaître d’une manière qui en facilite la lisibilité par rapport aux autres lignes. | ||||
À noter : : les employeurs peuvent mettre en place ce nouveau modèle de manière volontaire dans leur entreprise avant le 1 janvier 2027.
Crée le 12-11-2026
Les Français continuent d’alimenter leur assurance-vie
PatrimoineLe Guide du Chef d-EntrepriseAssurance-viePlacementBoucle VidéoInstagramActualitéL’épargne des Français reste bien orientée en septembre 2026. Pour ce mois, l’assurance-vie a enregistré 15,4 milliards d’euros de versements (+2 % sur un an), ce qui porte son encours total à 2 161 milliards d’euros (+4,6 % sur un an).
Fabrice Gomez
L’assurance-vie confirme son statut de placement préféré des Français. En septembre 2026, elle a enregistré une dynamique très favorable. Selon les derniers chiffres publiés par France Assureurs, les cotisations (versements) ont atteint 15,4 Md€ sur le mois, en progression de 2 % sur un an. Cette croissance est essentiellement portée par les supports en unités de compte (+7 %), tandis que les supports en euros restent stables.
France Assureurs dresse également un bilan positif pour les Plans d’épargne retraite assurantiels (PER). Un marché qui suit, lui aussi, une trajectoire haussière : au 3
Au total, à fin septembre 2026, les PER assurantiels rassemblaient 8,5 millions d’assurés pour un encours global de 127,5 Md€.
À noter : : l’encours des contrats d’assurance-vie a atteint 2 161 Md€ à fin septembre 2026, en hausse de 4,6 % sur un an (+95 Md€).
Précision : : les transferts d’anciens contrats d’épargne retraite vers les PER ont représenté 83 800 assurés pour un montant de 1,1 Md€ au 3 trimestre 2026.
France Assureurs – Chiffres de l’assurance-vie, octobre 2026
Crée le 10-11-2026
Un Guichet Deeptech pour lever les blocages réglementaires des start-up
MultimédiaLe Guide du Chef d-EntrepriseTendancesMultiMédiaBoucle VidéoActualitéLa Direction Générale des Entreprises (DGE) a créé le Guichet Deeptech pour trouver des solutions aux entreprises innovantes qui seraient entravées par une norme juridique ou administrative freinant leur développement.
Isabelle Capet
Élaboré en partenariat avec France Expérimentation, le nouveau guichet Deeptech a pour objet de permettre aux start-up de signaler un blocage réglementaire pour obtenir soit une solution à droit constant, soit une dérogation expérimentale, soit une modification de la norme. Toutes les entreprises n’y ont toutefois pas accès. Elles doivent développer une innovation de rupture qui répond à plusieurs critères. L’innovation doit être issue d’un laboratoire de recherche, public ou privé, ou s’appuyer sur une équipe étroitement liée au monde scientifique ; elle présente de fortes barrières à l’entrée, liées à des verrous technologiques difficiles à lever ; elle dispose d’un avantage fortement différenciant par rapport à la concurrence ; son accès au marché est long et complexe, et nécessite donc d’importants capitaux.
La démarche pour bénéficier du dispositif se déroule en 3 étapes. La start-up doit d’abord déposer un dossier décrivant le projet et le blocage rencontré via le formulaire en ligne sur La Mission French Tech ou sur le site de la Direction générale des Entreprises. L’éligibilité du dossier est ensuite vérifiée par la DGE, qui évalue, avec les administrations compétentes et France Expérimentation, quelle réponse peut y être apportée. Une proposition d’issue réglementaire adaptée sera enfin proposée.
Pour en savoir plus : www.entreprises.gouv.fr
Crée le 09-11-2026
Budget 2027 : quelles mesures pour les agriculteurs ?
FiscalAvantages fiscauxFiscalité des résultatsLe Guide du Chef d-EntrepriseFiscalité professionnelleBoucle VidéoImmanquableActualitéLe projet de loi de finances pour 2027 prévoit des mesures fiscales de soutien aux agriculteurs, notamment un suramortissement pour encourager les projets d’avenir agricole.
Marion Beurel
Le projet de budget 2027 comporte des mesures fiscales visant à soutenir les agriculteurs.
Une exploitation pourrait déduire de son résultat imposable, en plus de l’amortissement classique, 40 % de la valeur d’origine de certains bâtiments et installations, affectés à l’activité et inscrits à l’actif immobilisé, qu’elle construit, rénove, acquiert ou fabrique entre 2027 et 2030 dans le cadre d’un projet d’avenir agricole.
Seraient concernés par ce suramortissement les bâtiments et installations de collecte, de tri, de stockage, de commerce de gros, de préparation et de transformation des récoltes, ceux directement liés à une activité d’élevage et à la transformation primaire d’un produit issu d’une activité d’élevage, les abattoirs et les bâtiments et installations de transformation agroalimentaire.
Le crédit d’impôt de 2 500 € dont peuvent bénéficier les exploitations agricoles certifiées de haute valeur environnementale serait étendu aux certifications délivrées en 2027. Ce crédit d’impôt ne pouvant être accordé qu’une seule fois, les entreprises ayant déjà bénéficié de ce dispositif ne peuvent plus en profiter.
La déduction des déficits agricoles du revenu global suppose que le total des revenus nets relevant d’autres catégories d’imposition (revenus fonciers, salaires, bénéfices industriels et commerciaux…) dont dispose le foyer fiscal de l’exploitant n’excède pas une certaine limite. Cette limite serait fixée à 131 536 € pour l’imposition des revenus de 2026.
Précision : : si cette limite est dépassée, les déficits agricoles ne peuvent pas être déduits du revenu global mais sont seulement reportables sur les bénéfices agricoles des 6 années suivantes.
Crée le 10-11-2026
Smic : une revalorisation de 1,6 % au 1 décembre
SocialRémunérationLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableInstagramAssociationsActualitéLe montant du Smic mensuel net devrait être porté à environ 1 502 € au 1 décembre 2026. Une augmentation qui anticipe la revalorisation automatique qui aurait dû intervenir au 1 janvier 2027, en plus de comprendre un coup de pouce du gouvernement.
Sandrine Thomas
À l’issue de la conférence sociale qui s’est tenue le lundi 9 novembre avec les partenaires sociaux, le ministre du Travail et des Solidarités, Jean-Pierre Farandou, a annoncé que le Smic serait revalorisé de 1,6 % début décembre.
Ainsi, sous réserve de confirmation par décret, le Smic horaire brut devrait, au 1
Précision : : cette augmentation du Smic anticipe la revalorisation automatique en raison de l’inflation qui aurait dû intervenir au 1 janvier 2027 (pour 1 point) et comprend un coup de pouce du gouvernement à hauteur de 0,6 point.
Crée le 09-11-2026
Achat du local commercial par le locataire : quid des frais d’agence ?
JuridiqueAutresLe Guide du Chef d-EntrepriseBail commercialJurisprudenceContratsBoucle VidéoActualitéLe locataire qui achète le local commercial après avoir accepté l’offre du propriétaire n’est pas redevable des frais d’agence immobilière et peut donc se les faire rembourser lorsqu’il les a payés.
Christophe Pitaud
Le commerçant qui exploite un fonds de commerce dans un local loué dispose, lorsque ce local est mis en vente, d’un droit dit « de préférence » qui lui permet de l’acheter en priorité par rapport à un autre candidat à l’acquisition.
À ce titre, la question s’est récemment posée de savoir si les frais d’agence immobilière sont dus par le locataire lorsqu’il a acquis le local commercial après avoir accepté l’offre de vente que lui a notifiée le propriétaire.
Réponse négative de la Cour de cassation : les honoraires de négociation de l’agent immobilier ne sont pas dus par le locataire qui accepte l’offre de vente notifiée par le bailleur. Il en résulte que ce locataire est en droit, s’il les a payés, d’en obtenir la restitution.
Dans cette affaire, le propriétaire d’un local commercial qui souhaitait le mettre en vente avait trouvé un acquéreur en ayant recours aux services d’un agent immobilier. Il avait ensuite notifié à son locataire l’offre de vente au prix de 2 070 000 €, dont 78 660 € de frais d’agence immobilière. Ce dernier avait accepté l’offre au prix proposé et la vente avait été conclue. Mais par la suite, le locataire avait demandé le remboursement des frais d’agent immobilier, qu’il estimait ne pas devoir.
La cour d’appel avait rejeté sa demande. En effet, elle avait affirmé que les parties peuvent très bien convenir de mettre les frais d’agence immobilière à la charge du locataire et constaté que ce dernier avait accepté en toute connaissance de cause de payer le prix incluant les honoraires de négociation et qu’il avait donc donné son accord pour les prendre à sa charge.
La Cour de cassation a censuré cette décision.
En pratique : : le propriétaire doit informer le locataire, par lettre recommandée AR, de son intention de vendre le local. Cette notification, qui doit indiquer le prix et les conditions de la vente envisagée, vaut offre de vente au profit du locataire. Ce dernier dispose alors d’un délai d’un mois à compter de la réception de cette offre de vente pour se prononcer. Et s’il accepte d’acquérir le local, il a 2 mois à compter de la date d’envoi de sa réponse au propriétaire pour réaliser la vente. Ce délai étant porté à 4 mois lorsqu’il accepte l’offre de vente sous réserve d’obtenir un prêt.
À noter : : la Cour de cassation avait déjà jugé, par le passé, que l’offre de vente du local commercial adressée par le bailleur à son locataire en application du droit de préférence de ce dernier prévu par la loi ne peut pas inclure des honoraires de négociation d’un agent immobilier puisque aucun intermédiaire n’est nécessaire ou utile pour réaliser la vente qui résulte de l’effet de la loi.
Crée le 05-11-2026
La France s’engage : l’appel à projets 2027 bientôt lancé
JuridiqueLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableAssociationsActualitéLes associations qui portent un projet innovant sur le plan social et/ou environnemental peuvent obtenir un financement de la fondation « La France s’engage » allant jusqu’à 300 000 €.
Sandrine Thomas
La fondation reconnue d’utilité publique « La France s’engage » lancera son concours 2027 le 5 janvier prochain. Un concours destiné à soutenir les projets innovants, sur le plan social et/ou environnemental, portés par les structures de l’économie sociale et solidaire dont les associations.
Ce concours est ouvert aux associations éligibles au mécénat dont le siège social se situe en France, qui existe depuis au moins 3 ans en date du 1
Ces associations doivent porter un projet innovant et d’intérêt général s’inscrivant dans un ou plusieurs des 12 champs suivants : agriculture et alimentation durables, attractivité territoriale, culture, éducation, égalité femmes-hommes, engagement citoyen, inclusion numérique, inclusion sociale et lien social, insertion professionnelle, logement, santé et bien-être et transition écologique.
À la suite d’un processus de sélection de 6 mois, le conseil d’administration de la fondation annoncera les lauréats début juillet 2026.
La sélection du projet se fera sur trois critères :
Les associations retenues obtiendront un financement maximal de 300 000 € versé sur une période de 3 ans. Elles bénéficieront aussi d’un accompagnement collectif et personnalisé destiné à faciliter le changement d’échelle de leur projet (formations collectives, conseils d’experts, mécénat de compétences…).
Elles se verront également octroyer le label « La France s’engage ».
En chiffres : : en 2025, 84 % des 485 candidatures déposées étaient portées par des associations.
En pratique : : deux webinaires de présentation du concours sont prévus les jeudi 12 et 19 novembre 2026. Les associations devront déposer leur candidature, au plus tard le 28 janvier 2027 à 18h, sur le site de la . Elles pourront poser leurs questions sur les modalités de candidature lors d’un webinaire le jeudi 18 janvier 2027.
Illustrations : : ont été soutenus par la fondation depuis 2014, dont en 2014, en 2016, en 2020 et en 2024.
Crée le 06-11-2026
CFE 2026 : paiement du solde au plus tard le 15 décembre
FiscalFiscalité professionnelleTaxes locales/Impôts locauxLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLe solde de la cotisation foncière des entreprises (CFE) 2026 doit être versé au plus tard le 15 décembre prochain. Les entreprises concernées peuvent d’ores et déjà consulter leur avis d’impôt dans leur espace professionnel sur impots.gouv.fr.
Marion Beurel
Les professionnels redevables de la cotisation foncière des entreprises (CFE) doivent la payer de façon dématérialisée, quels que soient leur régime d’imposition et leur chiffre d’affaires.
À ce titre, les entreprises ayant déjà opté pour un prélèvement (mensuel ou à l’échéance) n’ont aucune démarche à effectuer puisque le règlement de la somme due s’effectuera automatiquement. En revanche, les autres ne doivent pas oublier d’acquitter leur solde de CFE 2026 :
Et attention, l’administration fiscale n’envoie plus les avis de CFE par voie postale. Vous pouvez consulter votre avis d’impôt 2026 uniquement en ligne, sur impots.gouv.fr, dans votre espace professionnel.
Vous pouvez opter, jusqu’au 15 décembre 2026, pour la mensualisation de votre CFE 2027. Le paiement s’effectuera alors en 10 prélèvements automatiques, opérés de janvier à octobre. Une éventuelle régularisation pouvant intervenir en fin d’année.
À noter : : l’administration a précisé, par communiqué de presse du 5 novembre 2026, que les entreprises concernées par les dégradations commises les 17 et 18 octobre dernier peuvent se rapprocher de leur service des impôts afin que des solutions adaptées à leur situation leur soient proposées (délais de paiement, notamment).
En pratique : : vous pouvez être soumis à une autre date limite de paiement. Pensez à vérifier cette information sur votre avis d’impôt.
À savoir : : les entreprises qui estiment pouvoir bénéficier, au titre de 2026, du plafonnement de la CET en fonction de la valeur ajoutée peuvent, sous leur responsabilité, anticiper le dégrèvement attendu en l’imputant sur leur solde de CFE, à condition de transmettre au service des impôts chargé du recouvrement une déclaration datée et signée indiquant les raisons pour lesquelles la cotisation n’est pas intégralement soldée et le mode de calcul de l’imputation. Une demande de dégrèvement doit également être effectuée au moyen du formulaire n° 1327-CET, auprès du service des impôts dont relève leur principal établissement.
À noter : : si l’option est exercée entre le 16 et le 31 décembre, les prélèvements débuteront seulement à partir du 15 février 2027, avec une double mensualité correspondant aux mois de janvier et février. Une adhésion à la mensualisation en cours d’année est également possible jusqu’au 30 juin 2027, mais dans ce cas, les prélèvements ne commenceront qu’à partir du mois suivant.
Crée le 05-11-2026
Insuffisance d’actif : quelles dettes peuvent être mises à la charge du dirigeant fautif ?
JuridiqueAutresTransversauxSociétésDroits des sociétésLe Guide du Chef d-EntrepriseJurisprudenceDéfaillance d-entrepriseBoucle VidéoActualitéLorsqu’il a commis une faute de gestion ayant contribué à l’insuffisance d’actif, le dirigeant d’une société mise en liquidation judiciaire peut être condamné à supporter tout ou partie des dettes de la société. Mais qu’en est-il lorsque le passif résulte de la gestion de plusieurs dirigeants successifs ?
Christophe Pitaud
Lorsqu’une société est mise en liquidation judiciaire, la responsabilité de son dirigeant peut être recherchée lorsqu’il a commis une faute de gestion ayant contribué à son insuffisance d’actif (c’est-à-dire quand l’actif de la société ne suffit pas à régler ses créanciers). Au terme de cette action, dite « en comblement de passif », le dirigeant peut alors être condamné à payer sur ses deniers personnels tout ou partie des dettes de la société.
Mais qu’en est-il lorsque l’insuffisance d’actif est née sous la direction de plusieurs dirigeants successifs ? Réponse de la Cour de cassation : en cas de dirigeants successifs, seule l’insuffisance d’actif née sous la direction du dirigeant poursuivi peut être mise en tout ou partie à la charge de celui-ci.
Dans cette affaire, les juges ont donc décidé que le passif qui existait déjà au moment où le dirigeant était entré en fonction ne pouvait pas être mis à sa charge. Seul le montant du passif qui avait trouvé son origine dans la gestion personnelle de ce dernier pouvait lui être imputé.
Attention : : une simple négligence ne peut pas être retenue à l’encontre d’un dirigeant pour mettre en jeu sa responsabilité au titre de l’insuffisance d’actif et lui faire payer personnellement une partie des dettes de la société. Pour condamner un dirigeant pour ce motif, il convient donc de démontrer qu’il a commis une faute de gestion qui ne soit pas une simple négligence.
Crée le 06-11-2026
Les retraites françaises comptent parmi les moins imposées d’Europe
PatrimoineFamilleLe Guide du Chef d-EntrepriseBoucle VidéoActualitéAvec 840 milliards d’euros de dépenses sociales nettes en 2023, la France détient le record européen. Une étude de la Drees montre pourtant que les prestations, et notamment les retraites, y restent moins taxées qu’ailleurs dans l’Union européenne.
Fabrice Gomez
Alors que l’Exécutif cherche un passage pour faire adopter un budget pour 2027, la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees) vient de présenter (à point nommé !) une étude sur la taxation des prestations sociales.
À en croire ce rapport, 890 Md€ de prestations sociales ont été versés en France en 2023. Principalement, il s’agit de pensions de retraite et de dépenses de santé. En parallèle, plus de 50 Md€ ont été prélevés sous forme d’impôts directs : impôt sur le revenu, contribution sociale généralisée, cotisations sociales, etc. Ainsi, la dépense nette (montant des prestations versées déduction faite des prélèvements obligatoires) s’élève à 840 Md€ en 2023, soit 29,6 % du PIB.
Près de 79 % de ces prélèvements proviennent du seul risque vieillesse-survie. Le rapport avance deux explications. D’une part, ce poste est le plus important puisque les prestations de vieillesse-survie constituent 45 % de l’ensemble des dépenses brutes. D’autre part, ces prestations sont, pour une large partie, des pensions de retraite (ou de réversion), c’est-à-dire des revenus de remplacement soumis à l’impôt.
Au sein de l’Union européenne, la France affiche en 2023 le ratio de dépenses sociales nettes rapportées au PIB le plus élevé. Cette singularité résulte de la conjonction d’un volume de prestations brutes de premier plan – atteignant 31,5 % du PIB, devant la Finlande (31,3 %) et l’Autriche (29,7 %) – et d’un niveau de prélèvements obligatoires sur ces prestations inférieur à la moyenne communautaire (1,8 % du PIB, contre 2,4 %).
Autre information, le taux moyen de prélèvement sur les prestations de vieillesse s’élève à 14,5 % dans l’Union européenne, mais masque de fortes disparités : en Europe du Nord, de l’Ouest et du Sud, il oscille entre environ 10 % en Espagne et en France, 20,8 % en Italie, 26,0 % aux Pays-Bas et 24,5 % au Danemark.
Crée le 05-11-2026
Livret A : vers un relèvement du plafond dès février 2027
PatrimoineLe Guide du Chef d-EntreprisePlacementBoucle VidéoInstagramActualitéMatignon confirme la hausse du plafond du Livret A entre 25 000 et 30 000 € pour février 2027. Objectif : financer le nucléaire et l’adaptation au changement climatique. Un choix qui se heurte au scepticisme du secteur financier.
Fabrice Gomez
Matignon vient de le confirmer : le plafond du Livret A devrait être relevé « entre 25 000 et 30 000 € ». Cette mesure devrait entrer en vigueur au même moment que la mise à jour du taux d’intérêt prévu au mois de février 2027. Bercy procédant actuellement aux derniers arbitrages, en concertation avec les banques et la Caisse des dépôts. L’Exécutif justifie cette décision par la nécessité de trouver de nouvelles sources de financement (sans dégrader davantage les comptes publics !) pour le programme d’adaptation au changement climatique des bâtiments publics et des infrastructures ainsi que pour le développement du « nouveau nucléaire ».
L’opportunité de relever le plafond du Livret A pour dynamiser la collecte interroge. En effet, si l’on se réfère aux derniers chiffres publiés par la Banque de France, fin 2025, seulement 15 % des 58 millions de Livrets A détenus par les Français étaient au plafond. D’après Philippe Crevel, directeur du Cercle de l’Épargne, cette mesure devrait générer un surcroît de collecte d’une dizaine de milliards d’euros au vu du précédent de 2012/2013 (deux augmentations successives du plafond). Et compte tenu des règles de liquidité et de solvabilité, une collecte supplémentaire de 10 Md€ pourrait générer, au mieux, un surcroît de crédits proche de 5 Md€.
De son côté, à l’annonce de ce relèvement, la Fédération bancaire française a fait part de son étonnement. Elle considère que relever le plafond du Livret A reviendrait à accroître une dépense publique au bénéfice des détenteurs de Livret A les plus aisés et au détriment de ceux qui investissent pour la transition. Et de rajouter que cette manœuvre contribuerait à immobiliser davantage d’épargne dans des placements liquides et garantis (et peu rémunérateurs !) plutôt que dans des placements de long terme dont les entreprises ont besoin.
Crée le 04-11-2026
Pensez à renouveler votre changement de taux de prélèvement à la source pour 2027 !
FiscalImpots sur le revenuLe Guide du Chef d-EntrepriseFiscalité personnelleBoucle VidéoActualitéLes contribuables qui, en 2026, ont revu à la hausse ou à la baisse leur taux de prélèvement à la source et qui souhaitent le conserver pour 2027 doivent renouveler leur demande de modulation.
Marion Beurel
Si, courant 2026, vous avez revu à la hausse ou à la baisse votre taux de prélèvement à la source et vos éventuels acomptes, afin d’intégrer, notamment, une variation de vos revenus, ce changement ne s’applique, en principe, que pour l’année civile. En janvier 2027, il sera donc remplacé par celui issu de votre déclaration de revenus 2025 effectuée au printemps dernier. Mais si vous estimez que ce nouveau taux ne correspond pas à votre situation, vous devez renouveler votre demande de modulation. Et pour cela, il est conseillé d’agir dès la mi-novembre. Le nouveau taux s’appliquant dans un délai de 1 à 3 mois.
Pour rappel, revoir à la baisse son prélèvement n’est possible qu’à partir d’un écart de plus de 5 % entre le prélèvement que vous avez estimé et celui qui aurait été applicable en l’absence d’ajustement.
Vous devez formuler votre demande de modulation dans votre espace « Finances publiques » sur le site impots.gouv.fr, dans le service « Gérer mon prélèvement à la source ». Vous devez indiquer votre nombre de parts fiscales et surtout procéder à une estimation des revenus imposables de votre foyer fiscal.
À noter : : sans cette demande d’actualisation, une variation de revenus en 2026 ne serait prise en compte dans votre taux de prélèvement qu’à partir de septembre 2027 en fonction de votre déclaration de revenus 2026, effectuée au printemps 2027.
Attention : : lors d’une modulation à la baisse, une erreur d’estimation peut être sanctionnée par une majoration lorsque le prélèvement effectivement réalisé par l’administration fiscale est inférieur de plus de 10 % à celui qui aurait dû être effectué, sauf si vous pouvez justifier de votre bonne foi ou que votre erreur provient d’éléments difficilement prévisibles à la date de votre demande. À utiliser avec prudence donc !
Crée le 04-11-2026
Attention aux reconstitutions d’adresses électroniques professionnelles !
MultimédiaMultiMédiaTendancesLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéDes données personnelles accessibles sur internet sont parfois récupérées par des organismes pour reconstituer une adresse électronique professionnelle et faire de la prospection. La CNIL fait le point sur les droits des professionnels concernés.
Isabelle Capet
Certains organismes arrivent à reconstituer des adresses électroniques professionnelles à partir de déductions d’informations personnelles trouvées en ligne, par exemple avec les nom et prénom du professionnel ainsi que l’identité de l’entreprise dans laquelle il travaille en observant comment sont construites les adresses mails de cette entreprise. Cela leur permet ensuite de constituer des listes de contacts professionnels pour les conacter ou envoyer des messages de prospection.
La CNIL rappelle que même si les informations utilisées pour reconstituer les adresses mails sont accessibles sur internet, l’utilisation de ces dernières doit respecter le règlement général sur la protection des données (RGPD) et les règles spécifiques applicables à la prospection commerciale. Les organismes ne peuvent notamment pas utiliser l’adresse électronique reconstituée si le professionnel s’y est opposé. Ils doivent également traiter les demandes d’exercice des droits d’accès, de rectification, d’effacement et de limitation, en respectant les délais et conditions prévus par le RGPD et la loi.
Pour en savoir plus : www.cnil.fr
Crée le 03-11-2026
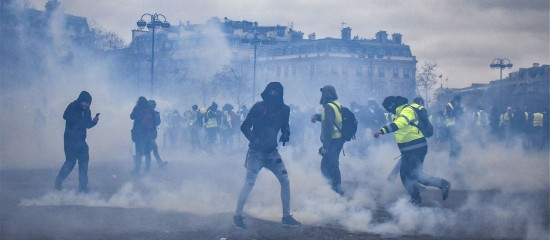
Un prêt à taux zéro pour les commerçants victimes des dégradations urbaines
JuridiqueGestionAides à l-entrepriseTrésorerie/Délais de paiementLe Guide du Chef d-EntrepriseFinancement d-entrepriseBoucle VidéoActualitéLes commerçants victimes des dégradations urbaines du 17 octobre dernier peuvent souscrire un prêt à taux zéro auprès de Bpifrance pour financer la reprise de leur activité. La somme empruntée peut aller jusqu’à 50 000 €.
La Rédaction
Un certain nombre de mesures ont été prises par les pouvoirs publics pour soutenir les commerçants victimes de dégradations et de pillages dans le cadre des violences urbaines qui ont eu lieu en marge des manifestations du 17 octobre dernier. Parmi ces mesures (mise en activité partielle des salariés, aide à la trésorerie, report du paiement des cotisations sociales et des impôts), figure la mise en place d’un prêt à taux zéro dit « prêt solidarité commerce ».
Octroyé via Bpifrance, ce prêt a pour objet de permettre aux commerçants de financer la reconstitution de leurs stocks et la reprise de leur activité dans les meilleurs délais.
D’un montant compris entre 5 000 € et 50 000 €, il est souscrit pour une durée de 36 mois, avec un différé de remboursement de 12 mois (donc 2 ans pour rembourser). Aucune garantie n’étant exigée.
Sont éligibles à ce prêt les entreprises exerçant une activité commerciale et qui :
En pratique : : ce prêt peut être souscrit en ligne sur . Une fois le dossier déposé et finalisé, les fonds sont débloqués sous 10 jours (selon Bpifrance).
Crée le 02-11-2026
Les associations agricoles employeuses en 2025
SocialLe Guide du Chef d-EntrepriseBoucle VidéoActualitéPlus de 7 140 associations employant 112 420 salariés relevaient du régime agricole l’année dernière.
Sandrine Thomas
En 2025, on comptait 7 145 établissements associatifs agricoles employant 112 420 salariés, pour une masse salariale de 2,74 Md€. Ainsi, les associations relevant du régime agricole représentaient 4,7 % des établissements associatifs employeurs et faisaient travailler 5,8 % de l’ensemble du personnel associatif.
Quant aux secteurs d’activité de ces associations, 710 d’entre elles seulement œuvraient directement dans l’agriculture, l’élevage, la chasse ou la pêche. Ces dernières employaient 5 860 salariés percevant une rémunération moyenne annuelle de 17 900 €, pour une masse salariale de 105 M€. Les autres associations agricoles exerçaient leur activité, notamment, dans l’enseignement ou la défense d’intérêts professionnels.
Recherches & Solidarités, La France associative en mouvement, 24e édition, octobre 2026
Crée le 02-11-2026
Prise en charge des frais de trajet domicile-travail : un régime social plus favorable
SocialCotisations socialesAutre droit socialLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableInstagramAssociationsActualitéEn 2026, la prise en charge par les employeurs des frais de trajet domicile-travail engagés par leurs salariés est exonérée de cotisations et contributions sociales dans la limite de 1 000 € par an et par personne.
Sandrine Thomas
Les employeurs doivent prendre en charge au moins la moitié du coût de l’abonnement aux transports publics de personnes (bus, train, métro…) et aux services publics de location de vélos que leurs salariés souscrivent pour effectuer leurs déplacements entre leur domicile et leur lieu de travail.
Ils peuvent aussi décider de rembourser tout ou partie des frais de trajet domicile-travail engagés par leurs salariés au moyen :
La prise en charge par l’employeur des frais de trajet domicile-travail des salariés est, dans une certaine limite, exonérée de cotisations et contributions sociales. Une limite que le gouvernement a décidé, en raison de l’augmentation des prix des carburants liée à la guerre au Moyen-Orient, de relever, cette année, à 1 000 € par an et par salarié.
Le tableau ci-dessous récapitule les plafonds d’exonération de cotisations et contributions sociales applicables à ces prises en charge.
| Plafond des exonérations sociales par an et par salarié | ||
| Limites de droit commun | Limites en 2026 | |
| Prise en charge des frais de carburant ou des frais exposés pour l’alimentation de véhicules électriques, hybrides rechargeables ou hydrogène | 600 € |
1 000 € |
| Forfait mobilités durables | 600 € | 1 000 € |
| Participation aux frais d’abonnement de transports publics | 50 % du coût de l’abonnement | 75 % du coût de l’abonnement |
| Forfait mobilités durables |
600 € |
1 000 € |
| Forfait mobilités durables |
900 € |
1 000 € |
| (1) L’obligation de remboursement par l’employeur reste fixée à 50 % du coût de l’abonnement. | ||
En principe, pour bénéficier de l’exonération de cotisations sociales et de CSG-CRDS, la prime de transport (prise en charge des frais de carburant et frais d’alimentation des véhicules électriques, hybrides rechargeables ou à hydrogène) allouée par l’employeur ne doit pas se cumuler avec le remboursement obligatoire des abonnements de transport en commun souscrits par les salariés. Et elle ne peut être versée qu’aux salariés confrontés à une absence de transport en commun desservant leur lieu de travail ou à une impossibilité de les prendre compte tenu de leurs horaires de travail.
Or ces deux conditions sont suspendues en 2026. Autrement dit, tous les salariés de l’entreprise peuvent en bénéficier, y compris ceux ayant accès à des transports en commun pour effectuer leurs déplacements entre leur domicile et leur lieu de travail.
| Plafond des exonérations sociales par an et par salarié | ||
| Limites de droit commun | Limites en 2026 | |
| Prise en charge des frais de carburant ou des frais exposés pour l’alimentation de véhicules électriques, hybrides rechargeables ou hydrogène | 600 € |
1 000 € |
| Forfait mobilités durables | 600 € | 1 000 € |
| Participation aux frais d’abonnement de transports publics | 50 % du coût de l’abonnement | 75 % du coût de l’abonnement |
| Forfait mobilités durables |
600 € |
1 000 € |
| Forfait mobilités durables |
900 € |
1 000 € |
| (1) L’obligation de remboursement par l’employeur reste fixée à 50 % du coût de l’abonnement. | ||
Crée le 02-11-2026
Crédit d’impôt mécanisation collective : quelles dépenses ?
FiscalLe Guide du Chef d-EntrepriseImpots sur les bénéficesFiscalité professionnelleAvantages fiscauxBoucle VidéoImmanquableActualitéL’administration fiscale a précisé les dépenses éligibles et celles exclues du crédit d’impôt pour la mécanisation collective récemment créé en faveur des exploitants agricoles par la loi de finances pour 2026.
Marion Beurel
Les entreprises agricoles soumises à un régime réel d’imposition qui sont adhérentes d’une coopérative d’utilisation de matériel agricole (Cuma) agréée peuvent bénéficier d’un nouveau crédit d’impôt pour les dépenses de mécanisation collective engagées, à partir du 21 février 2026 et jusqu’au 31 décembre 2028, qui leur sont facturées au prorata de leur engagement par la Cuma au titre de l’utilisation des machines et du matériel agricoles et forestiers.
À ce titre, l’administration fiscale a précisé les dépenses qui sont éligibles à cet avantage fiscal, lesquelles comprennent l’amortissement des machines et du matériel utilisés, les coûts d’entretien et de réparation, le carburant ou encore la main-d’œuvre.
En revanche, elle a exclu expressément certaines dépenses, notamment celles relatives à des manquements ou à des défaillances dans l’utilisation des machines et du matériel (par exemple, les frais consécutifs à une détérioration du matériel due à une mauvaise utilisation).
À noter : : ce crédit d’impôt, calculé sur l’année civile, s’élève à 7,5 % des dépenses éligibles. Son montant total ne peut toutefois excéder 3 000 € par entreprise et par an, soit un montant maximal de dépenses éligibles de 40 000 €.
Précision : : les aides publiques reçues à raison de ces dépenses doivent être déduites de l’assiette de calcul du crédit d’impôt.
À savoir : : l’entreprise doit être en mesure de justifier de son adhésion à la Cuma et des dépenses prises en compte pour déterminer le crédit d’impôt.
Crée le 02-11-2026
Un formulaire dédié au congé supplémentaire de naissance
SocialProtection sociale des salariésLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéPour déclarer le congé supplémentaire de naissance de leurs salariés, les employeurs doivent désormais utiliser un formulaire spécifique mis en place par l’Assurance maladie.
Coralie Soustre
Depuis le 1
Jusqu’au 31 octobre 2026, les employeurs relevant du régime général de la Sécurité sociale devaient déposer, sur leur compte net-entreprises, un formulaire de congé supplémentaire de naissance sous la forme d’un fichier Excel. Un document qui devait préciser les périodes du congé et le dernier jour de travail du salarié.
Depuis le 1
À noter : : ces démarches permettent aux salariés de percevoir des indemnités journalières de l’Assurance maladie durant leur congé supplémentaire de naissance.
Important : : l’Assurance maladie a précisé que le dépôt du formulaire de congé et le signalement du congé au sein de la DSN devaient intervenir le même jour.
Crée le 02-11-2026
Taux réduits de TVA sur les travaux dans les logements : le retour de l’attestation !
FiscalLe Guide du Chef d-EntrepriseFiscalité professionnelleTVABoucle VidéoActualitéLes anciennes attestations peuvent tenir lieu de certification sur le devis ou la facture pour bénéficier des taux réduits de TVA sur certains travaux dans les logements.
Marion Beurel
Auparavant, le bénéfice du taux de TVA de 10 % sur les travaux d’amélioration, de transformation, d’aménagement et d’entretien et de 5,5 % sur les travaux de rénovation énergétique, réalisés dans les locaux d’habitation (maison, appartement...) achevés depuis plus de 2 ans, nécessitait la remise au prestataire par le client d’une attestation certifiant que les conditions d’application du taux réduit étaient remplies. Depuis le 16 février 2025, cette attestation est remplacée par une mention sur le devis ou sur la facture.
Toutefois, l’administration fiscale vient d’admettre que les anciennes attestations, n° 1300 ou n° 1301, disponibles sur impots.gouv.fr, peuvent tenir lieu de certification sur le devis ou la facture. Autrement dit, pour l’application des taux réduits, l’entreprise peut disposer soit de l’attestation, soit de la certification sur le devis ou la facture.
Par ailleurs, l’administration fiscale avait récemment indiqué que les travaux immobiliers réalisés par un sous-traitant pouvaient bénéficier des taux réduits dès lors qu’ils respectaient l’ensemble des conditions requises. Un assouplissement sur lequel elle revient partiellement. En effet, elle précise désormais que seul le taux de 5,5 % est susceptible de s’appliquer aux prestations de sous-traitance, et non celui de 10 %, sous réserve d’une certification sur le devis ou la facture.
À noter : : ces devis et factures doivent être conservés par le prestataire à l’appui de sa comptabilité. Le client devant, quant à lui, en garder une copie pendant 5 ans.
Précision : : l’entreprise doit faire figurer sur ces documents que le bien immobilier est à usage d’habitation et achevé depuis plus de 2 ans, que les prestations – réalisées sur une période maximale de 2 ans – ne conduisent ni à une surélévation du bâtiment, ni à le rendre à l’état neuf, ni à augmenter la surface de plancher de plus de 10 % et, le cas échéant, que les prestations réalisées ont la nature de travaux de rénovation énergétique.
Crée le 29-10-2026
Une enquête consacrée aux têtes de réseau associatives
JuridiqueLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableAssociationsActualitéLes têtes de réseau associatives et les associations qui en sont membres peuvent répondre à une enquête visant notamment à mieux appréhender leur rôle dans le monde associatif.
Sandrine Thomas
Le Mouvement associatif, en collaboration avec l’Université Paris Dauphine-PSL, a récemment mis en ligne une enquête ouverte aux têtes de réseau associatives (fédérations, unions, coordinations, collectifs, mouvements...), ainsi qu’aux associations qui en sont membres. L’objectif étant « de mieux comprendre les réalités et les transformations des têtes de réseau pour éclairer les réflexions sur leur place et leur rôle dans le paysage associatif ».
Les têtes de réseau, définies comme « l’ensemble des structures qui organisent et fédèrent collectivement des associations », peuvent y répondre quels que soient leur périmètre d’intervention géographique (international, national, régional...) ou leur degré de structuration.
Cette enquête, la seconde depuis 2023, s’intéresse notamment :
En pratique : : l’enquête, d’une dizaine de minutes est disponible sur le .
Crée le 02-11-2026
Licenciement pour inaptitude : consultez bien votre CSE !
AutresSocialLe Guide du Chef d-EntrepriseJurisprudenceRupture de contratBoucle VidéoAssociationsActualitéDans le cadre de la consultation du comité social et économique sur le reclassement d’un salarié inapte à occuper son emploi, les membres titulaires absents doivent être remplacés. À défaut, cette consultation est irrégulière et le licenciement du salarié sans cause réelle et sérieuse.
Coralie Soustre
Lorsqu’un salarié est reconnu inapte à occuper son emploi par le médecin du travail, son employeur doit, en principe, rechercher un poste de reclassement adapté à ses capacités. En l’absence d’un tel poste ou en cas de refus des offres de reclassement par le salarié, ce dernier peut être licencié pour inaptitude. Mais encore faut-il, lorsqu’il existe, que le comité social et économique (CSE) de l’entreprise ait été préalablement et régulièrement consulté sur le reclassement du salarié concerné. Sinon, le licenciement prononcé est, pour les juges, sans cause réelle et sérieuse.
Un salarié employé en tant que technicien et atteint d’une maladie professionnelle avait été reconnu inapte à occuper son emploi par le médecin du travail. Ne disposant d’aucun poste de reclassement disponible, son employeur avait, après avoir consulté le CSE de l’entreprise, licencié le salarié pour inaptitude. Un licenciement que le salarié avait contesté en justice au motif qu’un seul des deux membres de la délégation du personnel au CSE avait émis un avis sur son reclassement. Et pour cause, le second membre titulaire du CSE, en congé lors de la réunion du comité, n’avait pas été remplacé.
Saisie du litige, la Cour de cassation a tout d’abord rappelé que le membre titulaire du CSE qui est absent doit être remplacé par un membre suppléant. Un suppléant qui devient alors titulaire jusqu’au retour de celui qu’il remplace. Elle a ensuite constaté que seul un des deux membres titulaires du CSE avait rendu un avis sur le reclassement du salarié puisque le titulaire absent n’avait pas été remplacé. Elle en a conclu que la consultation du CSE était irrégulière et donc que le licenciement du salarié était sans cause réelle et sérieuse.
Précision : : l’obligation de consulter le CSE s’impose à l’employeur même en l’absence de poste de reclassement disponible et quelle que soit la cause de l’inaptitude du salarié (d’origine professionnelle ou non).
Conséquence : : l’absence de cause réelle et sérieuse du licenciement donne lieu au versement au salarié d’une indemnité fixée, dans cette affaire, à 42 000 € (montant établi compte tenu, notamment, de la rémunération du salarié, de son ancienneté et de ses chances de retrouver un emploi).
Crée le 30-10-2026
Deux années supplémentaires pour l’encadrement des loyers ?
PatrimoineImmobilierLe Guide du Chef d-EntrepriseBoucle VidéoActualitéUne proposition de loi prévoit de prolonger de deux ans l’expérimentation de l’encadrement des loyers. Le mécanisme devrait être reconduit quasi à l’identique, sans toutefois accueillir de nouvelles candidatures de collectivités.
Fabrice Gomez
Créé par la loi Alur du 24 mars 2014, l’encadrement des loyers est un dispositif destiné à maîtriser le montant des loyers dans les zones où il existe un déséquilibre marqué entre l’offre et la demande de logements, entraînant des difficultés sérieuses d’accès au logement. En pratique, dans les zones concernées, les bailleurs doivent fixer leur loyer dans une fourchette (comprise entre -30 % et +20 % d’un loyer de référence) définie chaque année par arrêté préfectoral. Cette fourchette tient compte notamment du type de logement, du nombre de pièces et du quartier. Dans certains cas, le bailleur peut aller au-delà de ce plafond et demander un complément de loyer.
Pourtant déjà bien ancré sur le territoire, ce dispositif, introduit par la loi Elan de 2018, demeure au stade expérimental. Or, cette expérimentation prendra fin le 23 novembre 2026 si aucun texte ne vient la prolonger. C’est pourquoi des députés ont déposé une proposition de loi visant à pérenniser l’encadrement des loyers. Celle-ci propose également de réformer en profondeur la procédure de mise en œuvre du dispositif ainsi que son régime juridique, constat étant fait que l’application de l’encadrement des loyers reste inégale et que certaines pratiques méritent d’être encadrées pour éviter les abus.
Dans le détail, le dispositif conserverait son caractère expérimental et n’accueillerait plus de nouvelles candidatures des collectivités. D’ailleurs, celles qui le souhaitent pourraient même demander à en sortir avant le terme de l’expérimentation.
Autre apport de ce texte : l’amélioration de l’appareil statistique actuel en enrichissant la base de données « Gérer mon bien immobilier » (service en ligne du site internet impots.gouv.fr) afin de mesurer, au terme de l’expérimentation, les effets de l’encadrement des loyers, notamment sur l’offre locative privée dans les territoires.
En outre, les parlementaires ont prévu des correctifs afin de supprimer les mesures jugées trop rigides du dispositif. Seraient notamment écartées les mesures tendant à abaisser le montant du loyer de référence majoré dans les zones où le loyer médian est supérieur de 10 % au loyer médian de l’agglomération et à figer dans le temps le montant du complément de loyer.
Actuellement en discussion au Parlement, le texte a été adopté en première lecture par le Sénat le 21 octobre 2026. La proposition de loi doit désormais retourner à l’Assemblée nationale, pour une deuxième lecture, où elle devrait être examinée avant l’échéance du 24 novembre. La présidente de la commission des affaires économiques du Sénat, Dominique Estrosi Sassone, a invité l’Assemblée nationale « à voter conforme cette proposition de loi pour que le dispositif ne s’arrête pas ».
Précision : : environ 70 communes ont adopté ce dispositif : Paris, Bordeaux, Est Ensemble (9 villes de Seine-Saint-Denis), Grenoble Alpes Métropole (depuis le 20 janvier 2025), Lille, Hellemmes et Lomme, Lyon et Villeurbanne, Montpellier, Plaine Commune (9 villes de Seine-Saint-Denis) et 24 villes du Pays basque.
Crée le 29-10-2026
Une aide pour les artisans qui électrifient leurs équipements
AutresGestionJuridiqueEquipementLe Guide du Chef d-EntrepriseFinancement d-entrepriseAides à l-entrepriseBoucle VidéoInstagramActualitéLes artisans qui électrifient leurs équipements vont pouvoir bénéficier d’une aide de l’État d’un montant compris entre 20 % et 50 % du coût de l’investissement.
La Rédaction
Dans le cadre du plan d’électrification annoncé par les pouvoirs publics en avril dernier, une aide à destination des artisans qui procèdent à l’électrification de leurs équipements vient d’être instaurée. L’objet de cette mesure étant de permettre aux artisans de mieux maîtriser leurs coûts énergétiques et de réduire leurs émissions de gaz à effet de serre.
Doté d’une enveloppe de 16 millions d’euros, ce dispositif, dénommé « Decarb Flash Artisan », s’adresse plus précisément aux artisans des secteurs des métiers de bouche (boulangers-pâtissiers, bouchers-charcutiers, restaurateurs…), de l’entretien, de la réparation et du commerce de véhicules automobiles et de motocycles, de la blanchisserie, laverie, pressing et des métiers d’art (céramistes, lunetiers, tailleurs de pierre…).
Pour être éligible à l’aide, une entreprise doit :
Les investissements éligibles à l’aide sont les achats de matériels neufs qui permettent de passer d’un équipement utilisant des énergies fossiles à un équipement électrique, dont le coût s’élève entre 5 000 € et 200 000 € (selon les équipements). Ainsi, il peut s’agir de l’achat d’un four à pain électrique, d’un appareil de cuisson électrique, d’une cabine de peinture électrique, d’un matériel de lavage, séchage et repassage de vêtements ou encore d’un four électrique pour les métiers d’art et la fabrication artisanale.
Le montant de l’aide peut aller de 20 % à 50 % du coût de l’investissement réalisé, en fonction de l’activité et de la taille de l’entreprise.
En pratique, la demande pour bénéficier d’une aide doit être formulée en ligne sur le site de l’Ademe. Sur ce site, il est également possible de vérifier son éligibilité à percevoir une aide.
Exemple : : un boulanger employant moins de 10 salariés qui remplace un four à pain au gaz par un four à pain électrique neuf qui coûte 50 000 € peut bénéficier d’une aide de 20 000 €.
Précision : : le dispositif est ouvert jusqu’au 15 juin 2027. Sachant que l’Ademe pourra y mettre fin avant cette date lorsque l’enveloppe allouée (16 M€) aura été entièrement consommée.
Crée le 28-10-2026
Activité partielle : une prise en charge intégrale pour les commerces vandalisés
SocialLe Guide du Chef d-EntrepriseBoucle VidéoActualitéLes commerces de moins de 250 salariés qui ont subi des dégradations lors des manifestations des 17 et 18 octobre derniers bénéficient du remboursement intégral des indemnités d’activité partielle versées à leurs salariés.
Sandrine Thomas
Les commerces qui se trouvent contraints de réduire ou de suspendre leur activité en raison des dégradations commises en marge des manifestations des 17 et 18 octobre derniers peuvent placer leurs salariés en activité partielle. Sont concernés, selon le ministère du Travail et des Solidarités, les « établissements ayant subi des dommages matériels directs (incendie, vitrines brisées, portes forcées, dégradations des équipements ou du local, perte des stocks, etc.) entraînant une impossibilité totale ou partielle de poursuivre l’activité ».
Ces employeurs doivent verser à leurs salariés en activité partielle, pour chaque heure non travaillée, une indemnité égale, en principe, à 60 % de leur rémunération horaire brute, prise en compte dans la limite de 4,5 Smic (soit une indemnité maximale de 33,24 €, sans pouvoir être inférieure au montant du Smic net horaire, soit 9,74 €).
Afin de préserver les emplois, l’État remboursera intégralement les indemnités d’activité partielle versées par les commerces de moins de 250 salariés :
Ce remboursement intégral concerne les indemnités d’activité partielle perçues par les salariés pour les heures chômées entre le 17 octobre 2026 et le 31 janvier 2027, à l’exception de celles couvertes par une assurance perte d’exploitation souscrite par l’employeur et prenant en charge les salaires.
En pratique : : la demande de recours à l’activité partielle doit être réalisée, en sélectionnant le motif « sinistre », dans les 30 jours qui suivent le placement des salariés en activité partielle. Cette démarche, ainsi que la demande de versement de l’allocation, s’effectuent sur le site .
Attention : : un complément d’indemnité d’activité partielle (au-delà de 60 % de la rémunération brute du salarié) peut être versé, par exemple, sur décision de l’employeur. Ce complément n’est pas remboursé par l’État.
Crée le 28-10-2026
Première édition des « Territoires numériques »
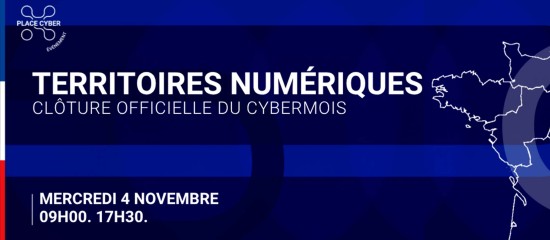
MultimédiaMultiMédiaTendancesLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéPour clôturer l’événement du Cybermois d’octobre, le Campus Cyber et l’Innovation Makers Alliance (IMA) proposent une journée de débats et de tables rondes dans le cadre d’un nouvel événement, les « Territoires numériques ».
Isabelle Capet
Chaque année du 1
Au programme de cette journée : retours d’expérience, cas d’usage, tables rondes, ateliers et séquences institutionnelles. L’objectif étant de présenter des initiatives déjà opérationnelles en matière d’IA générative, d’IA agentique, de souveraineté technologique, d’open source, de cloud et de cybersécurité, dont les enseignements pourront directement bénéficier aux collectivités françaises.
L’événement aura lieu le mercredi 4 novembre 2026 au Campus Cyber à Puteaux, de 9h à 17h30.
Pour en savoir plus : https://campuscyber.fr/territoires-numerique-cloture-du-cybermois/
Crée le 28-10-2026
Contribution exceptionnelle sur les bénéfices des grandes entreprises : un acompte à verser
FiscalLe Guide du Chef d-EntrepriseFiscalité professionnelleImpots sur les bénéficesBoucle VidéoActualitéLes entreprises dont le chiffre d’affaires est au moins égal à 1,5 Md€ peuvent être tenues de verser, au 15 décembre 2026, un acompte au titre de la contribution exceptionnelle sur les bénéfices.
Marion Beurel
La loi de finances pour 2025 avait mis à la charge des grandes entreprises redevables de l’impôt sur les sociétés une contribution exceptionnelle sur les bénéfices. Une contribution qui a été prorogée d’un an par la loi de finances pour 2026 pour les entreprises dont le chiffre d’affaires réalisé en France est au moins égal à 1,5 Md€.
Du fait de cette reconduction, une contribution est donc due au titre du second exercice clos à compter du 31 décembre 2025, soit l’exercice 2026 pour les entreprises qui clôturent avec l’année civile. Son taux étant fixé à :
En pratique, elle donne lieu à un versement anticipé, égal à 98 % de la contribution estimée. Un acompte qui est à payer, de façon spontanée, au plus tard le 15 décembre 2026 par les entreprises clôturant leur exercice le 31 décembre 2026.
Le projet de loi de finances pour 2027 prévoit, une nouvelle fois, de prolonger cette contribution exceptionnelle d’un an. Elle serait donc due au titre du troisième exercice clos à compter du 31 décembre 2025, soit l’exercice 2027 pour les entreprises dont l’exercice coïncide avec l’année civile. Resteraient visées par cette contribution les entreprises dont le chiffre d’affaires est au moins égal à 1,5 Md€ mais son taux serait réduit d’environ un quart, soit 15,7 % (au lieu de 20,6 %) et 31,4 % (au lieu de 41,2 %). À moins que les parlementaires n’en décident autrement !
À noter : : initialement, le seuil d’imposition était fixé à 1 Md€ de chiffre d’affaires.
Précision : : la contribution est calculée en appliquant le taux considéré sur la moyenne de l’impôt sur les sociétés dû au titre des exercices 2025 et 2026, avant imputation des réductions et crédits d’impôt.
Crée le 27-10-2026
Après le PER, bientôt un Plan d’épargne dépendance ?
PatrimoinePlacementLe Guide du Chef d-EntrepriseBoucle VidéoInstagramActualitéUn rapport parlementaire propose de créer un Plan d’épargne dépendance dans le sillage du PER. Un nouveau produit d’épargne qui répondrait à un double objectif : couvrir le risque majeur du grand âge et financer la croissance des PME.
Fabrice Gomez
Commandé par le Premier ministre en avril 2026, un rapport parlementaire, présenté récemment, s’est intéressé à la croissance et à la transmission des TPE-PME. Son constat est alarmant : d’ici 2030, 370 000 entreprises représentant 3 millions d’emplois seront à transmettre. Mais sur les 74 000 qui deviennent transmissibles chaque année, 26 000 seulement sont effectivement reprises, soit 1 entreprise sur 3. Autre écueil pointé par le document, les outils de transmission, notamment fiscaux (on pense au fameux Pacte Dutreil), existent mais restent méconnus des chefs d’entreprise ou découragent par leur complexité.
Au total, le rapport formule 26 propositions pour lever les freins à la croissance des entreprises et faciliter leur reprise. L’une de ces mesures pourrait particulièrement retenir l’attention des investisseurs : la création d’un Plan d’épargne dépendance.
Créé par la loi Pacte du 22 mai 2019, le Plan d’épargne retraite (PER) connaît un certain succès. Près de 13 millions de Français en sont équipés. Ce succès peut s’expliquer par sa formule simple : un avantage fiscal à l’entrée, un panel important de supports d’investissement, un blocage des sommes engagées et un objectif clair pour l’épargnant.
Toutefois, à l’heure de la retraite, les sommes engrangées sont ensuite dispersées sur des placements de court terme qui ne viennent plus financer « l’économie productive », note l’auteur du rapport. Parallèlement, un autre défi se profile. Avec l’allongement de l’espérance de vie, la dépendance est devenue le risque le plus coûteux, le plus redouté et le moins anticipé, sans qu’aucun produit d’épargne dédié n’existe.
Pour répondre à cette double problématique, le rapport suggère la création d’un Plan d’épargne dépendance. Ainsi, au déblocage de son Plan d’épargne retraite, l’assuré pourrait réinvestir tout ou partie du capital constitué dans cette nouvelle enveloppe. Cette dernière bénéficiant des mêmes avantages fiscaux que le PER. Autre point commun, les sommes réinvesties seraient bloquées pendant 10 à 15 ans et orientées vers l’investissement dans les PME cotées et non cotées.
Si les pouvoirs publics venaient à soutenir cette idée, elle devrait prendre corps dans une future proposition de loi. Affaire à suivre, donc…
Rapport parlementaire « Croissance et transmission des TPE et des PME », automne 2026
Crée le 27-10-2026
Agriculteurs : l’aide à l’achat de GNR est prolongée jusqu’à la fin de l’année
JuridiqueAides à l-entrepriseLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableActualitéLes exploitants agricoles pourront continuer de percevoir l’aide de 15 centimes d’euro par litre de gazole non routier (GNR) pour les achats réalisés aux mois de septembre, octobre, novembre et décembre.
La Rédaction
Le gouvernement l’avait annoncé, c’est désormais officiel grâce à la parution récente d’un décret : l’aide de 15 centimes d’euro par litre de gazole non routier (GNR) dont ont bénéficié les entreprises agricoles pour les achats réalisés au titre des mois de mai, juin, juillet et août 2026 est prolongée jusqu’à la fin de l’année, donc pour les mois de septembre, d’octobre, de novembre et de décembre.
À noter que le guichet pour les achats de GNR effectués en avril, mai et juin va être réouvert pour permettre aux retardataires de percevoir l’aide.
Selon le ministère de l’Agriculture, « une fois les dossiers déposés, les bénéficiaires pourront recevoir un remboursement sous 10 jours au maximum pour les dossiers complets ». L’aide est directement versée sur le compte bancaire fourni par l’entreprise.
En pratique : : comme d’habitude, l’aide doit être demandée en renseignant le formulaire dédié disponible sur , accompagnée des factures de GNR correspondantes au mois concerné. Elle doit être formulée au plus tard 2 mois après la fin du mois concerné, donc :- jusqu’au 31 octobre 2026 pour les factures acquittées au mois d’août ;- jusqu’au 30 novembre pour celles du mois de septembre ;- jusqu’au 31 décembre pour celles du mois d’octobre ;- jusqu’au 31 janvier 2027 pour celles du mois de novembre ;- jusqu’au 28 février 2027 pour celle du mois de décembre.
Crée le 27-10-2026
Les avis de taxe d’habitation 2026 arrivent !
PatrimoineFiscalTaxes locales/Impôts locauxFiscalitéLe Guide du Chef d-EntrepriseFiscalité personnelleBoucle VidéoActualitéLes contribuables ont jusqu’au 15 décembre 2026 pour payer, le cas échéant, la taxe d’habitation sur les résidences secondaires (le 20 décembre en cas de paiement en ligne).
Marion Beurel
Vous le savez, la taxe d’habitation a été supprimée pour la résidence principale. Mais elle demeure applicable sur les résidences secondaires. Elle est due par les propriétaires ou les locataires qui, au 1
En pratique, les avis de taxe d’habitation 2026 des contribuables non mensualisés vont être mis en ligne dans leur espace sécurisé du site impots.gouv.fr dès le 2 novembre. Pour ceux qui sont mensualisés, les avis seront disponibles à compter du 16 novembre. Quant aux avis papier, leur remise aux services de La Poste s’étalera du 5 au 16 novembre (contribuables non mensualisés) et du 19 au 26 novembre (contribuables mensualisés).
Les contribuables devront s’acquitter de la taxe au plus tard le 15 décembre. En cas de paiement en ligne, cette date est repoussée au 20 décembre avec un prélèvement effectif le 28 décembre. Le paiement en ligne (prélèvement mensuel ou à l’échéance, télérèglement) de la taxe d’habitation étant obligatoire lorsque le montant dû excède 300 €.
S’il est désormais trop tard pour 2026, vous pouvez opter jusqu’au 15 décembre prochain, au titre de votre taxe d’habitation, pour des prélèvements mensuels, de janvier à octobre 2027, soit 10 mensualités. Une régularisation sera ensuite effectuée en fin d’année.
À noter : : la taxe d’habitation vise les locaux meublés et leurs dépendances (un garage, par exemple), y compris s’ils sont soumis à la cotisation foncière des entreprises, sauf lorsqu’il s’agit de locaux à usage exclusivement professionnel.
Précision : : la taxe d’habitation s’obtient en multipliant la valeur locative par le taux voté par la collectivité territoriale. Ce taux pouvant être majoré dans les zones « tendues » (notamment le littoral) de 5 à 60 %. Pour 2026, 5 716 communes ont augmenté leur taxe d’habitation, soit 16,4 %, une proportion en légère hausse par rapport à l’an dernier (+14 % en 2025).
À savoir : : ces dates limites de paiement concernent aussi les redevables de la taxe sur les logements vacants et de la taxe d’habitation sur les logements vacants. Sachant qu’à compter des impositions établies au titre de 2027, la taxe sur les logements vacants ainsi que la taxe d’habitation sur les logements vacants seront supprimées et remplacées par la « taxe sur la vacance des locaux d’habitation ». Pour rappel, la taxe sur les logements vacants s’applique aux logements situés en zones tendues, non meublés et habitables, volontairement laissés inoccupés depuis au moins un an. Quant à la taxe d’habitation sur les logements vacants, elle vise, sur délibération des communes, les logements vacants depuis plus de 2 ans situés sur le territoire d’une commune où ne s’applique pas la taxe sur les logements vacants.
Crée le 26-10-2026
L’indemnité carburant aux grands rouleurs versée une deuxième fois
JuridiqueLe Guide du Chef d-EntrepriseAides à l-entrepriseBoucle VidéoActualitéL’indemnité de 100 € pour les travailleurs « grands rouleurs » a été reconduite. Elle peut être demandée sur impots.gouv.fr à compter du 27 octobre.
La Rédaction
Mise en place et versée une première fois au titre de la période d’avril à septembre (à condition de l’avoir demandée...), l’indemnité carburant de 100 € pour les travailleurs « grands rouleurs » est de nouveau attribuée pour la période d’octobre à décembre. Et elle est élargie à davantage de bénéficiaires.
Rappelons que sont éligibles à cette indemnité les personnes qui, avec leur véhicule personnel (2, 3 ou 4 roues), à motorisation thermique ou hybride non rechargeable, parcourent plus de 15 kilomètres par trajet (30 km aller-retour) pour se rendre sur leur lieu de travail ou plus de 8 000 kilomètres par an pour exercer leur activité professionnelle (les infirmiers libéraux ou les aides à domicile, par exemple).
Pour percevoir l’aide au titre de la période précédente (avril à septembre), le salarié ou le professionnel (déclarant des BIC, des BNC ou des BA) devait appartenir à un foyer fiscal dont le revenu fiscal de référence par part, au titre de l’année 2024, était inférieur ou égal à 16 880 €. Pour percevoir l’aide reconduite (octobre à décembre), le demandeur doit appartenir à un foyer fiscal dont le revenu fiscal de référence, par part, était inférieur ou égal à 22 770 € au titre de l’année 2024. Un plus grand nombre de personnes deviennent donc éligibles à l’indemnité (5,5 millions de personnes, contre 3,3 millions précédemment, selon le gouvernement).
En pratique : : pour les personnes ayant perçu l’aide une première fois au titre de la période précédente (avril à septembre), aucune démarche n’est à accomplir. L’aide au titre de la période d’octobre à décembre leur sera automatiquement versée.
: Les autres personnes doivent renseigner un formulaire accessible dans leur espace personnel sur à partir du 27 octobre. Un simulateur étant mis à leur disposition pour savoir si elles sont éligibles. Comme auparavant, aucun justificatif ne doit être joint. Mais attention, des contrôles pourront être effectués a posteriori.
Crée le 15-10-2026
L’emploi diminue légèrement dans les associations
SocialLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableAssociationsActualitéEn 2025, le secteur associatif employait près de 1,926 million de salariés dans 153 270 établissements, pour une masse salariale de 51,39 Md€.
Sandrine Thomas
L’association Recherches & Solidarités vient de dévoiler la 24
En 2025, le nombre d’établissements employeurs associatifs a légèrement augmenté (+0,2 %) pour s’établir à 153 270. Quant aux effectifs, ils ont faiblement diminué (-0,2 %) à 1 925 720 salariés.
En 2025, les associations faisaient travailler 9 % des salariés de l’ensemble du secteur privé, soit presque autant que le secteur du commerce de détail (9,3 %) et plus que les secteurs de la construction (7,8 %) ou des transports (7,4 %).
La majorité des employeurs associatifs relevaient du domaine sportif, avec 27 250 établissements (17,78 % des établissements). Venaient ensuite l’action sociale sans hébergement (22 340 établissements, soit 14,57 %), les activités culturelles (20 520 établissements, soit 13,39 %), l’enseignement (17 310 établissements, soit 11,3 %) et l’hébergement médico-social (10 450 établissements, soit 6,8 %).
L’année dernière, presque les deux tiers (63 %) des établissements associatifs occupaient moins de 5 salariés (48 % moins de 3 et 15 % entre 3 et 5). 31 % des établissements employaient entre 6 et 49 salariés.
Et ils n’étaient plus que 4 % à compter entre 50 et 99 salariés, soit environ 6 130 établissements, et 2 % à employer au moins 100 salariés, soit environ 3 065 établissements. Ces « grosses » associations étant surtout présentes dans le secteur sanitaire et social.
L’année dernière, les établissements associatifs employaient, en moyenne, 12,6 salariés. Ce nombre variait toutefois énormément selon l’activité de l’association. Ainsi, on comptait 36,1 salariés par établissement pour l’hébergement médico-social, 30,4 salariés pour les activités humaines pour la santé, 25,3 pour les activités liées à l’emploi et 25,4 pour l’action sociale sans hébergement. Un chiffre qui tombait à 3,8 salariés par établissement dans les associations sportives et à 2,5 dans celles ayant une activité culturelle.
En 2025, la masse salariale des associations employeuses s’élevait à 51,389 Md€. Un montant en hausse de 1,6 % par rapport à 2024.
Pour l’ensemble du secteur associatif, le salaire annuel moyen s’établissait à 26 690 €. Les rémunérations les plus élevées étaient versées par les organisations patronales et consulaires (46 220 €), suivies des associations œuvrant dans la recherche et le développement scientifique (43 250 €), des organisations politiques (41 550 €) et de celles œuvrant dans les activités humaines liées à la santé (40 530 €).
Les salaires les moins importants se retrouvaient dans l’action sociale sans hébergement (22 220 €), dans les activités liées à l’emploi (20 200 €), dans les associations sportives (17 990 €), dans l’agriculture, l’élevage, la chasse et la pêche (17 900 €) et dans les associations récréatives et de loisirs (17 660 €).
À noter : : sachant que 38 % des salariés des associations travaillent à temps partiel, on estime le nombre d’équivalent temps plein entre 1 560 000 et 1 580 000.
Précision : : le secteur sanitaire et social représentait près de 25 % des établissements employeurs mais plus de la moitié (56,8 %) des effectifs salariés associatifs avec l’action sociale sans hébergement (29,4 % des salariés associatifs), l’hébergement médico-social (19,6 %) et les activités humaines pour la santé (7,8 %).
Crée le 19-10-2026
Plafond de la Sécurité sociale : quel montant en 2027 ?
SocialFeuilles de paieLe Guide du Chef d-EntreprisePaieBoucle VidéoAssociationsActualitéLe plafond mensuel de la Sécurité sociale sera revalorisé de 1,74 % pour s’établir à 4 075 € au 1 janvier 2027.
La Rédaction
Le plafond de la Sécurité sociale, qui correspond, par exemple, au montant maximal de la rémunération prise en compte pour le calcul de certaines cotisations sociales (cotisation de retraite de base plafonnée, notamment), sera revalorisé de 1,74 % au 1
Aussi, à cette date, son montant mensuel s’établira à 4 075 € (contre 4 005 € en 2026) et son montant annuel à 48 900 € (contre 48 060 € en 2026).
Voici, en détail, le montant des différents plafonds de la Sécurité sociale qui s’appliqueront à compter du 1
| Plafond de la Sécurité sociale pour 2026 |
|
| Plafond annuel | 48 900 € |
| Plafond trimestriel | 12 225 € |
| Plafond mensuel | 4 075 € |
| Plafond par quinzaine | 2 038 € |
| Plafond hebdomadaire | 940 € |
| Plafond journalier | 224 € |
| Plafond horaire |
30 € |
| (1) Montants communiqués par le Bulletin officiel de la Sécurité sociale (Boss) devant être confirmés par un arrêté publié en fin d’année. |
|
| Plafond de la Sécurité sociale pour 2026 |
|
| Plafond annuel | 48 900 € |
| Plafond trimestriel | 12 225 € |
| Plafond mensuel | 4 075 € |
| Plafond par quinzaine | 2 038 € |
| Plafond hebdomadaire | 940 € |
| Plafond journalier | 224 € |
| Plafond horaire |
30 € |
| (1) Montants communiqués par le Bulletin officiel de la Sécurité sociale (Boss) devant être confirmés par un arrêté publié en fin d’année. |
|
À noter : : à Mayotte, le montant du plafond mensuel de la Sécurité sociale sera fixé à 3 229 € au 1 janvier 2027.
Crée le 22-10-2026
Dispositif IR-PME : le retour du taux bonifié à 25 %
PatrimoineFiscalFiscalité personnelleFiscalitéLe Guide du Chef d-EntrepriseBoucle VidéoActualitéÀ la suite d’un avis favorable de la Commission européenne, les pouvoirs publics ont pu fixer la date d’entrée en vigueur de la majoration à 25 % du taux de la réduction d’impôt IR-PME au 22 octobre 2026.
Fabrice Gomez
Une réduction d’impôt peut vous être accordée lorsque vous effectuez des versements au titre de la souscription au capital de certaines PME non cotées soumises à l’impôt sur les sociétés (dispositif IR-PME), à condition de conserver pendant 5 ans les titres reçus en échange de votre apport. Des versements qu’il est possible de réaliser directement ou indirectement, via une société holding.
Normalement fixé à 18 %, sous des limites annuelles de versements, le taux de la réduction d’impôt est maintenu (par la loi de finances pour 2026) à 25 % au titre des souscriptions au capital de sociétés foncières solidaires réalisées jusqu’au 31 décembre 2027.
Toutefois, pour pouvoir être effectif, ce taux bonifié devait être déclaré conforme au droit de l’Union européenne sur les aides d’État par la Commission européenne. C’est désormais chose faite ! Ainsi, les pouvoirs publics, via un décret récent, viennent de fixer la date d’entrée en vigueur de ce dispositif au 22 octobre 2026. Les contribuables ont donc jusqu’à la fin de l’année 2027 pour pouvoir profiter de ces avantages fiscaux.
Crée le 22-10-2026
Changement des codes APE au 1 janvier 2027 : vérifiez le vôtre !
JuridiqueFomalités/DéclarationsLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableAssociationsActualitéLe 1 janvier 2027, les entreprises se verront attribuer un nouveau code APE. Vous pouvez déjà le consulter et vérifier qu’il correspond bien à votre activité principale.
Christophe Pitaud
Vous ne le savez peut-être pas : le 1
En pratique, un nouveau code APE, qui entrera en vigueur le 1
Il est donc important pour les entreprises de vérifier que le nouveau code qui leur est attribué correspond bien à leur activité principale, en particulier lorsque celle-ci a évolué au fil du temps et que le code APE actuel ne correspond plus à la réalité de cette activité. Il peut arriver également que le code actuel corresponde à plusieurs nouveaux codes dans la nouvelle nomenclature.
Rappel : : la nomenclature d’activités française (NAF) sert principalement à faciliter l’organisation de l’information économique et sociale en permettant le classement des activités économiques. En référence à cette nomenclature, un code correspondant à l’activité principale exercée (le fameux code APE) est attribué par l’Insee à chaque entreprise et à chaque établissement inscrit au répertoire national d’identité des entreprises (le répertoire Sirene). Composé de 4 chiffres et d’1 lettre, il figure sur l’extrait Kbis de chaque entreprise et doit être mentionné sur les bulletins de salaire qu’elle émet.
En pratique : : les entreprises peuvent d’ores et déjà prendre connaissance de leur nouveau code APE sur , en renseignant leur numéro SIREN, ce qui leur permet de procéder à cette vérification. Et si ce nouveau code ne correspond pas à l’activité principale de l’entreprise, celle-ci peut demander qu’il soit modifié. Cette demande, qui peut s’effectuer , nécessite de disposer d’un compte ProConnect. À défaut, un formulaire à remplir manuellement est proposé et doit être utilisé.
Crée le 21-10-2026
Quel soutien pour les commerces vandalisés ?
SocialFiscalJuridiqueCotisations socialesLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableInstagramActualitéLes commerces ayant subi des dégradations les 17 et 18 octobre derniers peuvent notamment recourir à l’activité partielle et demander des délais de paiement de leurs cotisations sociales et de leurs charges fiscales.
Sandrine Thomas
Les actes de vandalisme et de pillage survenus les 17 et 18 octobre derniers en marge des manifestations ont touché au moins 3 000 commerces, principalement à Paris, Lyon et Marseille. Afin de leur permettre de redémarrer rapidement leur activité, le gouvernement a annoncé la mise en place de différentes mesures financières de soutien.
Les commerces qui sont contraints de réduire ou de suspendre leur activité en raison de ces dégradations peuvent placer leurs salariés en activité partielle. Sont concernés, selon le ministère du Travail et des Solidarités, les « établissements ayant subi des dommages matériels directs (incendie, vitrines brisées, portes forcées, dégradations des équipements ou du local, perte des stocks, etc.) entraînant une impossibilité totale ou partielle de poursuivre l’activité ».
Ces employeurs doivent verser à leurs salariés en activité partielle, pour chaque heure non travaillée, une indemnité au moins égale à 60 % de leur rémunération horaire brute, prise en compte dans la limite de 4,5 Smic (soit une indemnité maximale de 33,24 €, sans pouvoir être inférieure au montant du Smic net horaire, soit 9,74 €).
Afin d’éviter des licenciements, l’État remboursera intégralement les indemnités d’activité partielle versées par les employeurs de moins de 250 salariés qui apportent la preuve du dépôt d’une plainte auprès de la police judiciaire et, le cas échéant, d’une déclaration de sinistre auprès de leur assureur.
Les autres employeurs auront droit à l’allocation d’activité partielle « normale » s’élevant à 36 % de la rémunération horaire brute du salarié prise en compte dans la limite de 4,5 Smic (soit une allocation maximale de 19,94 €).
Par ailleurs, les employeurs peuvent demander un report du paiement des échéances des cotisations et contributions sociales patronales prévues en novembre 2026, décembre 2026 et/ou janvier 2027 ou un délai de paiement de ces sommes sur une période allant jusqu’à 12 mois. Les travailleurs indépendants peuvent, quant à eux, obtenir un report (pouvant aller jusqu’à 12 mois) de leurs échéances de cotisations sociales personnelles dues en novembre 2026, décembre 2026 et janvier 2027. Ces reports s’appliquant sans pénalités ni majorations de retard.
Enfin, les travailleurs indépendants dont les locaux ont subi des dégradations importantes peuvent demander au Conseil de la protection sociale des travailleurs indépendants (CPSTI) une aide financière exceptionnelle allant jusqu’à 6 000 € selon l’importance des préjudices.
Les commerces ayant subi des dégradations peuvent également demander à leur service des impôts des délais supplémentaires pour souscrire leurs déclarations fiscales et/ou payer leurs taxes et impôts, et ce sans majorations ni pénalités. Sachant que la DGFiP s’engage à accélérer le remboursement des créances détenues par les entreprises (crédit de TVA, excédents d’impôt sur les sociétés, crédits d’impôt).
En outre, un fonds de soutien spécifique, sous la forme d’une aide forfaitaire correspondant à un pourcentage de leur chiffre d’affaires, sera instauré pour les entreprises de moins de 50 salariés ayant subi une perte d’activité à la suite des dégradations.
Enfin, afin de « reconstituer rapidement leurs stocks et de pallier les échéances de paiement les plus immédiates », les commerces pourront solliciter auprès de Bpifrance un prêt à taux zéro d’un montant allant jusqu’à 50 000 € remboursable sur 3 ans.
En pratique : : la demande de recours à l’activité partielle doit être réalisée en sélectionnant le motif « sinistre » dans les 30 jours qui suivent le placement des salariés en activité partielle. Cette démarche, ainsi que la demande de versement de l’allocation, s’effectuent sur le site
À noter : : une aide d’urgence allant jusqu’à 1 500 € peut être accordée par le fonds de solidarité des chambres des métiers et de l’Artisanat (CMA).
Crée le 19-10-2026
Se préparer au Cyber Resilience Act
MultimédiaMultiMédiaLe Guide du Chef d-EntrepriseTendancesAssociationsActualitéÀ partir du 11 décembre 2027, le Cyber Resilience Act (CRA) sera totalement applicable. Les produits matériels et logiciels connectés mis sur le marché dans l’Union européenne devront alors intégrer la cybersécurité dès leur conception.
Isabelle Capet
Le règlement européen du 23 octobre 2024, appelé Cyber Resilience Act, constitue la première législation européenne qui fixe un niveau de cybersécurité minimal pour les produits numériques. Fini les produits connectés livrés avec des mots de passe par défaut ou des composants obsolètes, sans engagement de mise à jour. Le CRA impose aux fabricants de démontrer la sécurité de leurs produits tout au long de leur existence.
À compter du 11 décembre 2027, les fabricants devront ainsi respecter des exigences et des normes harmonisées qui permettront de présumer la conformité. Ils devront réaliser une déclaration UE de conformité et un marquage CE, mais aussi fournir « des soins » pendant le cycle de vie de leurs produits. Les vulnérabilités devront être notifiées dans un délai de 24 heures à l’ENISA (l’Agence européenne pour la cybersécurité), ainsi qu’aux utilisateurs concernés. Ces obligations s’appliquent à une large gamme d’équipements : smartphones, objets connectés, capteurs médicaux, ou encore solutions d’éclairage et d’alimentation électrique.
Crée le 20-10-2026
Prévoyance : un indépendant sur deux n’est pas protégé !
SocialPatrimoineProtection sociale des indépendantsFamilleLe Guide du Chef d-EntrepriseBoucle VidéoInstagramActualitéFace notamment à la complexité des offres, de nombreux travailleurs non salariés font l’impasse sur leur protection. Une étude récente décrypte les freins à la souscription et révèle les solutions attendues par les indépendants.
Fabrice Gomez
Avec le concours d’OpinionWay, le groupe UNMI a publié récemment son dernier observatoire consacré aux travailleurs non salariés (TNS) non couverts en prévoyance. Cette édition 2026 a cherché à déterminer le profil de ces TNS, à comprendre leurs freins en matière de protection sociale et à définir les leviers susceptibles de favoriser le passage à l’action.
Ainsi, interrogés sur leur perception du risque, 39 % des indépendants déclarent disposer d’une couverture qu’ils jugent insuffisante, sans réelle certitude sur ce qu’elle couvre véritablement. 52 % reconnaissent ne bénéficier d’aucun contrat de prévoyance et 9 % admettent ne pas le savoir. Des chiffres qui révèlent une profonde méconnaissance de leur propre protection.
Fait marquant, ce sont les TNS les plus âgés (33 % des 50 ans et plus) qui ont tendance à sous-estimer les risques et à ne pas se sentir concernés par la prévoyance. Un paradoxe puisque les risques d’arrêt de travail ou d’invalidité augmentent avec l’âge.
Lorsqu’on leur demande ce qui les retient de s’équiper d’une prévoyance, 53 % citent le coût comme premier frein à la souscription. Mais l’étude met également en lumière une difficulté à percevoir la valeur de la prévoyance : 47 % la considèrent avant tout comme une charge financière et 24 % comme un sujet qu’ils maîtrisent mal.
Les attentes exprimées sont claires : pour s’équiper d’une prévoyance, 51 % des répondants réclament une offre plus simple et lisible, et 50 % d’entre eux attendent une simulation claire de l’impact financier. Plus d’un tiers (36 %) envisagent d’ailleurs de se renseigner sur leur protection dans les 12 prochains mois.
Crée le 21-10-2026
Destruction de haies : la nouvelle procédure à suivre
JuridiqueAutresLe Guide du Chef d-EntrepriseEnvironnementBoucle VidéoImmanquableActualitéDepuis le 1 octobre dernier, la destruction des haies est soumise à une procédure de déclaration unique. Dans certains cas, une autorisation est requise.
Christophe Pitaud
La loi d’orientation agricole du 24 mars 2025 a simplifié la réglementation applicable à la gestion des haies en prévoyant, notamment, l’instauration d’un régime de déclaration unique préalable en cas de projet de destruction de haies. Un récent décret est venu préciser les modalités de dépôt et d’instruction de cette déclaration unique et les cas dans lesquels une autorisation est requise. Il est entré en vigueur le 1
Rappelons d’abord que la destruction d’une haie doit, par principe, être évitée et doit donc rester une exception. Lorsque la destruction d’une haie est néanmoins envisagée, l’auteur du projet est tenu de minimiser la longueur détruite et de prévoir une compensation en replantant une nouvelle haie d’un linéaire au moins égal et présentant, à terme, des « fonctionnalités » au moins équivalentes à celle de la haie détruite.
Le projet de destruction d’une haie doit faire l’objet d’une déclaration préalable en ligne sur un site officiel appelé « guichet unique de la haie ». Cette déclaration doit indiquer :
L’administration dispose ensuite d’un délai de 2 mois pour instruire le dossier et donner son accord à la réalisation du projet ou, au contraire, s’y opposer. Sachant que si elle ne répond pas dans ce délai, son silence vaut décision de non-opposition. L’intéressé est alors en droit de procéder aux travaux de destruction.
Mais l’administration peut également indiquer que les travaux nécessitent une autorisation, et non une simple déclaration. Tel est le cas lorsque la haie :
Dans ces cas, la destruction de la haie ne pourra alors avoir lieu que si une autorisation expresse est délivrée, le silence gardé par l’administration dans le délai imparti équivalant, cette fois, à un rejet de la demande.
En cas d’acceptation expresse ou tacite de l’administration, les travaux de destruction et de replantation doivent être réalisés dans un délai de 18 mois.
À noter : : jusqu’à maintenant, les projets de destruction de haies relevaient de procédures administratives régies par différentes réglementations (protection des habitats et espèces protégées, Natura 2000, réserves naturelles, sites classés…). Désormais, un régime unique s’appliquera.
Précision : : dans chaque département, un arrêté préfectoral définit un coefficient de compensation. À défaut de coefficient départemental, un ratio de 1 mètre détruit pour 1 mètre replanté s’applique.
Attention : : les travaux d’entretien ou de destruction des haies ne peuvent être réalisés pendant la période de nidification des oiseaux, cette période ne pouvant être inférieure à 21 semaines par an (dates précisées par arrêté préfectoral). Des dérogations sont toutefois prévues lorsque des circonstances exceptionnelles (intempéries, catastrophe naturelle) ont empêché la réalisation des travaux dans les délais impartis ou pour des raisons liées aux gabarits de sécurité des lignes électriques ou téléphoniques, des routes ou encore au respect des obligations légales de débroussaillement.
Crée le 19-10-2026
Et si le salarié ne signe pas son reçu pour solde de tout compte ?
AutresSocialLe Guide du Chef d-EntrepriseJurisprudenceRupture de contratBoucle VidéoAssociationsActualitéLorsqu’un salarié ne signe pas son reçu pour solde de tout compte, il appartient à l’employeur, en cas de contestation, de prouver qu’il a versé les sommes qui y sont mentionnées.
Coralie Soustre
Les sommes versées à un salarié lors de la rupture de son contrat de travail, quelle qu’en soit la cause (démission, licenciement, rupture conventionnelle…) doivent être détaillées dans un reçu pour solde de tout compte établi, en deux exemplaires, par l’employeur. Le salarié dispose de la liberté de signer ou non ce reçu, une décision qui change la donne en cas de litige sur le paiement effectif des sommes dues.
Dans une affaire récente, un salarié avait, après avoir démissionné de son emploi, saisi la justice afin d’obtenir, notamment, le paiement des sommes dues par son employeur au titre de son solde de tout compte. Le conseil de prud’hommes avait rejeté sa demande estimant qu’il n’apportait pas la preuve du non-paiement de ces sommes au moyen, par exemple, de ses relevés bancaires.
Mais pour la Cour de cassation, deux situations doivent être distinguées :
Aussi, le conseil de prud’hommes est-il « invité » à examiner de nouveau cette affaire afin de déterminer si le reçu avait été signé par le salarié. Et, en l’absence de signature (ce qui était a priori le cas dans cette affaire), de faire peser la charge de la preuve du paiement des sommes dues sur l’employeur.
Précision : : lorsque le reçu pour solde de tout compte est signé par le salarié, et non dénoncé dans les 6 mois qui suivent, les sommes qui y sont mentionnées (et uniquement celles-ci) ne peuvent plus être contestées.
Crée le 20-10-2026
Gare au défaut de notification d’un projet de cession de parts de SARL !
TransversauxJuridiqueAutresTransmissions d-entreprises/Cession d-entrepriseLe Guide du Chef d-EntrepriseDroits des sociétésContratsJurisprudenceSociétésBoucle VidéoActualitéLa cession de parts sociales d’une SARL, qui a eu lieu sans que le projet de cession ait été préalablement notifié à la société et aux associés, n’est pas valable et est susceptible d’être annulée.
Christophe Pitaud
Dans une SARL, les cessions de parts sociales ne peuvent être consenties à des tiers (c’est-à-dire à des personnes autres que les associés, leurs conjoints, leurs ascendants ou leurs descendants) qu’avec le consentement des associés.
En pratique, le projet de cession doit être notifié, par acte de commissaire de justice ou par lettre recommandée avec demande d’avis de réception, à la société et à chacun des associés. L’autorisation de la cession (on parle d’agrément) devant être donnée par la majorité des associés représentant au moins la moitié des parts sociales, sauf si les statuts prévoient une majorité plus forte.
Et attention, en raison de son caractère impératif, ce formalisme de la notification doit être scrupuleusement respecté. Car une cession à un tiers qui serait opérée sans que le projet ait été préalablement notifié à la société et aux associés encourrait la nullité.
Tel a été le cas dans une affaire où les deux associés d’une SARL s’étaient engagés à céder leurs parts sociales à une tierce personne. Quelque temps plus tard, l’un des deux associés avait effectivement vendu ses parts sociales à cette personne, cette opération ayant été ensuite validée par l’assemblée générale. Mais par la suite, la SARL avait agi en justice pour faire annuler la vente, faisant valoir l’argument selon lequel le projet de cession n’avait été notifié ni à la société ni aux associés.
La société a obtenu gain de cause, les juges ayant réaffirmé que les parts sociales d’une SARL qui comporte plus d’un associé ne peuvent être cédées à des tiers étrangers à la société que si le projet de cession a été notifié à la société et à chacun des associés par acte extrajudiciaire ou par lettre recommandée avec demande d’avis de réception. Et que si cette formalité n’est pas accomplie, la cession doit être annulée.
À noter : : dans cette affaire, les arguments, invoqués par l’acquéreur des parts sociales, selon lesquels, d’une part, les deux associés cédants avaient la qualité de gérant, si bien que la société avait nécessairement eu connaissance de la cession, et d’autre part, que ces deux associés avaient agréé le cessionnaire lors d’une assemblée générale, n’ont pas trouvé grâce aux yeux des juges.
Crée le 16-10-2026
Devez-vous moduler votre avance de crédits d’impôt de 2027 ?
PatrimoineFiscalFiscalité personnelleFiscalitéImpots sur le revenuAvantages fiscauxLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableActualitéLorsqu’ils y ont intérêt, les contribuables peuvent, jusqu’au 10 décembre prochain, réduire, voire supprimer, l’avance de crédits et réductions d’impôt sur le revenu susceptible de leur être versée en janvier 2027.
Marion Beurel
Les crédits et réductions d’impôt sur le revenu « récurrents » (dons, services à la personne, frais de garde des jeunes enfants, investissements locatifs…) donnent lieu au versement d’une avance de 60 % à la mi-janvier de chaque année. En pratique, l’avance de janvier 2027 sera calculée sur la base de la déclaration des revenus de 2025 effectuée au printemps 2026.
Lorsque vos dépenses ouvrant droit à ces avantages fiscaux ont diminué en 2026 par rapport à celles déclarées en 2025, vous pouvez réduire le montant de cette avance, voire y renoncer en totalité si vous ne supportez plus ce type de dépenses en 2026. Pourquoi ? Vous éviterez ainsi d’avoir à rembourser un trop-perçu l’été prochain !
Mais attention, vous avez jusqu’au 10 décembre 2026 pour revoir à la baisse ou annuler l’avance de janvier 2027. En pratique, rendez-vous dans votre espace Finances publiques du site impots.gouv.fr, rubrique « Gérer mon prélèvement à la source », menu « Gérer vos avances de réductions et crédits d’impôt ».
En 2025, 62 843 modulations à la baisse de l’avance ont été effectuées ainsi que 269 555 renonciations, soit 332 398 actions au total. Un nombre en très légère baisse par rapport à l’année précédente (335 510 en 2024).
En janvier 2026, 9,25 millions de foyers fiscaux ont bénéficié de l’avance pour un montant total de 5,9 Md€, soit un montant moyen de 638 €. Le nombre de contribuables concernés et les montants versés sont restés stables par rapport aux années précédentes.
Précision : : si vous avez bénéficié, en 2026, d’un versement immédiat par l’Urssaf du crédit d’impôt pour services à la personne (travaux ménagers, jardinage, soutien scolaire…), ce montant sera automatiquement déduit de l’avance de janvier prochain.
À savoir : : si vous avez droit pour la première fois à ces avantages fiscaux au titre de vos dépenses de 2026, et donc que vous n’aviez pas ce type de dépenses en 2025, vous ne bénéficierez pas de l’avance de janvier 2027. En revanche, elle vous sera versée en janvier 2028.
Ne pas oublier : : l’avance est versée sur le compte bancaire que vous avez renseigné dans la rubrique « Gérer mon prélèvement à la source ». Pensez à vérifier si vos coordonnées bancaires sont à jour et, le cas échéant, à les actualiser.
Crée le 12-10-2026
Une année record pour les créations d’associations
JuridiqueLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableAssociationsActualitéPlus de 83 400 associations ont été créées entre le 1 juillet 2025 et le 30 juin 2026.
Sandrine Thomas
La crise sanitaire liée à l’épidémie de Covid-19, marquée par de nombreuses semaines de confinement à compter de mars 2020, avait entraîné une très forte diminution du nombre des créations d’associations. Ainsi, alors que depuis 2014, plus de 71 000 associations voyaient le jour chaque année, seulement 65 014 associations avaient été créées entre le 1
À compter du second semestre 2021, le nombre d’associations créées était reparti doucement à la hausse avec 66 487 nouvelles structures sur la période 2021-2022. Un élan qui s’était confirmé avec 71 128 créations sur la période 2022-2023 et 73 120 sur la période 2023-2024 pour atteindre, sur la période 2024-2025 un niveau jamais égalé depuis 2015 de 74 330 nouvelles associations.
Enfin, cette dernière année marque un record inédit avec 83 430 nouvelles associations qui ont été créées entre le 1
Côté secteur, sur les 3 dernières années, un quart des nouvelles associations ont été créées dans les domaines de la culture et de la pratique d’activités artistiques et culturelles (25,5 % des créations). Suivent les associations proposant des activités sportives et de plein air (16,9 %), les clubs de loisirs (8,6 %), les associations d’entraide (8,2 %) et les associations œuvrant pour l’éducation et la formation (5,4 %).
À noter : : on compterait, en France, entre 1,55 et 1,65 million d’associations actives.
Recherches & Solidarités, La France associative en mouvement, 24e édition, octobre 2026
Crée le 19-10-2026
Jours fériés du mois de novembre : comment procéder ?
SocialLe Guide du Chef d-EntrepriseConditions de travailBoucle VidéoAssociationsActualitéTour d’horizon des règles à respecter pour gérer les jours fériés des 1 et 11 novembre dans votre entreprise.
Coralie Soustre
Au mois de novembre, deux jours fériés doivent être gérés dans votre entreprise : le jour de la Toussaint, le 1
Le 11 novembre étant considéré comme un jour férié dit « ordinaire » (par opposition au jour férié du 1
S’agissant du 1
Les salariés qui bénéficient de jours de repos durant les 1
À l’inverse, si vos salariés viennent travailler ces jours-là, ils ne bénéficient d’aucune majoration de salaire. Pensez tout de même à vérifier votre convention collective qui peut prévoir une telle majoration en cas de travail les jours fériés et/ou le dimanche.
Si le 11 novembre est chômé dans votre entreprise, vos salariés en vacances ce jour-là ne doivent pas se voir décompter un jour de congés payés. Ainsi, la journée de congé « économisée » du fait du jour férié chômé peut venir prolonger leur période de vacances ou être prise à une autre période. La même règle s’applique pour le 1
Attention : : en principe, les jeunes de moins de 18 ans ne doivent pas travailler pendant les jours fériés. Et si votre entreprise est située en Alsace-Moselle, ce sont l’ensemble de vos salariés qui doivent être en repos à l’occasion des 1 et 11 novembre.
Précision : : pour les salariés mensualisés ayant moins de 3 mois d’ancienneté, le maintien de salaire ne comprend pas la rémunération des heures supplémentaires qui auraient normalement dû être effectuées durant les jours fériés chômés.
À noter : : la loi ne prévoit aucun report ou contrepartie en faveur des salariés lorsqu’un jour férié coïncide avec un jour de repos comme le dimanche 1 novembre 2026. En revanche, votre convention collective peut permettre à vos salariés de récupérer ce jour ou de bénéficier d’un complément de salaire.
Crée le 16-10-2026
Gare à la validité d’une clause d’augmentation forfaitaire du loyer d’un bail commercial !
AutresJuridiqueBail commercialLe Guide du Chef d-EntrepriseJurisprudenceBoucle VidéoAssociationsActualitéLa clause d’un bail commercial, qui prévoit que le loyer augmentera forfaitairement, automatiquement et périodiquement, sans limite de plafond ni de durée, est, aux yeux des juges, une clause de révision du loyer à la seule hausse, et n’est donc pas valable.
Christophe Pitaud
Si le loyer initial d’un bail commercial est fixé librement par les parties, il n’en est pas de même pour la révision du loyer en cours de bail. En effet, cette dernière obéit aux règles définies par le Code de commerce. Et ces règles sont impératives. Les clauses qui y dérogeraient ne seraient donc pas valables.
Ainsi, dans une affaire récente, un bail commercial prévoyait que le loyer serait, au terme de la deuxième année entière suivant la date de commencement du bail, révisé annuellement au 1
Les juges ont estimé qu’une telle clause, qui prévoyait que le loyer augmenterait périodiquement (chaque année), automatiquement et forfaitairement (+1,5 % par an au moins), sans prévoir de limite de plafond ni de durée, s’analysait comme une clause de révision du loyer à la seule hausse. Pour les juges, cette clause n’était pas valable. En effet, une clause d’indexation du loyer doit pouvoir jouer à la hausse comme à la baisse.
Crée le 16-10-2026
Avoirs non déclarés : le retour de la cellule de régularisation fiscale ?
PatrimoineFiscalLe Guide du Chef d-EntrepriseFiscalité personnelleFiscalitéBoucle VidéoActualitéFace à l’intensification des échanges de données fiscales entre États, le gouvernement envisage le retour d’une cellule de régularisation des avoirs étrangers non déclarés, inspirée de l’ancien STDR.
Fabrice Gomez
Mi-septembre, le Premier ministre, Sébastien Lecornu, avait annoncé vouloir mettre en place un dispositif particulier pour permettre aux contribuables qui détiennent des avoirs non déclarés à l’étranger de se mettre en conformité avec le fisc. Une annonce qui a été confirmée lors de la présentation du projet de loi de finances pour 2027, bien que la mesure n’y figure pas encore formellement mais laisse présager un ajout par voie d’amendement. Si les contours précis de ce mécanisme restent à définir, cette initiative rappelle un précédent dispositif similaire : le service de traitement des déclarations rectificatives (STDR). L’occasion de revenir sur ses grandes lignes.
Créé en juin 2013 et fermé fin décembre 2017, le service de traitement des déclarations rectificatives était une cellule de l’administration fiscale chargée de traiter les demandes de régularisation des contribuables français détenant des avoirs non déclarés à l’étranger. En échange de cette « révélation », le contribuable repentant pouvait bénéficier de pénalités réduites.
Durant sa période d’activité, le STDR a reçu plus de 50 000 demandes de régularisation (dossiers complets) représentant un montant d’avoirs de plus de 35 milliards d’euros. Au 31 décembre 2017, le montant total recouvré par l’État s’élevait à 8,3 milliards d’euros.
Bien que ce dispositif ait connu un certain succès, il n’a jamais eu vocation à être pérenne, notamment en raison de l’entrée en vigueur progressive, en 2017 et 2018, de l’échange automatique d’informations entre États membres de l’Union européenne en matière d’avoirs financiers détenus à l’étranger.
Bien que les modalités du nouveau STDR ne soient pas encore connues, son retour n’est peut-être pas le fruit du hasard. En effet, une directive européenne du 17 octobre 2023 (DAC 8), entrée en vigueur le 1
Crée le 15-10-2026
Vers une nouvelle aide fiscale pour les entreprises après les incendies de l’été 2026
FiscalFiscalité professionnelleTaxes locales/Impôts locauxAvantages fiscauxLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLe projet de loi de finances pour 2027 prévoit des dégrèvements d’impôts locaux au titre de 2026 en faveur des entreprises touchées par les incendies de l’été dernier et ayant subi une baisse de leur chiffre d’affaires.
Marion Beurel
Il y a plusieurs semaines, un plan de soutien aux entreprises sinistrées par les incendies survenus l’été dernier en Gironde, dans les Landes et dans le Var avait été annoncé par le gouvernement, notamment des dégrèvements d’impôts locaux au titre de 2026 pour les locaux détruits ou dont l’accès ou l’occupation sont devenus impossibles. Le projet de loi de finances pour 2027 vient compléter ces mesures en prévoyant des dégrèvements, notamment de cotisation foncière des entreprises (CFE) et de taxes foncières dues au titre de 2026, pour les entreprises de moins de 250 salariés dont les biens immobiliers sont situés dans une commune confinée ou évacuée par décision de l’autorité préfectorale du fait de ces incendies.
Pour en bénéficier, l’entreprise devrait avoir constaté une baisse de son chiffre d’affaires d’au moins 20 % durant la période comprise entre le 1
À noter : : les éventuelles indemnisations versées par les assurances au titre des pertes d’exploitation constatées entre juillet et septembre 2026 viendraient en diminution du dégrèvement.
Crée le 14-10-2026
Des exonérations de cotisations sociales prolongées
SocialCotisations socialesLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLes régimes d’exonérations de cotisations sociales bénéficiant au rachat de jours de RTT, à la prime de partage de la valeur et aux rémunérations des salariés sapeurs-pompiers volontaires seraient prolongés par le projet de loi de financement de la Sécurité sociale.
Sandrine Thomas
Ces dernières années, le gouvernement a instauré plusieurs exonérations temporaires de cotisations et contributions sociales normalement dues sur certaines rémunérations versées aux salariés. Ces exonérations, qui doivent normalement prendre fin au 31 décembre 2026, seraient prolongées, voire pérennisées par le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 actuellement en discussion au Parlement. Zoom sur les dispositifs concernés.
Depuis 2022, les salariés peuvent demander à leur employeur la monétisation (ou rachat) de tout ou partie de leurs jours de réduction du temps de travail (RTT). Si leur employeur accepte, ils travaillent au lieu de poser un jour ou une demi-journée de RTT et perçoivent, en contrepartie des heures de travail ainsi accomplies, une rémunération qui est majorée, en principe, à hauteur de 25 %. Ces heures de travail donnent droit, pour les employeurs, à une déduction forfaitaire de cotisations sociales patronales (1,50 € par heure pour les entreprises de moins de 20 salariés et 0,50 € pour celles d’au moins 20 salariés). De leur côté, les salariés bénéficient, sur cette rémunération, d’une réduction de leurs cotisations salariales d’assurance vieillesse.
Ce dispositif et son régime social de faveur qui, aujourd’hui, concernent les jours de RTT acquis jusqu’au 31 décembre 2026 devraient être pérennisés par le PLFSS.
La prime de partage de la valeur que les entreprises accordent à leurs salariés est exonérée de cotisations et contributions sociales patronales et salariales dans la limite de 3 000 € par année civile et par salarié. Une limite portée à 6 000 € notamment dans les entreprises qui mettent en place volontairement la participation et/ou l’intéressement et dans les associations d’intérêt général.
En outre, dans les entreprises de moins de 50 salariés, les primes versées jusqu’au 31 décembre 2026 aux salariés dont la rémunération des 12 derniers mois est inférieure à 3 fois le Smic annuel sont, dans les limites de 3 000 € ou de 6 000 €, exonérées de CSG-CRDS et d’impôt sur le revenu. Le PLFSS prolongerait l’exonération de CSG-CRDS d’une année, soit pour les primes versées jusqu’au 31 décembre 2027. Il mettrait fin, en revanche, à l’exonération d’impôt sur le revenu.
Depuis le 1
Cet avantage, qui doit prendre fin au 31 décembre 2026, serait pérennisé. Cette réduction de cotisations ne pourrait bénéficier qu’à 5 salariés par employeur et serait limité à un montant annuel fixé par décret.
Projet de loi de financement de la Sécurité sociale pour 2027, n° 3211, Assemblée nationale
Crée le 14-10-2026
Baromètre France Num 2026 du numérique et de l’IA dans les TPE-PME
MultimédiaMultiMédiaTendancesLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéComme chaque année, le Baromètre France Num publié par la Direction générale des Entreprises livre ses statistiques sur l’évolution de la perception et des usages du numérique, et aussi désormais de l’intelligence artificielle, par les TPE-PME.
Isabelle Capet
Publiée en septembre 2026, la dernière édition du Baromètre France Num montre que 83 % des entreprises ont au moins une solution de visibilité en ligne (site internet, réseaux sociaux…), un chiffre stable par rapport à l’année précédente. Mais cette solution prend une importance croissante dans leur modèle d’affaires : 46 % ont au moins 5 % de leurs clients qui proviennent d’internet (+2 points) et 17 % réalisent plus de la moitié de leur chiffre d’affaires en ligne (+2 points).
Autre information relevée par le baromètre : 71 % des TPE-PME interrogées pensent que le numérique apporte un bénéfice réel, un chiffre en baisse toutefois de 7 points. Cette baisse est plus forte chez les TPE (-8 points) et dans les secteurs du commerce, du bâtiment et de la construction ainsi que dans ceux des transports et de la logistique.
Quant à l’usage de l’IA, en 2026, 40 % des entreprises sondées déclarent avoir au moins une solution l’utilisant, soit +14 points par rapport à l’an dernier et une multiplication par 3 en 2 ans (13 % en 2024).
Pour consulter le baromètre : www.francenum.gouv.fr
Crée le 14-10-2026
Le label ISR part à la conquête du capital-investissement
PatrimoineLe Guide du Chef d-EntreprisePlacementBoucle VidéoInstagramActualitéGage de confiance pour les épargnants, le label ISR s’ouvre au capital-investissement. Une consultation publique sur le futur référentiel dédié à cette classe d’actifs vient d’être lancée. Les acteurs du marché ont jusqu’au 19 novembre 2026 pour faire remonter leurs observations.
Fabrice Gomez
Créé en 2016, le label ISR (investissement socialement responsable) est devenu un outil incontournable dans l’univers de la finance durable. Rappelons que le label ISR est un label d’État dont le rôle est d’aider les épargnants à identifier facilement les fonds pratiquant l’investissement socialement responsable et à donner à ces mêmes fonds un gage de confiance et de crédibilité. Accordé aux fonds respectant un cahier des charges strict (référentiel), le label ISR est attribué pour 3 ans, renouvelables après un nouvel audit. Concrètement, pour prétendre à ce label, les fonds d’investissement doivent notamment appliquer des critères extra-financiers comme les critères ESG (environnemental, social et de gouvernance).
Nouvelle étape pour le label ISR : son ouverture prochaine au capital-investissement. Mais avant de lancer la labellisation pour cette classe d’actifs, le comité du label ISR a annoncé l’ouverture d’une consultation publique (qui s’achèvera le 19 novembre 2026) afin de recueillir les observations de toutes les parties prenantes (sociétés de gestion, investisseurs, entreprises financées, certificateurs, experts, associations…) sur le premier référentiel dédié à l’investissement dans les entreprises non cotées en Bourse. À l’issue de cette phase, le comité du label ISR analysera les contributions et proposera une version revue. Celle-ci sera ensuite soumise à l’approbation du ministre de l’Économie et des Finances.
Globalement, ce nouveau référentiel s’appuie sur une architecture similaire aux référentiels établis pour les valeurs mobilières et immobilières. Les fonds seront donc tenus de mener une analyse ESG complète, avec une attention particulière donnée aux enjeux climatiques, basée sur une méthodologie robuste avec les mêmes critères d’exclusion E, S et G que les autres référentiels du label. Les fonds devront également prendre en compte les enjeux ESG dans la construction et la vie du portefeuille, élaborer des politiques d’engagement actionnarial ambitieuses, suivre les performances ESG dans le temps et rendre tous ces éléments accessibles aux investisseurs. Affaire à suivre, donc...
À noter : : le label ISR peut être attribué aux fonds actions, obligataires et immobilier (SCPI, OPCI et FIA immobiliers).
Crée le 12-10-2026
Incendies : des aides pour les employeurs et les travailleurs indépendants
SocialLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLes employeurs et les non-salariés touchés par les mesures d’évacuation liées aux incendies survenus cet été en Gironde, dans les Landes et dans le Var pourraient bénéficier d’une réduction des cotisations sociales dues au titre de l’année 2026.
Sandrine Thomas
Les violents incendies survenus cet été en Gironde, dans les Landes et dans le Var ont contraint près de 19 000 entreprises à évacuer leurs locaux. Afin de préserver leur trésorerie et ainsi limiter les pertes d’emploi, l’Urssaf leur a permis de reporter le paiement des échéances de cotisations sociales dues au titre des mois d’août à octobre 2026. Des reports applicables sans pénalités ni majorations de retard.
Comme annoncé par le gouvernement, le projet de loi de financement de la Sécurité sociale irait plus loin en accordant une réduction du montant des cotisations sociales dues par les employeurs et les travailleurs indépendants ayant subi, en 2026, une diminution de leur chiffre d’affaires, en raison notamment de la suspension de leur activité ou de la baisse de la fréquentation touristique.
Les employeurs de moins de 250 salariés pourraient bénéficier, pour les mois de juillet, août et septembre 2026, d’une exonération, totale ou partielle, des cotisations et contributions sociales patronales normalement dues sur les rémunérations de leurs salariés. Le niveau de cette exonération serait fonction du montant de la diminution de leur chiffre d’affaires constatée entre le 1
Les travailleurs non salariés, quelle que soit leur activité (commerciale, artisanale, libérale et agricole), pourraient, quant à eux, demander une réduction du montant de leurs cotisations et contributions sociales personnelles dues pour l’année 2026, à condition cependant que leur chiffre d’affaires réalisé entre le 1
Attention : : seuls les employeurs ayant un établissement situé dans l’une des communes confinées ou évacuées en raison des incendies survenus en juillet et août 2026 en Gironde, dans les Landes et dans le Var ainsi que les travailleurs indépendants ayant leur établissement ou, en l’absence d’établissement, leur domicile (déclaré comme adresse de l’entreprise) dans ces communes seraient concernés. La liste de ces communes serait fixée par arrêté.
À noter : : les modalités d’appréciation de la baisse du chiffre d’affaires seraient fixées par décret.
En pratique : : le montant de la déduction applicable serait connu seulement lors de la régularisation définitive des cotisations au printemps 2027.
Art. 4, projet de loi de financement de la Sécurité sociale pour 2027, n° 3211, Assemblée nationale
Crée le 13-10-2026
De nouvelles mesures de soutien en faveur des agriculteurs
GestionJuridiqueTrésorerie/Délais de paiementFinancement d-entrepriseAides à l-entrepriseLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableActualitéLa ministre de l’Agriculture a annoncé récemment de nouvelles mesures de soutien pour les agriculteurs, notamment la prise en charge par l’État des intérêts des prêts de trésorerie.
Christophe Pitaud
Un mois après l’annonce du vaste plan CASI (Climat – Adaptation – Sécheresse – Incendies), la ministre de l’Agriculture vient de présenter un certain nombre de mesures complémentaires destinées à soutenir la trésorerie des exploitations agricoles.
En premier lieu, la ministre a indiqué que l’État prendrait en charge les intérêts (2,5 %) des prêts de trésorerie souscrits par les exploitants agricoles auprès des banques qui les ont déployés. Ces prêts à taux réduit deviendront donc des prêts à taux zéro.
En outre, les agriculteurs nouvellement installés auront la possibilité de rééchelonner leur prêt. Et, là encore, l’État prendra en charge les intérêts et le surcoût lié à ce report.
En deuxième lieu, le fonds d’urgence « de réarmement » agricole, initialement doté de 235 milliards d’euros, se voit crédité de 21 milliards d’euros supplémentaires. Rappelons que ce fonds est destiné à permettre de financer notamment l’achat de fourrages, d’aliments pour animaux, de semences et de plants.
En principe, les premiers paiements sont en train d’être versés sur les comptes bancaires des exploitants agricoles.
Autre annonce de la ministre, l’obligation faite aux bailleurs de répercuter sur leurs fermiers les dégrèvements de taxe foncière sur le non bâti (TFNB) qui sont accordés dans le cadre du plan CASI sera renforcée via une modification des procédures fiscales.
S’agissant de l’aide à l’achat de gazole non routier (GNR) de 15 centimes d’euro par litre, le guichet pour les achats effectués en avril, mai et juin va être réouvert pour permettre aux retardataires de percevoir l’aide.
Enfin, la procédure pour demander l’aide à l’achat d’engrais azotés simples est assouplie. Désormais, une facture non acquittée ou même un simple bon de commande suffiront pour déposer et enregistrer une demande. Sachant que la facture acquittée devra être déposée ensuite pour prouver le paiement.
Le montant de cette aide s’élève à 50 € ou à 70 €, selon les cas, par tonne d’engrais achetés, plafonné à 50 % des achats réalisés en 2025. Elle n’est versée que si son montant atteint 350 €.
Rappel : : l’aide à l’achat de GNR est prolongée jusqu’à la fin de l’année.
Rappel : : l’aide à l’achat d’engrais est également prolongée pour les achats réalisés jusqu’à la fin de l’année.
Crée le 13-10-2026
Vente d’un local commercial conclue au mépris du droit de préférence du locataire
AutresJuridiqueBail commercialLe Guide du Chef d-EntrepriseContratsJurisprudenceBoucle VidéoActualitéLorsque le propriétaire a vendu un local commercial sans avoir respecté le droit de préférence du locataire, ce dernier peut faire annuler la vente en agissant en justice dans un délai de 2 ans qui court à compter du jour où il a eu connaissance de la vente.
Christophe Pitaud
Le commerçant qui exploite un fonds de commerce dans un local loué dispose, lorsque ce local est mis en vente, d’un droit dit « de préférence » qui lui permet de l’acheter en priorité par rapport à un autre candidat à l’acquisition.
Et attention, lorsque son droit de préférence n’a pas été respecté (soit parce qu’il n’a pas été initialement informé de l’intention du propriétaire de vendre le local, soit parce qu’il n’a pas été informé des conditions ou du prix de vente plus avantageux proposés à un acquéreur), le locataire est en droit d’obtenir en justice l’annulation de la vente. Cette action devant être intentée dans un délai de 2 ans qui court, viennent de préciser les juges, à compter du jour où le locataire a eu connaissance de la vente.
Dans cette affaire, un hangar à usage commercial avait été vendu sans que le locataire ait été mis en mesure d’exercer son droit de préférence. Il avait alors agi en justice afin de faire annuler la vente. Mais son action avait été rejetée par la cour d’appel car elle avait été intentée plus de 2 ans après la date de la lettre recommandée que l’acquéreur avait envoyée au locataire pour l’informer de la vente.
Le locataire avait contesté cette décision. Car pour lui, le délai de prescription de 2 ans ne peut commencer à courir que lorsque le locataire connaît le prix et les conditions de la vente, et donc dans cette affaire, seulement à compter de la date à laquelle il avait reçu la copie de l’acte de vente envoyée par les services fonciers.
La Cour de cassation ne lui a pas donné raison et a confirmé la décision de la cour d’appel : le délai de 2 ans pour intenter l’action en nullité court à compter du jour où le locataire a connaissance de l’existence de la vente, même s’il n’en connaît ni le prix ni les conditions.
En pratique : : le propriétaire doit informer le locataire, par lettre recommandée AR, de son intention de vendre le local. Cette notification, qui doit indiquer le prix et les conditions de la vente envisagée, vaut offre de vente au profit du locataire. Ce dernier dispose alors d’un délai d’un mois à compter de la réception de cette offre de vente pour se prononcer. Et s’il accepte d’acquérir le local, il a 2 mois à compter de la date d’envoi de sa réponse au propriétaire pour réaliser la vente. Ce délai étant porté à 4 mois lorsqu’il accepte l’offre de vente sous réserve d’obtenir un prêt.
Crée le 12-10-2026
Déclaration « pays par pays » : au plus tard le 31 décembre 2026
FiscalImpots sur les bénéficesLe Guide du Chef d-EntrepriseFiscalité professionnelleBoucle VidéoActualitéLes entreprises qui détiennent des filiales étrangères peuvent être tenues de souscrire, avant la fin de l’année, une déclaration dite « pays par pays » concernant les résultats du groupe au titre de leur exercice 2025.
Marion Beurel
Dans le but de lutter contre l’érosion de la base d’imposition et le transfert de bénéfices, certaines entreprises françaises qui détiennent des filiales ou des succursales à l’étranger sont dans l’obligation de souscrire, chaque année, une déclaration dite « pays par pays ». Sont notamment concernées par ce reporting international les entreprises tenues d’établir des comptes consolidés, qui réalisent un chiffre d’affaires annuel hors taxes consolidé au moins égal à 750 M€ et qui ne sont pas détenues par une société elle-même soumise à cette obligation déclarative.
La déclaration doit contenir, pour chaque pays d’implantation du groupe et de manière agrégée, un certain nombre d’informations sur les résultats économiques, comptables et fiscaux du groupe, notamment les bénéfices (ou les pertes) ainsi que l’impôt sur les bénéfices acquitté. Elle doit également indiquer, par pays, l’identification de toutes les entreprises constitutives du groupe ainsi que leurs principales activités.
Le dépôt de la déclaration devant intervenir dans les 12 mois suivant la clôture de l’exercice, les entreprises dont l’exercice coïncide avec l’année civile doivent la transmettre, au titre de 2025, au plus tard le 31 décembre 2026.
En outre, certaines grandes entreprises multinationales doivent désormais déclarer, chaque année, auprès du grand public, des informations relatives à l’impôt sur les bénéfices dont elles sont redevables. Cette nouvelle déclaration pays par pays publique s’applique aux exercices ouverts à compter du 22 juin 2024 et doit être déposée dans les 12 mois suivant la clôture de l’exercice. En conséquence, la première communication devra être effectuée par les entreprises dont l’exercice coïncide avec l’année civile au plus tard le 31 décembre 2026 au titre de l’exercice clos le 31 décembre 2025.
À ce titre, le rapport établi par les entreprises doit être présenté selon un modèle et des formats de déclaration électroniques spécifiques. Toutefois, une mesure dérogatoire est prévue pour les exercices ouverts entre le 1
En pratique : : la déclaration doit être produite par voie électronique à l’aide du formulaire n° 2258.
Précision : : les informations fournies dans la déclaration doivent être rédigées en anglais.
Attention : : le défaut de déclaration est sanctionné par une amende dont le montant peut aller jusqu’à 100 000 €.
En pratique : : outre un dépôt auprès du greffe du tribunal de commerce, le rapport doit être mis gratuitement à disposition du public pendant au moins 5 ans sur le site internet de l’entreprise.
Crée le 08-10-2026
Indemnisation d’une association victime d’une infraction
AutresJuridiqueLe Guide du Chef d-EntrepriseJurisprudenceBoucle VidéoImmanquableAssociationsActualitéL’association qui est la victime directe d’une infraction, telle une escroquerie, a le droit d’obtenir une réparation intégrale de son préjudice.
Sandrine Thomas
Les associations peuvent agir en justice afin de défendre leurs intérêts. À ce titre, elles peuvent notamment obtenir réparation du préjudice matériel et moral qu’elles subissent en raison d’une infraction dont elles sont victimes (vol, escroquerie, dégradation de biens, détournement de fonds, diffamation…).
Dans une affaire récente, le président d’une unité locale d’une association avait, via des manœuvres frauduleuses, convaincu un partenaire commercial de lui verser directement des fonds destinés à l’association.
La cour d’appel avait condamné le président de l’unité locale pour escroquerie. Mais elle avait refusé d’accorder une indemnisation à l’association estimant que celle-ci n’était pas une victime directe de cette infraction.
Cette décision a été remise en cause par la Cour de cassation qui a considéré que l’escroquerie avait bel et bien été commise au préjudice de l’association. En effet, cette infraction l’avait privée d’une rentrée d’argent de plus de 85 000 €. En tant que victime directe, l’association avait donc le droit d’obtenir réparation intégrale de son préjudice.
Crée le 12-10-2026
Vers une évolution du régime social des indemnités de rupture du contrat de travail ?
SocialLe Guide du Chef d-EntrepriseRupture de contratBoucle VidéoImmanquableInstagramAssociationsActualitéLe projet de loi de financement de la Sécurité sociale prévoit qu’à compter du 1 janvier 2027, les indemnités de rupture du contrat de travail seraient exonérées de cotisations sociales dans la limite d’un plafond annuel de la Sécurité sociale.
Sandrine Thomas
Les indemnités versées par l’employeur au salarié lors de la rupture de son contrat de travail bénéficient d’un régime social favorable en ce qu’elles sont en partie exonérées de cotisations sociales (patronales et salariales) et de CSG-CRDS. Toutefois, ce régime s’est complexifié au fil des réformes successives au point qu’il diffère désormais selon le mode de rupture du contrat (licenciement pour motif personnel ou économique, rupture conventionnelle homologuée ou collective, mise à la retraite) et selon la nature des prélèvements (cotisations ou CSG-CRDS).
Par exemple, les indemnités de licenciement réglées dans le cadre d’un plan de sauvegarde de l’emploi (PSE) sont exonérées de cotisations sociales dans la limite de deux fois le plafond annuel de la Sécurité sociale (Pass), soit 96 120 € en 2026. De leur côté, les indemnités versées lors d’un licenciement hors PSE ou en cas de rupture conventionnelle homologuée sont exonérées de cotisations sociales dans la double limite de deux fois le Pass et du plus élevé des trois montants suivants :
Aussi, afin de simplifier ce régime social, le projet de loi de financement de la Sécurité sociale, actuellement en discussion au Parlement, mettrait en place une limite unique d’exonération pour toutes les indemnités versées dans le cadre d’une rupture du contrat de travail prenant effet à compter du 1
À partir de 2027, les indemnités de rupture du contrat de travail, quelle qu’en soit la cause (licenciement PSE ou hors PSE, rupture conventionnelle homologuée, mise à la retraite…) seraient toutes exonérées de cotisations sociales et de CSG-CRDS (ainsi que d’impôt sur le revenu) dans la limite d’un Pass. Un montant qui pourrait s’élever à 48 900 € en 2027. Cette mesure s’appliquerait également aux indemnités de cessation forcée des fonctions de mandataires sociaux (qui sont actuellement exonérées dans la limite de 2 Pass).
Précision : : selon l’étude d’impact du projet de loi, seuls 5 % des salariés percevant des indemnités de rupture seraient concernées par cette modification. En effet, en 2024, 95 % des salariés ont reçu une indemnité inférieure à un Pass (46 368 €).
À noter : : sans changement, les indemnités de rupture du contrat de travail dépassant 10 Pass et les indemnités de cessation forcée des fonctions de mandataires sociaux excédant 5 Pass (incluant, le cas échéant, les indemnités de rupture du contrat de travail) resteront intégralement soumises aux cotisations sociales.
Art. 6, projet de loi de financement de la Sécurité sociale pour 2027, n° 3211, Assemblée nationale
Crée le 09-10-2026
Quand la mise en liquidation judiciaire d’une entreprise en redressement s’impose
JuridiqueAutresTransversauxLe Guide du Chef d-EntrepriseJurisprudenceDéfaillance d-entrepriseBoucle VidéoActualitéLorsque le redressement d’une entreprise se révèle impossible, elle doit être placée en liquidation judiciaire. Tel est le cas lorsqu’elle ne démontre pas être en mesure de couvrir ses charges d’exploitation.
La Rédaction
Une procédure de redressement judiciaire ouverte à l’encontre d’une entreprise peut être convertie à tout moment en liquidation judiciaire lorsque son redressement se révèle manifestement impossible.
Dans une affaire récente, un boulanger mis en redressement judiciaire avait contesté la conversion de la procédure en liquidation judiciaire. À l’appui de sa contestation, il faisait valoir qu’il était en mesure de régler sa dette puisqu’il disposait d’une somme d’environ 25 000 € sur ses comptes bancaires et que son chiffre d’affaires de l’année ayant précédé sa mise en redressement judiciaire avait augmenté.
Mais les juges n’ont pas été sensibles à ses arguments et ont confirmé la mise en liquidation judiciaire du boulanger. En effet, ils ont relevé :
Pour toutes ces raisons, les juges ont estimé que la conversion de la procédure de redressement en liquidation judiciaire était justifiée.
Crée le 08-10-2026
Pas de déduction pour les frais vestimentaires des professionnels libéraux !
FiscalLe Guide du Chef d-EntrepriseFiscalité professionnelleFiscalité des résultatsBoucle VidéoActualitéLe gouvernement a confirmé que les vêtements de la vie courante, tels que les costumes et les tailleurs, ne sont pas déductibles des bénéfices non commerciaux (BNC) dans la mesure où ils sont considérés comme ayant un caractère personnel.
Marion Beurel
En principe, le bénéfice non commercial (BNC) imposable d’un professionnel est constitué par l’excédent des recettes sur les dépenses nécessitées par l’exercice de sa profession.
À ce titre, la question s’est posée de savoir si les frais relatifs aux tenues portées par les professionnels libéraux pouvaient être déductibles.
Tout dépend du type de vêtements, vient de rappeler le gouvernement. Ce dernier a confirmé que seules les dépenses relatives à l’acquisition de vêtements professionnels spécifiques (robe des avocats, par exemple) peuvent être admises en déduction.
En revanche, les frais relatifs à des vêtements qui ne se distinguent pas de ceux portés dans la vie courante, tels que les costumes, les cravates ou encore les tailleurs, sont considérés comme ayant un caractère personnel et ne sont donc pas déductibles, même partiellement. Peu importe qu’ils soient exclusivement portés dans le cadre de l’exercice de la profession.
Précision : : la députée ayant posé la question au gouvernement remettait en cause le caractère personnel de ces vêtements au motif que le costume, la cravate, la chemise ou les chaussures de ville n’ont aujourd’hui plus aucun usage privé avéré comme cela pouvait être le cas autrefois quand les personnes s’apprêtaient pour les occasions particulières, alors qu’ils constituent des éléments indispensables à la présentation professionnelle et à la crédibilité de la fonction. Mais cet argument n’a pas été retenu par le gouvernement qui a estimé que ces vêtements peuvent encore aujourd’hui être portés dans la vie courante.
Crée le 07-10-2026
Obligation d’information du vendeur professionnel à l’égard d’un acheteur professionnel
JuridiqueAutresJurisprudenceContratsLe Guide du Chef d-EntrepriseBoucle VidéoActualitéLe vendeur professionnel est tenu à une obligation d’information et de conseil à l’égard d’un acheteur professionnel sur l’adéquation du produit vendu à l’usage auquel il est destiné lorsque ce dernier n’a pas la compétence pour apprécier la portée exacte des caractéristiques techniques de ce produit.
Christophe Pitaud
Les vendeurs professionnels sont tenus à une obligation d’information et de conseil à l’égard de leurs clients. Cette obligation leur impose notamment de se renseigner sur les besoins des acheteurs et de les informer sur l’adéquation du bien proposé à l’utilisation qui en est prévue.
Cette obligation, qui s’impose à l’égard des consommateurs, doit également être satisfaite lorsque l’acheteur est un professionnel et que la compétence de ce dernier ne lui donne pas les moyens d’apprécier la portée exacte des caractéristiques techniques du bien vendu.
C’est ce que les juges ont rappelé dans l’affaire récente suivante. Un commerçant exploitant une boucherie avait acheté auprès d’un fournisseur des produits pour l’entretien de son laboratoire et de sa chambre froide. À la suite de l’apparition de rouille sur les panneaux et les équipements de son laboratoire, le commerçant avait déclaré son sinistre auprès de son assureur, lequel avait missionné un expert qui avait conclu à l’incompatibilité entre le produit de nettoyage vendu et le matériel des panneaux et équipements du laboratoire. Le commerçant avait alors agi en justice contre le fournisseur, lui reprochant d’avoir manqué à son obligation d’information et de conseil.
Dans un premier temps, la cour d’appel saisie du litige avait rejeté la demande du commerçant. Car pour elle, même si ce dernier n’était pas un spécialiste des produits de nettoyage, il n’était pas pour autant un acheteur profane dès lors que les produits qu’il avait achetés étaient destinés au nettoyage d’un laboratoire de boucherie-charcuterie, qu’il avait été auparavant salarié dans une boucherie et qu’il n’ignorait pas l’importance et les caractéristiques des opérations de nettoyage. En outre, il était en mesure, à la seule lecture de la notice apposée sur le bidon des produits de nettoyage, de s’assurer de la compatibilité entre les surfaces à nettoyer et le produit, sans que le vendeur ait été tenu, à son égard, d’une obligation d’information et de conseil sur l’adaptation du produit vendu au nettoyage du laboratoire.
Saisie à son tour, la Cour de cassation a censuré la décision de la cour d’appel. À ses yeux, les éléments invoqués par la cour d’appel ne suffisaient pas à établir l’existence d’une compétence de ce commerçant lui permettant d’apprécier la portée exacte des caractéristiques techniques des produits de nettoyage, et donc à exclure l’obligation d’information et de conseil du vendeur à son égard. Et cette obligation imposait au vendeur de se renseigner sur les besoins du commerçant pour être en mesure de l’informer de l’inadéquation des produits de nettoyage achetés avec les surfaces à nettoyer.
Attention : : en cas de non-respect de son devoir de conseil, le vendeur est susceptible d’être condamné à verser des dommages-intérêts à l’acheteur. Dans certains cas graves, les juges peuvent même annuler la vente.
Crée le 07-10-2026
Impulsion IA 2027 : un plan d’accompagnement à l’IA pour les TPE et les salariés
MultimédiaTendancesLe Guide du Chef d-EntrepriseMultiMédiaBoucle VidéoAssociationsActualitéPour accélérer l’adoption de l’IA et former quelque 30 millions de personnes aux transformations liées à l’intelligence artificielle dans le monde du travail, le gouvernement lance le plan Impulsion IA 2027 composé de 12 mesures concrètes.
Isabelle Capet
Alors que l’intelligence artificielle (IA) s’insère de plus en plus dans les outils de travail, seuls 21 % des salariés ont aujourd’hui reçu une formation à l’IA dans leur cadre professionnel. Sans compter les petites entreprises, travailleurs indépendants et demandeurs d’emploi qui, eux, sont parfois encore loin d’avoir accès à ces outils. Le plan gouvernemental Impulsion IA 2027 veut lancer le dialogue et aider les travailleurs à mieux comprendre les usages de l’IA, à s’acculturer et à se former.
Parmi les 12 mesures qui seront mises en place, le plan prévoit notamment la création d’une plate-forme publique « Explore IA », gratuite et ouverte à tous, pour initier et approfondir ses connaissances sur les usages et les limites de l’intelligence artificielle. Autre exemple de proposition : une certification nationale d’État, développée avec l’Afpa et l’ANSSI, pour permettre aux actifs de faire reconnaître leurs compétences en matière d’IA. Le plan prévoit plus de 80 M€ pour mettre en place ces actions dans l’année à venir.
Pour en savoir plus : https://travail-emploi.gouv.fr/impulsion-ia-2027
Crée le 07-10-2026
Projet de loi de finances pour 2027 : les mesures visant les particuliers
PatrimoineFiscalDroit d-enregistrementImpots sur le revenuFiscalitéFiscalité personnelleFiscalité immobilièreLe Guide du Chef d-EntrepriseBoucle VidéoInstagramActualitéRevalorisation du barème de l’IR, dispositifs de faveur pour les dons de sommes d’argent, durcissement de la fiscalité de la location meublée... Présentation des dispositions fiscales du projet de loi de finances pour 2027 qui intéressent les particuliers.
Fabrice Gomez
Le gouvernement a présenté le projet de loi de finances pour 2027 le 1
Tout d’abord, les limites des tranches du barème de l’impôt sur le revenu 2026, qui sera liquidé en 2027, feraient l’objet d’une revalorisation de 2,1 % afin de tenir compte de l’inflation. Par ailleurs, l’abattement de 10 % dont bénéficient les retraités au titre de leurs pensions serait plafonné à 3 000 € (au lieu de 4 439 € actuellement).
Ensuite, pour favoriser les transmissions intergénérationnelles, une mesure du projet de loi de finances prévoit deux dispositifs de faveur pour les dons de sommes d’argent consentis entre le 1
Le premier instaure un relèvement de la limite du montant des dons (dons familiaux de l’article 790 G du CGI) ouvrant droit à une exonération de droits de mutation à titre gratuit (DMTG) à 50 000 €, contre 31 865 € aujourd’hui.
Le second établit une réduction à 6 % du taux des DMTG pour les dons consentis au profit d’un enfant, d’un petit-enfant, d’un arrière-petit-enfant ou, à défaut d’une telle descendance, d’un neveu ou d’une nièce ou, par représentation, d’un petit-neveu ou d’une petite-nièce, dans la limite de 100 000 € par donateur et donataire. Le donataire devant être âgé de moins de 50 ans. Ce taux serait ramené à 5 % lorsque le donataire reverse au moins 1,1 % des sommes reçues au profit d’un organisme sans but lucratif qui vient en aide aux personnes les plus démunies ou qui accompagnent les victimes de violence domestique.
Enfin, le projet de loi de finances prévoit un durcissement de la fiscalité de la location meublée non professionnelle (LMNP). Il serait question de plafonner la déductibilité des amortissements à 2,5 % et dans la limite de 7 000 € par an et par foyer fiscal. Ces limites seraient ramenées à 1,5 % et à 5 000 € pour les meublés de tourisme.
Projet de loi de finances pour 2027, n° 3210, enregistré à l’Assemblée nationale le 1er octobre 2026
Crée le 06-10-2026
Association nationale : intérêt à contester une décision locale
AutresJuridiqueLe Guide du Chef d-EntrepriseJurisprudenceBoucle VidéoImmanquableAssociationsActualitéUne association dont le champ d’intervention est national peut demander l’annulation de certaines décisions adoptées au niveau local.
Sandrine Thomas
Une association ne peut engager une action en justice que si elle a un intérêt à agir au regard de l’objet défini dans ses statuts, notamment quant à son périmètre géographique. C’est pourquoi une association dont le ressort est national ne peut pas, en principe, demander l’annulation d’une décision administrative adoptée à un niveau local, par exemple, par un maire, un préfet ou un conseil régional.
Par exception cependant, les tribunaux reconnaissent cette possibilité lorsque la décision soulève, en raison de ses implications, notamment dans le domaine des libertés publiques, des questions qui, par leur nature et leur objet, excèdent les seules circonstances locales.
Dans une affaire récente, la Ligue des droits de l’Homme avait demandé en justice l’annulation d’une délibération de la commission permanente du conseil régional d’Auvergne-Rhône-Alpes permettant la possibilité de refuser ou de suspendre l’octroi de bourses aux étudiants en cas de « comportement incivique ».
La Cour administrative d’appel de Lyon a considéré que cette action, menée par une association ayant un ressort national, était quand même recevable car la délibération contestée présentait, « dans la mesure notamment où elle répondait à une situation susceptible d’être rencontrée dans d’autres collectivités territoriales, une portée excédant les seules circonstances locales ».
Précision : : les juges ont annulé cette délibération au motif qu’aucune définition du « comportement incivique » n’était donnée, laissant ainsi la place à une appréciation subjective de cette notion.
Cour administrative d’appel de Lyon, 8 juin 2026, n° 24LY02743
Crée le 06-10-2026
AT/MP : une indemnité journalière maximale réduite
SocialProtection sociale des salariésLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableInstagramAssociationsActualitéL’indemnité journalière maximale versée par l’Assurance maladie aux salariés en arrêt de travail en raison d’un accident du travail, d’un accident de trajet ou d’une maladie professionnelle diminuera bientôt de plus de 70 %.
Coralie Soustre
Les salariés en arrêt de travail en raison d’un accident du travail, d’un accident de trajet ou d’une maladie professionnelle (AT/MP) peuvent prétendre à une indemnité journalière versée par l’Assurance maladie. Cette indemnité est fixée à 60 % de leur salaire journalier pour les 28 premiers jours d’arrêt de travail, puis à 80 % de ce montant pour les jours d’arrêts de travail suivants. Sachant que le salaire journalier servant de base au calcul de l’indemnité n’est retenu que dans une certaine limite. Une limite que les pouvoirs publics ont drastiquement réduite. Explications.
Pour les arrêts de travail consécutifs à un accident du travail, un accident de trajet ou une maladie professionnelle survenu à compter du 1
En conséquence, l’indemnité journalière perçue par le salarié ne pourra pas dépasser (du 1
Les employeurs sont en principe tenus de verser une indemnité journalière complémentaire aux salariés en arrêt de travail qui cumule au moins un an d’ancienneté dans l’entreprise.
Cette indemnité, dont le montant et la durée de versement dépendent de l’ancienneté du salarié, vise à maintenir (en comptant l’indemnité journalière versée par l’Assurance maladie) 66,66 % ou 90 % de sa rémunération. Et bien entendu, dans le cadre de ce maintien de salaire, plus la part de l’Assurance maladie diminue, plus celle de l’employeur augmente.
Précision : : le salaire journalier correspond à la rémunération brute perçue par le salarié pour le mois précédant son arrêt de travail divisé par 30,42.
À noter : : ce niveau maximal d’indemnisation concerne les salariés qui perçoivent une rémunération mensuelle brute à peu près équivalente à 1,8 Smic (soit environ 3 360 €).
À savoir : : en cas d’accident du travail ou de maladie professionnelle, l’indemnité complémentaire est versée au salarié dès le 1 jour d’arrêt de travail. En cas d’accident de trajet, l’indemnité est allouée à compter du 8 jour d’arrêt.
À savoir : : la convention collective applicable à l’entreprise peut prévoir des dispositions plus favorables pour les salariés comme un maintien intégral de leur rémunération.
Crée le 06-10-2026
Exploitants agricoles : les montants 2026 de certaines aides Pac
JuridiqueLe Guide du Chef d-EntrepriseAides à l-entrepriseBoucle VidéoImmanquableActualitéLes montants unitaires de l’écorégime, du paiement redistributif et de l’aide complémentaire au revenu pour les jeunes agriculteurs pour la campagne 2026 ont été fixés.
La Rédaction
Les montants d’un certain nombre d’aides de la Pac viennent d’être fixés pour la campagne 2026. Ils serviront de base au paiement d’un acompte qui devrait être versé à partir de la mi-octobre.
Les montants de l’écorégime pour la campagne 2026 ont été récemment dévoilés. Ainsi, ils s’établissent comme suit :
Ces montants pourront être revus à la hausse ou à la baisse d’ici la fin de l’année.
Par ailleurs, pour la campagne 2026, le montant de l’aide complémentaire au revenu pour les jeunes agriculteurs est fixé à 3 700 €, contre 4 469 € en 2025. Et le montant du paiement redistributif s’élève à 48,50 € par hectare, contre 50,20 € en 2025.
Là encore, ces montants pourront être revus par la suite.
Au titre de la campagne 2026, la valeur unitaire des droits à paiement de base (DPB) est fixée à 127,70 € pour l’Hexagone et à 144,52 € pour le groupe Corse.
Enfin, le coefficient stabilisateur appliqué aux montants des indemnités compensatoires de handicap naturel versées au titre de 2026 s’établit à 92 % pour la France métropolitaine et à 80 % en Corse.
Rappel : : instauré dans le cadre de la Politique agricole commune 2023-2027, l’écorégime est un nouveau système de paiement direct, rapporté à la surface, qui s’est substitué au paiement vert, et qui est accordé aux agriculteurs qui s’engagent volontairement à mettre en œuvre, sur leur exploitation, des pratiques agronomiques favorables au climat et à l’environnement (diversification des cultures, maintien des prairies permanentes, couverture végétale entre les rangs des cultures pérennes…) ou qui détiennent une certification HVE ou AB. Trois niveaux de paiement sont prévus (niveau de base, supérieur et spécifique AB) selon les pratiques agronomiques déployées. S’y ajoute un bonus haies qui est attribué à tout bénéficiaire de l’écorégime détenant des haies certifiées ou labellisées comme étant gérées durablement sur une partie de ses terres.
Arrêté du 16 septembre 2026, JO du 1er octobre (écorégime)
Arrêté du 16 septembre 2026, JO du 1er octobre (droits au paiement de base)
Crée le 06-10-2026
Budget 2027 : quels changements pour les entreprises ?
FiscalImpots sur les bénéficesFiscalité professionnelleDroit d-enregistrementLe Guide du Chef d-EntreprisePlus-valuesFiscalité des résultatsBoucle VidéoActualitéParmi les mesures du projet de loi de finances pour 2027 susceptibles d’impacter les entreprises figurent, notamment, l’accompagnement des transmissions des TPE/PME et le soutien à la modernisation de l’industrie.
Marion Beurel
Outre le maintien de la contribution exceptionnelle des grandes entreprises, le projet de loi de finances pour 2027 met l’accent sur la transmission des entreprises et le soutien à l’investissement dans l’industrie.
Afin d’encourager la transmission des TPE/PME, plusieurs mesures fiscales sont prévues, regroupées sous l’appellation « Pacte Papin ».
D’abord, un suramortissement serait créé au profit des entreprises cédées entre 2027 et 2029. Ainsi, après sa reprise, l’entreprise pourrait déduire de son résultat imposable, en plus de l’amortissement classique, une fraction de la valeur des biens, inscrits à l’actif immobilisé et affectés à l’activité, acquis neufs ou fabriqués jusqu’au 31 décembre 2029. Cette fraction s’élèverait à :
Ensuite, lorsque la reprise de l’entreprise serait effectuée par les salariés, l’abattement fixe sur la plus-value de cession réalisée dont bénéficie le dirigeant partant à la retraite serait doublé, passant de 500 000 € à 1 M€. Et les taux des droits de mutation dus sur les cessions de fonds de commerce et de clientèle ou de parts sociales seraient réduits à 0,1 %.
Le projet de loi de finances prévoit également la création d’un nouveau dispositif temporaire de suramortissement destiné à encourager les entreprises industrielles à moderniser leur outil de production.
Cette déduction exceptionnelle s’appliquerait aux biens acquis neufs entre 2027 et 2029 dans les technologies dites « 4.0 » limitativement prévues par la loi, à savoir la robotique, l’impression 3D, les logiciels industriels ou encore le traitement des données.
Elle serait fixée au taux de :
La contribution exceptionnelle sur les bénéfices des grandes entreprises serait prorogée d’un an et s’appliquerait donc, pour celles dont l’exercice coïncide avec l’année civile, au titre de l’exercice clos le 31 décembre 2027.
En revanche, le taux de cette contribution serait réduit à :
À savoir : : ce taux serait porté à 120 % pour les petites entreprises et à 80 % pour les moyennes entreprises lorsque les investissements seraient réalisés dans certaines zones d’aides à finalité régionale.
Précision : : sont visées les entreprises dont le chiffre d’affaires est au moins égal à 1,5 Md€.
Crée le 05-10-2026
Gérant de succursale : quelle indemnité de licenciement ?
AutresSocialJurisprudenceLe Guide du Chef d-EntrepriseRupture de contratBoucle VidéoActualitéLorsqu’un contrat de gérant mandataire succède à un contrat de travail, l’ensemble des années passées au sein de la société doit être pris en compte dans le calcul de l’indemnité de licenciement.
Coralie Soustre
Les gérants de succursales bénéficient d’un statut particulier prévu par le Code du travail et régulièrement précisé par les juges. En effet, si ces derniers sont considérés, compte tenu de leurs fonctions, comme des commerçants indépendants, certaines dispositions sociales, normalement réservées aux salariés, leur sont en principe applicables, comme les règles liées à la rupture du contrat de travail. C’est pourquoi la rupture d’un contrat de gérance, à l’initiative de l’entreprise « tête de réseau », donne lieu au versement d’une indemnité de licenciement. Une indemnité calculée, notamment, en fonction de l’ancienneté, laquelle n’est pas toujours facile à déterminer comme l’illustre une décision récente de la Cour de cassation.
Une société exploitant une enseigne d’achat de gros et de vente de biens d’équipement pour la maison avait recruté, en contrat de travail à durée indéterminée, une salariée, d’abord engagée en tant qu’employée, puis promue directrice de magasin. Plus tard, elle avait conclu avec cette dernière un contrat de gérant mandataire afin d’assurer l’exploitation de l’un de ses magasins. Un contrat qui avait été rompu environ 8 ans après, la société étant placé, à ce moment-là, en redressement judiciaire. La gérante avait alors saisi la justice afin, notamment, de réclamer un rappel d’indemnité de licenciement. Selon elle, l’ancienneté retenue pour calculer cette indemnité devait prendre en compte toutes les années qu’elle avait passées au sein de la société (en tant que salariée puis en tant que gérante), soit plus de 15 ans, et non uniquement la période liée au contrat de gérance, soit moins de 8 ans.
Amenée à se prononcer dans ce litige, la Cour de cassation a relevé que le contrat de gérant mandataire avait succédé au contrat de travail, de sorte que la relation contractuelle s’était poursuivie sans interruption. Elle en a conclu que l’ancienneté de la gérante permettant de calculer le montant de son indemnité de licenciement devait tenir compte de la période liée à son contrat de travail.
Précision : : sont considérés comme étant des gérants de succursales les personnes dont la profession consiste essentiellement, notamment, à vendre des marchandises de toute nature qui leur sont fournies exclusivement ou presque exclusivement par une seule entreprise et qui exercent cette profession dans un local fourni ou agréé par cette entreprise et aux conditions et prix imposés par celle-ci.
En complément : : dans cette affaire, la Cour de cassation a également précisé que les gérants de succursales ne bénéficiaient pas du régime de garantie des salaires (AGS) en cas de non-paiement des sommes dues par l’employeur.
Crée le 01-10-2026
Location d’un local par une association : quel bail conclure ?
JuridiqueLe Guide du Chef d-EntrepriseFomalités/DéclarationsBoucle VidéoAssociationsActualitéQuelles solutions pour une association qui veut conclure un bail pour son activité ?
Sandrine Thomas
Une association peut être amenée à louer un local pour installer son siège social, exercer ses activités et accueillir ses adhérents. Ce bail relève de la liberté contractuelle, sauf exceptions liées à l’activité de l’association et imposant la conclusion d’un bail particulier.
Le bail conclu par une association n’est, en principe, soumis à aucune règlementation spécifique. Autrement dit, son contenu résulte d’une négociation entre elle et le propriétaire : durée du bail, montant et révision du loyer, dépôt de garantie, réparations à la charge du locataire et du propriétaire, délai pour donner congé... Et si rien n’est prévu, ce sont les dispositions générales du Code civil qui s’appliquent.
Un bail commercial doit être conclu si l’association exploite soit un établissement d’enseignement, soit un fonds de commerce ou un fonds artisanal impliquant son immatriculation au registre du commerce et des sociétés ou au répertoire des métiers.
Si l’association exerce une activité économique rémunératrice (cours d’art dramatique, enseignement de la danse, réhabilitation d’immeubles...), le statut des baux professionnels s’impose. Quant au bail rural, il s’applique lorsque l’association loue, conformément à son objet, des immeubles à usage agricole pour les exploiter (exploitation d’une ferme par un établissement d’aide par le travail, par exemple).
Par ailleurs, l’association et le propriétaire peuvent choisir de se soumettre volontairement à ces baux spécifiques, voire au régime du bail d’habitation. Mais attention, il doit alors en être fait expressément mention dans le contrat de location.
Association et propriétaire peuvent également s’entendre pour conclure, devant notaire, un bail emphytéotique. Conclu pour une durée comprise entre 18 et 99 ans, il est généralement assorti d’un loyer modeste, en contrepartie duquel l’association s’engage à effectuer des travaux d’amélioration des locaux.
À savoir : : une association peut louer un local appartenant à son dirigeant. Mais attention, une telle situation remet en cause sa gestion désintéressée si le dirigeant en retire un avantage particulier (loyer anormalement élevé, prise en charge par l’association et sans contrepartie des réparations incombant au propriétaire...).
En pratique : : l’association locataire doit prendre certaines précautions, comme établir un bail par écrit et dresser un état des lieux d’entrée. Par ailleurs, elle doit prévenir le propriétaire de son activité et, bien sûr, ne pas oublier de souscrire une police d’assurance.
Crée le 01-10-2026
Vous avez jusqu’au 31 décembre 2026 pour investir dans le septième art
PatrimoineLe Guide du Chef d-EntreprisePlacementBoucle VidéoActualitéLes particuliers ont jusqu’au 31 décembre 2026 pour investir dans l’une des 10 Sofica agréées en 2026 pour des investissements en 2027.
Fabrice Gomez
Comme chaque année à la même période, le centre national du cinéma et de l’image animée a dévoilé la liste des Sofica (sociétés pour le financement de l’industrie cinématographique ou de l’audiovisuel) agréées en 2026 pour les investissements de 2027. Cette année, ce sont 10 sociétés qui pourront lever une enveloppe de 73,07 M€. Une collecte qui pourra être réalisée auprès des particuliers jusqu’au 31 décembre 2026.
Rappelons qu’en contrepartie d’un investissement dans une Sofica, les souscripteurs bénéficient d’une réduction d’impôt sur le revenu égale à 30 % des sommes effectivement versées à ce titre au cours de l’année d’imposition, retenues dans la double limite de 25 % du revenu net global et de 18 000 €, soit une réduction maximale de 5 400 €. Étant précisé que le taux de la réduction peut être porté à 36 % ou à 48 % lorsque notamment la société bénéficiaire s’engage à réaliser au moins 10 % de ses investissements directement dans le capital de sociétés de réalisation avant le 31 décembre de l’année suivant celle de la souscription. Attention toutefois, pour bénéficier de cet avantage fiscal, il est nécessaire de conserver ses parts pendant au moins 5 ans.
À noter : : ce type de placement est à envisager pour diversifier son patrimoine et surtout réduire son impôt sur le revenu. Il faut toutefois être conscient que les Sofica présentent certains inconvénients comme la liquidité réduite et le risque de pertes en capital.
Centre national du cinéma et de l’image animée - Campagne Sofica 2027
Crée le 02-10-2026
Nomenclature d’activités française de l’artisanat : du changement au 1 janvier 2027
JuridiqueLe Guide du Chef d-EntrepriseFomalités/DéclarationsBoucle VidéoActualitéUne nouvelle nomenclature d’activités française de l’artisanat (NAFA) entrera en vigueur le 1 janvier 2027. Le code APE de certaines entreprises artisanales va donc changer. Ces dernières peuvent d’ores et déjà vérifier que ce nouveau code APE correspond bien à l’activité qu’elles exercent.
La Rédaction
Le 1
Les activités artisanales n’échappent pas à cette évolution. À ce titre, un arrêté récent est venu actualiser les codes et libellés de la nomenclature d’activités française de l’artisanat (NAFA). La NAFA permettant donc de classer les différentes activités exercées par les entreprises artisanales.
Ainsi, de nouvelles catégories et sous-catégories vont permettre de déterminer plus précisément l’activité artisanale à laquelle correspond chaque entreprise. Il en résulte que le code NAFA, attribué en complément du code APE, de certaines entreprises artisanales va changer au 1
En pratique, les entreprises artisanales ont intérêt à vérifier auprès de la chambre de métiers et de l’artisanat dont elles relèvent que le nouveau code qui leur est attribué correspond bien à l’activité qu’elles exercent.
Rappel : : la nomenclature d’activités française (NAF) sert principalement à faciliter l’organisation de l’information économique et sociale en permettant le classement des activités économiques. En référence à cette nomenclature, un code correspondant à l’activité principale exercée (le fameux code APE) est attribué par l’Insee à chaque entreprise. Ce code permet notamment aux administrations fiscales et sociales de connaître l’activité d’une entreprise et donc d’identifier les règlementations, la fiscalité, la convention collective ou encore les formalités auxquelles elle est soumise. Il doit figurer sur les bulletins de salaire émis par l’entreprise.
Précision : : la nouvelle nomenclature d’activités française des secteurs des métiers et de l’artisanat figure en annexe de l’arrêté du 24 août 2026.
Crée le 30-09-2026
Bourse : un engouement sans précédent en France
PatrimoineLe Guide du Chef d-EntreprisePlacementBoucle VidéoInstagramActualitéLa Bourse n’a jamais autant attiré les Français. Avec 1,2 million d’investisseurs début 2026, l’AMF confirme un engouement record. Une dynamique portée par des jeunes actifs, adeptes des ETF et investissant de plus petits montants.
Fabrice Gomez
La Bourse attire toujours autant les Français. C’est ce qu’il ressort de l’une des dernières études de l’Autorité des marchés financiers. En effet, au 1
Pour les ETF, les chiffres sont également très positifs : 934 000 investisseurs ont réalisé une transaction au 2
Fait marquant, le montant médian des transactions a fortement baissé depuis 2020. Au 2
Autre tendance de fond, l’âge moyen des investisseurs actifs n’a cessé de reculer depuis 2018. Les investisseurs en ETF avaient en moyenne 38 ans au 2
Rappel : : les ETF (appelés également trackers) sont des fonds cotés en bourse qui répliquent, que ce soit à la hausse ou à la baisse, les variations d’un indice de référence. Cet indice de référence peut être, par exemple, un indice boursier comme le CAC 40, le S&P 500 ou le DAX. On trouve également des ETF « spécialisés » dans certains pays, dans certains secteurs d’activité, mais aussi dans certains supports comme des actions ou des obligations. En outre, les ETF peuvent répliquer les performances monétaires d’une devise ou permettre de miser sur l’évolution du prix des matières premières.
Tableau de bord des investisseurs particuliers actifs - n° 22 - Septembre 2026
Crée le 01-10-2026
Fin du régime simplifié de TVA en 2027
FiscalLe Guide du Chef d-EntrepriseTVAFiscalité professionnelleBoucle VidéoImmanquableActualitéAu 1 janvier 2027, les entreprises qui étaient jusqu’alors soumises au régime simplifié de TVA basculeront vers le régime réel normal et devront souscrire des déclarations mensuelles ou trimestrielles.
Marion Beurel
Le régime simplifié de TVA sera supprimé à compter du 1
Le régime déclaratif trimestriel s’appliquera automatiquement aux entreprises dont le chiffre d’affaires de l’année civile précédente n’excèdera pas 1 M€, quelle que soit l’activité exercée. Ainsi, les entreprises concernées devront déposer une déclaration chaque trimestre civil, peu importe que leur exercice clôture ou non le 31 décembre.
Les entreprises relevant du régime déclaratif trimestriel pourront toutefois opter pour un rythme mensuel. Cette option prendra effet le premier jour du mois du trimestre civil suivant celui au cours duquel elle sera exercée ou d’un trimestre ultérieur précisé par l’entreprise. Attention, cette option s’appliquera pendant au moins un an.
Enfin, lorsque le chiffre d’affaires de l’année civile précédente excèdera 1 M€, le régime déclaratif mensuel sera obligatoire.
À noter : : pour les entreprises dont l’exercice ne coïncide pas avec l’année civile, ce changement s’appliquera aux opérations réalisées après la fin de l’exercice comprenant le 31 décembre 2026. Par exemple, une entreprise qui clôture son exercice le 30 juin 2027 sera soumise au régime réel normal à compter du 1 juillet 2027.
En pratique : : les déclarations relatives aux opérations du 1 trimestre devront être souscrites en avril, celles du 2 trimestre en juillet, celles du 3 trimestre en octobre et celles du 4 trimestre en janvier de l’année suivante.
Une tolérance : : si le chiffre d’affaires dépasse 1 M€ sans excéder 1,1 M€, le régime trimestriel restera applicable pour l’année en cours. Les déclarations mensuelles devront alors être déposées à compter du 1 janvier de l’année suivante. En revanche, si la limite de 1,1 M€ est franchie en cours d’année, le régime mensuel s’appliquera dès la déclaration relative au mois de ce dépassement. Cette première déclaration mensuelle devra alors récapituler les opérations réalisées depuis le 1 jour du trimestre civil en cours.
Crée le 30-09-2026
Utiliser l’IA : quelques conseils pour les professionnels
MultimédiaTendancesLe Guide du Chef d-EntrepriseMultiMédiaBoucle VidéoAssociationsActualitéAlors que l’intelligence artificielle (IA) se diffuse rapidement auprès des professionnels, le site gouvernemental Cybermalveillance propose quelques conseils pour éviter les pièges de ces nouveaux outils.
Isabelle Capet
L’intelligence artificielle permet aujourd’hui aux professionnels de traiter et d’analyser de grandes quantités d’informations, d’automatiser certaines tâches, de produire des contenus ou encore d’accompagner la résolution de problèmes complexes. Utilisée de manière pertinente, elle permet de gagner du temps et d’améliorer son efficacité dans certaines activités. Mais attention, cette utilisation n’est pas sans risque, comme le rappelle le site Cybermalveillance, qui propose quelques bonnes pratiques pour éviter les difficultés.
Selon Cybermalveillance, en n’encadrant pas l’usage de l’IA, les professionnels prennent des risques, par exemple de fuites d’informations ou de perte de savoir-faire professionnel. La mise en place de bonnes pratiques contribue pourtant à limiter ces risques, en créant, par exemple une charte d’usage, en évitant de fournir des informations sensibles (RH, projets confidentiels, actions juridiques, plan de développement d’activités, etc.) à l’IA ou encore en sensibilisant vos collaborateurs à ce sujet.
Pour plus de conseils : www.cybermalveillance.gouv.fr
Crée le 29-09-2026
Démarchage téléphonique : précisions sur les obligations des professionnels
JuridiqueDroit des particuliersContratsLe Guide du Chef d-EntrepriseCommerce/ConsommationBoucle VidéoActualitéDans une foire aux questions publiée sur son site internet, la DGCCRF apporte un certain nombre de précisions sur le champ d’application de la réglementation du démarchage téléphonique, notamment sur la notion de contrat en cours et sur le recours à un sous-traitant.
Christophe Pitaud
On le rappelle : depuis le 11 août dernier, le démarchage téléphonique des particuliers par des professionnels à des fins commerciales n’est autorisé que si la personne a préalablement consenti à être prospectée par ce moyen.
Par exception, comme auparavant, le démarchage téléphonique reste possible lorsqu’il intervient dans le cadre de l’exécution d’un contrat en cours, auquel le consommateur a donc préalablement souscrit, et qu’il a un rapport avec l’objet de ce contrat, « y compris lorsqu’il s’agit de proposer au consommateur des produits ou des services afférents ou complémentaires à l’objet du contrat en cours ou de nature à améliorer ses performances ou sa qualité ». Dans ce cas, le consentement du client n’est pas requis.
À ce titre, la direction générale de la Consommation, de la Concurrence et de la Répression des fraudes (DGCCRF) a récemment publié sur son site internet une foire aux questions qui vient préciser les obligations des professionnels.
Ainsi, notamment, elle précise que sont considérés comme des contrats « en cours d’exécution » les contrats suivants :
Lorsque le contrat est totalement exécuté, le professionnel ne peut plus contacter le consommateur, et ce dès la fin de l’exécution. Tel est le cas, par exemple, lorsque le bien a été remis et le paiement effectué s’agissant d’un contrat de vente, ou lorsque la prestation de service a été totalement exécutée et le paiement effectué s’agissant d’un contrat de prestation.
Autre précision apportée par la DGCCRF : la réglementation du démarchage téléphonique s’applique lorsque le professionnel recourt à un sous-traitant, y compris s’il est établi à l’étranger, pour passer les appels téléphoniques pour son compte. Il lui appartient donc de s’assurer que le sous-traitant respecte bien cette réglementation.
En pratique : : pour recueillir ce consentement, le professionnel doit d’abord délivrer au consommateur un certain nombre d’informations obligatoires, notamment la nature des biens ou des services concernés par le démarchage, la durée du consentement, qui est limitée à un an (pas de reconduction tacite possible), et la faculté de retirer son consentement à tout moment. Ensuite, le consentement du consommateur doit être exprimé, de façon libre et univoque, dans « un acte positif clair ». Ainsi, par exemple, une mention prérédigée sur un document, par laquelle le consommateur reconnaît son acceptation à être appelé, ne suffit pas.
Attention : : et comme auparavant, les appels téléphoniques (qu’ils soient passés à un consommateur y ayant consenti ou dans le cadre d’un contrat en cours) ne peuvent intervenir que du lundi au vendredi (donc pas pendant le week-end, ni un jour férié) et à certaines heures seulement (de 10 heures à 13 heures et de 14 heures à 20 heures). Un appel en dehors de ces horaires n’est possible que si le consommateur a consenti à être appelé à une date et à un horaire précisément spécifiés.
Rappel : : le contrat conclu avec un consommateur à la suite d’un démarchage téléphonique réalisé en violation de la réglementation peut être annulé en justice. Et le professionnel encourt une amende administrative pouvant aller jusqu’à 75 000 € s’il s’agit d’une personne physique et jusqu’à 375 000 € s’il s’agit d’une société.
Crée le 28-09-2026
ALD non exonérante : une indemnisation réduite à un an
SocialProtection sociale des indépendantsLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLa durée maximale de versement d’indemnités journalières par l’Assurance maladie, au profit des assurés atteints d’une affection de longue durée dite « non exonérante », est abaissée à un an.
Coralie Soustre
Afin de réduire les dépenses de l’Assurance maladie, les pouvoirs publics ont de nouveau durci les conditions de versement d’indemnités journalières aux assurés en arrêt de travail (salariés et travailleurs indépendants). En effet, après avoir limité la durée maximale des arrêts de travail « classiques », c’est au tour des arrêts liés à une affection de longue durée (ALD) non exonérante de voir leur durée d’indemnisation réduite. Explications.
Jusqu’alors, les assurés souffrant d’une ALD non exonérante pouvaient bénéficier d’indemnités journalières versées par l’Assurance maladie pendant une durée maximale de 3 ans.
Pour les arrêts de travail prescrits à compter du 15 octobre 2026, et pour les assurés déjà en arrêt de travail depuis moins de 6 mois à cette date, la durée maximale d’indemnisation est désormais limitée à un an.
Et, comme auparavant, une fois cette durée maximale d’indemnisation atteinte, une nouvelle période d’indemnisation peut être ouverte au profit de l’assuré s’il reprend le travail pendant au moins un an.
Précision : : les ALD non exonérantes, à la différence des ALD exonérantes, ne donnent pas droit à une prise en charge intégrale des soins (mais uniquement à un remboursement aux taux de droit commun) de l’Assurance maladie, ni à l’exonération du ticket modérateur. Sont notamment concernés la dépression légère et les troubles musculosquelettiques. Sachant que les ALD nécessitent des soins et/ou une incapacité de travail de longue durée, souvent supérieure à 6 mois.
À noter : : la durée maximale d’indemnisation des assurés en arrêt de travail depuis au moins 6 mois au 15 octobre 2026 reste fixée à 3 ans, tout comme celle des assurés atteints d’une ALD exonérante.
En complément : : l’Assurance maladie peut désormais prononcer une pénalité financière à l’égard des personnes qui abusent de leur qualité d’assuré social en vue d’obtenir des prescriptions d’arrêts de travail injustifiés (sans lien avec leur état de santé). Sont ainsi visés les assurés qui obtiennent plusieurs arrêts de courte durée prescrits par différents médecins. En 2024, ils étaient environ 13 000 à avoir bénéficié d’arrêts de travail prescrits par 5 médecins différents dans l’année, pour une moyenne de 12,4 jours d’arrêt par prescription.
Crée le 28-09-2026
Exploitants agricoles : des cotisations basées sur un revenu estimé ?
SocialLe Guide du Chef d-EntrepriseProtection sociale des indépendantsImmanquableActualitéLes chefs d’exploitation ou d’entreprise agricole ont la possibilité d’opter, pendant 2 ans, pour un calcul de leurs cotisations sociales personnelles sur la base d’un revenu professionnel estimé.
Coralie Soustre
Les chefs d’exploitation ou d’entreprise agricole sont tenus d’acquitter à la Mutualité sociale agricole (MSA) des cotisations sociales personnelles provisionnelles, calculées sur leur revenu professionnel moyen des 3 dernières années ou, sur option, sur leur revenu de l’année précédente. Des cotisations qui sont ensuite régularisées en fonction de leur revenu professionnel définitif.
Toutefois, dans le cadre d’une expérimentation gouvernementale visant à fixer un montant des cotisations provisionnelles au plus proche du montant réellement dû, les chefs d’exploitation ou d’entreprise agricole peuvent opter pour que ces cotisations soient calculées sur la base d’un revenu estimé pour l’année en cours. Le point sur les conditions d’application de ce dispositif.
L’expérimentation est ouverte aux chefs d’exploitation ou d’entreprise agricole pour les cotisations dues au titre des années 2027 et/ou 2028. Pour y participer, les exploitants doivent en formuler l’option :
Et c’est à l’occasion de cette formalité que les chefs d’exploitation ou d’entreprise agricole doivent déclarer un revenu professionnel estimé pour l’année concernée (2027 et/ou 2028). Sachant qu’une fois renseigné, le montant de ce revenu estimé peut être ajusté jusqu’au 31 mars de l’année considérée (jusqu’au 31 mars 2027 pour le calcul des cotisations dues au titre de 2027, par exemple).
L’option pour un calcul des cotisations sociales personnelles sur la base d’un revenu estimé doit être formulée par le chef d’exploitation ou d’entreprise agricole via son espace privé sur le site de la MSA.
Quel que soit le revenu estimé par le chef d’exploitation ou d’entreprise agricole, la base de calcul de ses cotisations sociales sera établie dans le respect des assiettes minimales et du plafond de revenus normalement applicables par la MSA.
Et bien entendu, le montant des cotisations sociales personnelles du chef d’exploitation ou d’entreprise agricole sera régularisé par la MSA, en 2028 (pour les cotisations réglées au titre de 2027) et/ou en 2029 (pour les cotisations payées au titre de 2028) en fonction du revenu professionnel qu’il aura réellement perçu.
Attention : : cette expérimentation ne concerne pas les chefs d’exploitation ou d’entreprise agricole nouvellement installés qui règlent des cotisations calculées sur une base forfaitaire.
Précision : : l’option n’est pas reconduite automatiquement puisqu’elle n’est valable que pour une seule année. Les exploitants peuvent donc bénéficier de l’expérimentation en 2027 et 2028 (en optant chaque année pour ce dispositif) ou pour l’une de ces 2 années seulement.
Exception : : les exploitants situés en zone blanche (aucun service mobile disponible) peuvent formuler leur option au moyen d’un formulaire papier adressé à la MSA.
Exemple : : sa cotisation d’assurance invalidité due par l’exploitant sera calculée sur une assiette minimale fixée à 11,50 % du plafond annuel de la Sécurité sociale (48 060 € en 2026), même si celui-ci renseigne un revenu estimé inférieur à cette assiette.
Crée le 29-09-2026
Bail d’habitation : les nouvelles règles à connaître
PatrimoineImmobilierLe Guide du Chef d-EntrepriseBoucle VidéoActualitéÀ compter du 1 octobre 2026, un nouveau modèle de bail d’habitation est obligatoire. Clause résolutoire, servitude de résidence principale... Présentation des nouveautés que vous devrez intégrer dans vos prochains contrats de location.
Fabrice Gomez
Si vous êtes propriétaire de biens immobiliers que vous louez, sachez qu’un récent décret impose l’utilisation d’un nouveau modèle de bail d’habitation à compter du 1
Tout d’abord, les nouveaux contrats types intègrent désormais une clause résolutoire. Rappelons qu’une telle clause prévoit la résiliation de plein droit du bail d’habitation en cas de non-paiement du loyer et des charges ainsi qu’en cas de non-versement du dépôt de garantie.
Ensuite, lorsque la commune dans laquelle est situé le logement a institué, pour toute nouvelle construction, une servitude de résidence principale (loi Le Meur), le bail doit mentionner que le logement est réservé à l’usage de résidence principale. Une information visant à renforcer notamment les outils de régulation des meublés de tourisme à l’échelle locale.
Enfin, plus anecdotique, le texte complète, dans les contrats types, la désignation des parties par la mention « facultative » du numéro de téléphone portable du bailleur et du locataire. L’objectif est de permettre de joindre plus rapidement le locataire pour prévenir les expulsions locatives.
Précision : : la résiliation n’est pas pour autant automatique. Le bailleur doit, dans un premier temps, faire appel à un commissaire de justice qui se chargera de délivrer un commandement de payer au locataire. Ce dernier disposant d’un délai de 6 semaines pour régler sa dette. S’il la rembourse dans ce délai, la procédure prendra fin et le locataire pourra rester dans les lieux. Dans le cas contraire, le bailleur devra assigner le locataire devant le tribunal judiciaire de son secteur qui prononcera automatiquement la résiliation du bail.
Décret n° 2026-596 du 6 juillet 2026, JO du 7
Contrat type de location ou de colocation de logement nu
Contrat type de location ou de colocation de logement meublé
Crée le 28-09-2026
Déclaration des prix de transfert : au plus tard le 5 novembre 2026
FiscalFiscalité professionnelleLe Guide du Chef d-EntrepriseContrôle fiscalFiscalité des résultatsBoucle VidéoImmanquableActualitéCertaines sociétés ayant clôturé leur exercice le 31 décembre 2025 doivent souscrire, par voie électronique, une déclaration relative à leur politique des prix de transfert au plus tard le 5 novembre prochain.
Marion Beurel
Certaines sociétés peuvent être tenues de souscrire, par voie électronique, la déclaration annuelle relative à leur politique de prix de transfert au moyen de l’imprimé fiscal n° 2257. Une déclaration qui doit être réalisée dans les 6 mois suivant la date limite de dépôt de leur déclaration de résultats. Ainsi, les entreprises ayant clôturé leur exercice le 31 décembre 2025, qui avaient donc, en principe, jusqu’au 5 mai 2026 pour déposer leur déclaration de résultats, doivent transmettre cet imprimé au plus tard le 5 novembre prochain.
Sont notamment visées par cette obligation déclarative les sociétés, établies en France, qui :
Cette obligation fiscale peut donc concerner des entreprises qui ne sont pas tenues d’établir une documentation des prix de transfert.
Précision : : l’absence ou le retard de déclaration n° 2257 est sanctionné par une amende de 150 €. Et chaque omission ou inexactitude entraîne l’application d’une amende de 15 €, dans la limite totale de 10 000 €.
À savoir : : les sociétés qui ne réalisent aucune transaction avec des entreprises liées du groupe établies à l’étranger ou dont le montant de ces transactions n’excède pas 100 000 € par nature de flux (ventes, prestations de services, commissions...) peuvent être dispensées de déclaration.
À noter : : le seuil de déclenchement de l’obligation de tenir une documentation des prix de transfert est fixé à 150 M€ de chiffre d’affaires ou d’actif brut au bilan.
Crée le 25-09-2026
Association : quand vos salariés cohabitent avec des bénévoles…
SocialLe Guide du Chef d-EntrepriseAutre droit socialBoucle VidéoImmanquableAssociationsActualitéSi les salariés et les bénévoles œuvrent ensemble dans les associations, il est important de ne pas confondre leurs statuts !
Sandrine Thomas
Contrairement à un salarié, un bénévole donne de son temps gratuitement et librement au sein d’une association qu’il choisit. Autrement dit, il ne doit pas être rémunéré, ni exercer ses missions sous la subordination de l’association. Et celle-ci doit éviter de mélanger ces deux statuts au risque de voir le bénévole être requalifié en salarié par les juges.
Sauf remboursement de frais, un bénévole ne doit pas percevoir de rémunération de l’association, quelle qu’en soit la forme (versement de sommes d’argent, fourniture d’un logement, prise en charge des repas, mise à disposition d’un véhicule...).
Il ne doit pas non plus se trouver sous la subordination juridique de l’association. En effet, s’il exécute ses missions sous les ordres et selon les directives de l’association qui en contrôle l’exécution et qui peut le sanctionner, le bénévole est plus proche du statut d’un salarié.
Et attention car la requalification, par les tribunaux, d’un bénévole en salarié peut coûter très cher à l’association : paiement des cotisations et contributions sociales sur les indemnités et avantages en nature qui lui ont été versés, paiement au « faux bénévole », lorsque l’association cesse de le solliciter, d’une indemnité de licenciement et d’indemnités pour licenciement sans cause réelle et sérieuse, amendes pour travail dissimulé...
Pour les tribunaux, par exemple, est un bénévole la personne qui, bien que nourrie et logée par l’association, n’a aucun horaire de travail, gère elle-même son activité, choisit les activités et orientations à mettre en œuvre, ne reçoit aucune instruction pour le travail et participe aux activités selon son bon vouloir et les modalités qu’elle détermine.
Est, en revanche, un salarié, et non un bénévole, la personne chargée d’assurer la permanence d’une association, à qui est attribuée l’occupation exclusive et gratuite d’un logement et dont les missions et leurs conditions d’exécution (jours de présence, durée des congés...) sont exclusivement définies par l’association.
Il en est de même pour des personnes qui, sous le contrôle d’encadrants et selon des horaires précis, rénovent une abbaye en utilisant l’outillage et les matériaux qu’on leur fournit, en plus d’être logées et nourries et de recevoir une indemnité.
À savoir : : signer une convention de bénévolat n’empêche pas la requalification d’un bénévole en salarié par les tribunaux dès lors que, dans les faits, le bénévole perçoit une rémunération et est soumis à un lien de subordination.
Crée le 28-09-2026
Contrôle Urssaf : les conséquences d’un mauvais calcul
SocialAutresContrôle urssafJurisprudenceLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéSi l’Urssaf calcule les cotisations sociales dues par l’entreprise au moyen d’une méthode illicite, c’est la totalité du chef de redressement qui est annulé.
Coralie Soustre
Dans le cadre de ses contrôles, l’Urssaf est amenée à vérifier l’exactitude du montant des cotisations sociales déclarées et payées par les entreprises. Et lorsqu’elle constate une mauvaise application des règles sociales, elle adresse à l’employeur (ou au travailleur indépendant) un redressement de cotisations sociales, c’est-à-dire un récapitulatif des sommes à payer. Mais encore faut-il que ces sommes soient correctement calculées par l’Urssaf, autrement dit en respectant les règles prévues par le Code de la Sécurité sociale.
Dans une affaire récente, l’Urssaf avait notifié à un employeur un redressement de cotisations sociales pour un montant global de plus de 8 millions d’euros (majorations comprises). Il était en effet reproché à l’entreprise d’avoir manqué à plusieurs règles sociales : frais professionnels non justifiés (indemnités de panier et de cantine), cadeaux en nature offerts au personnel, prise en charge de contraventions et de dépenses de loisirs au profit des salariés, etc. Chaque manquement constaté par l’Urssaf, dit « chef de redressement », faisant l’objet d’un calcul des cotisations sociales dues par l’entreprise. Cette dernière avait toutefois demandé en justice l’annulation de certains chefs de redressement au motif que la méthode de calcul utilisée par l’Urssaf était illicite. Celle-ci ayant eu recours à un ratio non prévu par le Code de la Sécurité sociale.
Saisis du litige, les juges d’appel et la Cour de cassation ont reconnu le caractère illicite de la méthode de calcul mise en œuvre par l’Urssaf. Et ils ont considéré que l’intégralité des chefs de redressement qui avaient fait l’objet d’un calcul des cotisations sociales sur la base de cette méthode devaient être annulés. Et non pas uniquement, comme le maintenait l’Urssaf, la seule partie des chefs de redressement qui n’avait pas été calculée sur une base réelle.
Précision : : les cotisations sociales réclamées par l’Urssaf doivent être calculées sur une base réelle, c’est-à-dire sur la base des données comptables de l’entreprise ou, lorsqu’il n’est pas possible d’établir exactement l’assiette des cotisations sociales, sur une base forfaitaire. En outre, l’Urssaf peut proposer à la personne contrôlée d’évaluer le montant du redressement par échantillonnage et extrapolation.
Crée le 25-09-2026
Les jeunes, moteurs de l’investissement responsable
PatrimoineLe Guide du Chef d-EntreprisePlacementBoucle VidéoActualitéSi les labels de l’investissement responsable restent encore méconnus du grand public en 2026, la jeune génération passe à l’action. Persuadés de l’impact positif de leur épargne, les 18-34 ans font des critères environnementaux et sociaux une véritable priorité.
Fabrice Gomez
À en croire le dernier sondage Ifop pour le Forum pour l’investissement responsable, les indicateurs relatifs à l’investissement responsable restent très stables en 2026. En effet, 14 % des épargnants et 21 % (contre 18 % en 2025) des détenteurs de produits hors livrets ont déjà réalisé un investissement responsable cette année. D’ailleurs, plus d’1 Français sur 2 (52 %) déclare accorder une place importante aux impacts environnementaux et sociaux dans ses décisions de placements. Ce pourcentage est plus élevé chez les jeunes : 68 % chez les 18-24 ans et 65 % chez les 25-34 ans.
Toujours chez les jeunes, ils sont 65 % parmi les 18-24 ans à penser pouvoir avoir un impact réellement positif sur l’environnement et la société au travers de leur épargne (contre 47 % en moyenne).
Interrogés sur leurs attentes en matière d’épargne responsable, les épargnants veulent que soient prises en compte de façon prioritaire les questions environnementales et sociales, avec cette année trois thèmes qui se détachent, identiques à ceux de 2025 : les pollutions (77 %), les droits humains (75 %) et le changement climatique (73 %).
Point négatif : seuls 22 % des Français disent avoir entendu parler des labels de l’épargne responsable (ISR, Greenfin et Finansol). Et 3 % des épargnants sont capables de citer spontanément le label ISR.
Les efforts de promotion de l’épargne responsable et de pédagogie doivent donc continuer et être renforcés !
Créé en 2016, le label ISR est un label d’État dont le rôle est d’aider les épargnants à identifier facilement les fonds pratiquant l’Investissement Socialement Responsable et à donner à ces mêmes fonds un gage de confiance et de crédibilité. Accordé aux fonds respectant un cahier des charges strict, le label ISR est attribué pour 3 ans, renouvelables après un nouvel audit. Concrètement, pour prétendre à ce label, les fonds d’investissement doivent notamment appliquer des critères extra-financiers comme les critères ESG (environnemental, social et de gouvernance). Dans le détail :
À côté de ces critères « éthiques ou sociétaux », bien entendu, l’investisseur ISR ne néglige pas, comme pour un investissement traditionnel, les critères financiers. Il s’agit ici d’identifier les points forts et les points faibles de l’entreprise en s’appuyant sur l’analyse de ses comptes, de son secteur d’activité, de sa performance économique, de son niveau de valorisation ou de ses perspectives de développement et de ses choix stratégiques.
Crée le 25-09-2026
Envoi spontané de documents comptables lors d’un contrôle fiscal
FiscalAutresContrôle fiscalFiscalité professionnelleJurisprudenceLe Guide du Chef d-EntrepriseProcédure fiscaleBoucle VidéoAssociationsActualitéLe vérificateur est tenu de restituer, avant la fin des opérations de contrôle, les documents comptables originaux envoyés spontanément par courrier par l’entreprise au cours de la vérification de comptabilité.
Marion Beurel
En principe, une vérification de comptabilité se déroule dans les locaux de l’entreprise contrôlée. Dans ce cadre, le vérificateur peut, avec l’accord écrit et préalable de l’entreprise et en lui remettant un reçu détaillé des pièces qui lui sont confiées, emporter des documents comptables dans les bureaux de l’administration. Il doit alors restituer les documents emportés dans leur intégralité avant la fin de la vérification.
À ce titre, la question s’est posée de savoir si l’envoi spontané par courrier de documents comptables originaux par l’entreprise au cours de la vérification de comptabilité constituait un emport de documents par l’administration fiscale, soumettant le vérificateur à l’obligation de les restituer avant la fin de la vérification.
Oui, a jugé le Conseil d’État. Sachant que si le vérificateur ne procède pas à cette restitution, la procédure est irrégulière. Les juges ont toutefois précisé que ce manquement n’entraîne pas nécessairement l’annulation de la totalité du redressement mais seulement celle des impositions basées sur l’examen des documents non restitués.
En pratique : : cette restitution doit intervenir avant la dernière intervention sur place du vérificateur, laquelle marque la clôture de la vérification elle-même.
Crée le 24-09-2026
Les aides à l’achat de carburant à nouveau reconduites !
JuridiqueTrésorerie/Délais de paiementDroit des particuliersAides à l-entrepriseLe Guide du Chef d-EntrepriseBoucle VidéoActualitéLes pouvoirs publics ont confirmé la prolongation jusqu’à la fin de l’année des aides à l’achat de carburant pour les entreprises des secteurs du BTP, de l’agriculture et de la pêche. Et pour les travailleurs grands rouleurs, l’indemnité de 100 € est reconduite et est étendue à un plus grand nombre de bénéficiaires.
Christophe Pitaud
Dans la mesure où les prix des carburants se maintiennent à un niveau très élevé, les pouvoirs publics ont décidé de reconduire et d’étendre l’indemnité de 100 € pour les travailleurs grands rouleurs et de prolonger les aides aux entreprises des secteurs les plus impactés.
L’aide aux entreprises du BTP sur le prix du gazole non routier (GNR), à hauteur de 20 centimes d’euro par litre, qui avait été prévue au titre des mois de mai, juin et juillet, est reconduite pour les factures acquittées au mois d’août, et même, a annoncé le gouvernement, jusqu’à la fin de l’année.
Plafonnée à 4 000 €, l’aide est réservée aux entreprises qui n’emploient pas plus de 50 salariés et qui dégagent un chiffre d’affaires annuel inférieur à 50 millions d’euros ou qui présentent un total de bilan qui n’excède pas 43 millions d’euros.
L’aide de 15 centimes d’euro par litre de gazole non routier (GNR) dont bénéficient ou ont bénéficié les entreprises agricoles pour les achats réalisés au titre des mois de mai, juin, juillet et août 2026 est également prolongée jusqu’à la fin de l’année, donc pour les mois de septembre, d’octobre, de novembre et de décembre.
De même, l’aide attribuée aux entreprises de pêche au titre des achats réalisés au mois d’avril (20 centimes d’euro par litre de GNR), de mai (35 centimes d’euro par litre de GNR) et de juin-juillet et août (25 centimes d’euro par litre) est prolongée jusqu’à la fin de l’année. Le gouvernement ayant indiqué que le montant de l’aide serait désormais indexé sur le maximum autorisé par l’Union européenne, soit jusqu’à 70 % de la hausse des coûts par rapport à la situation d’avant-crise, et ce quelle que soit la hausse des cours dans les semaines à venir.
En outre, à partir du 1
Mise en place et versée (pour les personnes qui l’ont demandée) une première fois au titre de la période d’avril à septembre, l’indemnité carburant de 100 € est reconduite au titre des 3 mois couvrant la période octobre, novembre et décembre. Et elle est étendue à un plus grand nombre de bénéficiaires.
Rappelons que sont éligibles à cette indemnité les personnes qui, avec leur véhicule personnel (2, 3 ou 4 roues), à motorisation thermique ou hybride non rechargeable, parcourent plus de 15 kilomètres par trajet (30 km aller-retour) pour se rendre sur leur lieu de travail ou plus de 8 000 kilomètres par an pour exercer leur activité professionnelle (infirmiers libéraux, aides-soignants, aides à domicile...).
Pour percevoir l’aide au titre de la période précédente (avril à septembre), le salarié ou le professionnel devait appartenir à un foyer fiscal dont le revenu fiscal de référence par part, au titre de l’année 2024, était inférieur ou égal à 16 880 € auparavant. Pour percevoir l’aide reconduite (octobre à décembre), les salaires doivent s’élever à 2 035 € net maximum pour une personne seule, à 4 070 € net pour un couple ou à 6 100 € net pour un couple avec deux enfants. Ainsi, selon le gouvernement, l’aide concernera 5,5 millions de Français, contre 3 millions de personnes jusqu’à présent.
Outre l’indemnité de 100 € pour les travailleurs grands rouleurs, les infirmiers libéraux parcourant plus de 100 km par jour bénéficieront d’une aide de la Caisse nationale d’assurance maladie de 80 €, selon des modalités qui restent à préciser.
Enfin, dernière nouvelle mesure annoncée, le plafond d’exonération de la prime carburant, qui peut être volontairement allouée par les employeurs à leurs salariés pour compenser le coût de leurs trajets entre leur domicile et leur lieu de travail, va, une nouvelle fois, être augmenté. Ainsi, les employeurs pourront verser jusqu’à 1 000 €, par salarié et par an, exonérés de cotisations sociales et d’impôt sur le revenu. Initialement fixé à 300 €, le montant de cette prime avait été relevé à 600 € au mois de juin dernier.
En pratique : : pour les mois précédents, l’aide pouvait être demandée via un formulaire disponible sur . Il en est de même pour demander l’aide au titre du mois d’août (jusqu’au 30 septembre), au titre du mois de septembre (jusqu’au 31 octobre), au titre du mois d’octobre (jusqu’au 30 novembre) et, vraisemblablement, pour celle de novembre (jusqu’au 31 décembre ?). À suivre…
En pratique : : pour les mois précédents, l’aide pouvait être demandée en ligne sur , accompagnée des factures de GNR correspondantes au mois concerné. Elle doit être demandée :- entre le 3 août et le 30 septembre 2026 pour le mois de juillet ;- entre le 1 septembre et le 31 octobre 2026 pour le mois d’août.
: La procédure sera vraisemblablement la même pour les aides des mois de septembre, d’octobre, de novembre et de décembre, la période pour formuler la demande restant à préciser.
En pratique : : jusqu’alors, les demandes pour percevoir l’aide devaient être déposées sur . Il devrait en être de même pour les mois suivants. Pour les mois de juin, juillet et août, l’aide peut être demandée jusqu’au 30 octobre 2026.
En pratique : : pour les personnes ayant perçu l’aide une première fois au titre de la période précédente, aucune démarche n’est à accomplir. L’aide au titre de la période octobre à décembre leur sera automatiquement versée. Les autres personnes doivent renseigner un formulaire accessible dans leur espace personnel sur à partir du 22 octobre prochain. Comme auparavant, aucun justificatif ne doit être joint. Mais attention, des contrôles pourront être effectués a posteriori.
Rappel : : les conditions d’attribution de cette prime (absence de transports en commun, non-cumul avec le remboursement par l’employeur d’un abonnement de transport en commun…) ont été suspendues, de sorte qu’elle peut désormais être versée à tous les salariés.
Crée le 23-09-2026
Activité partielle et incendies : l’aide exceptionnelle prolongée
SocialAutre droit socialLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLes entreprises de moins de 250 salariés les plus sinistrées par les violents incendies survenus cet été bénéficient du remboursement intégral des indemnités d’activité partielle versées, entre le 20 juillet et le 4 octobre 2026, à leurs salariés.
Sandrine Thomas
Les entreprises qui ont été contraintes de réduire ou de suspendre leur activité en raison des violents incendies survenus cet été en Gironde, dans les Landes ou dans le Var ont eu la possibilité de placer leurs salariés en activité partielle.
À ce titre, elles ont dû verser à leurs salariés, pour chaque heure non travaillée, une indemnité au moins égale à 60 % de leur rémunération horaire brute (dans la limite d’une indemnité maximale de 33,24 €).
En principe, l’État rembourse seulement une partie de cette indemnité aux employeurs : il leur accorde, en effet, une allocation s’élevant, pour chaque heure non travaillée par les salariés, à 36 % de leur rémunération horaire brute (dans la limite d’une allocation maximale de 19,94 €).
Cependant, afin de préserver la trésorerie de ces entreprises et ainsi d’éviter des licenciements, l’État a décidé de rembourser intégralement les indemnités d’activité partielle versées, entre le 20 juillet et le 30 août 2026, par les entreprises de moins de 250 salariés les plus sinistrées par les incendies. Un récent décret a prolongé cette mesure pour les indemnités versées jusqu’au 4 octobre 2026.
Pour bénéficier de cette allocation renforcée, les entreprises doivent disposer d’une autorisation d’activité partielle accordée, à la suite d’un incendie de forêt, via le motif « sinistre ou intempéries de caractère exceptionnel » ou « toute autre circonstance de caractère exceptionnel » et couvrant tout ou partie de la période comprise entre le 20 juillet et le 4 octobre 2026.
En outre, elles doivent être situées dans une commune ayant fait l’objet d’une mesure préfectorale d’évacuation ou de confinement et listée en annexe du décret .
Sont concernées :
En pratique : : les demandes de recours à l’activité partielle et de versement de l’allocation s’effectuent sur le site .
À noter : : les communes de Pessac (Gironde), de Garein et de Luglon (Landes) bénéficient désormais de l’allocation renforcée pour la période allant du 20 juillet au 4 octobre 2026.
Crée le 23-09-2026
Facturation électronique et protection des données personnelles
MultimédiaTendancesMultiMédiaLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéAlors que la réforme de la facturation électronique est entrée en vigueur le 1 septembre 2026, la CNIL publie une fiche pour aider les entreprises à mieux comprendre les enjeux et à assurer la sécurité des données traitées.
Isabelle Capet
Depuis le 1
En principe, la facture électronique ne contient que des données relatives à l’entreprise (nom de l’entreprise, adresse, numéro de téléphone, SIREN ou SIRET…) qui ne sont pas soumises à la règlementation RGPD. Mais attention aux informations concernant des personnes physiques qui travaillent au sein des entreprises ou des personnes physiques qui exercent leur activité en leur nom propre (entreprises individuelles, auto-entrepreneurs, professions libérales). Les données collectées doivent être adéquates, pertinentes et limitées à ce qui est nécessaire.
Dans une fiche publiée sur son site internet, la CNIL fait le point sur les responsabilités des différents acteurs en la matière, le temps de conservation de ces données personnelles ou encore la réutilisation des données par les plates-formes.
Pour en savoir plus : www.cnil.fr
Crée le 23-09-2026
Fiscalité du patrimoine : les pistes de la Cour des comptes pour 2027
PatrimoineFiscalLe Guide du Chef d-EntrepriseFiscalitéFiscalité immobilièreFiscalité personnelleBoucle VidéoInstagramActualitéBaisse des droits de mutation, coup de rabot sur l’assurance-vie et nouvel impôt sur la fortune… À quelques semaines des premiers débats sur le budget 2027, la Cour des comptes dévoile ses recommandations sur la fiscalité du patrimoine.
Fabrice Gomez
À la mi-octobre, les premières discussions autour du projet de loi de finances pour 2027 s’ouvriront à l’Assemblée nationale. Avant que les débats parlementaires débutent, la Cour des comptes vient de publier une série de recommandations sur la fiscalité du patrimoine afin de « nourrir le débat public ». Tour d’horizon des mesures les plus emblématiques.
Première piste soutenue par la juridiction de la rue Cambon : alléger la fiscalité sur les transactions immobilières. Afin d’inciter à la mobilité résidentielle et de lutter contre la baisse des transactions immobilières, la Cour des comptes propose une diminution temporaire des taux de la part départementale des droits de mutation à titre onéreux. En effet, l’augmentation significative de ces taux depuis plusieurs années pénalise les acquéreurs.
L’institution suggère ensuite de mieux cibler les régimes dérogatoires à l’imposition des revenus du patrimoine financier. Concrètement, le rapport propose d’évaluer les effets des dérogations de certains revenus du capital au prélèvement forfaitaire unique (PFU). La Cour des comptes cible en particulier le régime de l’assurance-vie et le Plan d’épargne en actions. Elle prône notamment le retour à un taux unique du PFU, ce qui permettrait de conserver la logique initiale de neutralité entre les différents types d’actifs. En outre, elle recommande un encadrement de l’âge de constitution de l’épargne retraite pour éviter son détournement à des fins d’optimisation successorale.
Le rapport de la Cour des comptes met également sur la table l’instauration d’un impôt différentiel sur la fortune personnelle. Il s’agirait d’une contribution additionnelle à l’IFI, qui viendrait corriger le caractère faiblement progressif de ce dernier. Excluant les biens professionnels de son assiette, le taux de cet impôt serait relativement bas (0,5 %) pour éviter tout risque d’inconstitutionnalité. Son rendement pourrait être estimé à 1,4 milliard d’euros.
Enfin, la Cour des comptes propose de réformer l’imposition des successions. Deux axes sont proposés en la matière.
Le premier prévoit un allégement des droits de donation et de succession, qui bénéficierait à l’ensemble de la population, pour se rapprocher des taux d’imposition des pays voisins et mieux prendre en compte les nouvelles formes familiales.
Le second axe vise à réduire les avantages fiscaux attachés aux donations et successions, dont les justifications économiques sont fragiles, et qui accroissent les inégalités de patrimoine. La Cour des comptes cible en particulier le Pacte Dutreil. Elle propose de réduire le taux de l’abattement de 75 à 50 %. Et l’assurance-vie est une nouvelle fois concernée. Le placement préféré des Français pourrait se voir appliquer le barème de droit commun en ligne directe aux sommes transmises à partir de la tranche marginale de 20 %.
Synthèses thématiques de la Cour des comptes, septembre 2026
Crée le 23-09-2026
Quand le médecin du travail préconise un aménagement de poste
SocialAutresJurisprudenceLe Guide du Chef d-EntrepriseConditions de travailBoucle VidéoAssociationsActualitéLe non-respect par l’employeur des préconisations du médecin du travail cause nécessairement un préjudice au salarié concerné, lui ouvrant droit à des dommages-intérêts.
Coralie Soustre
Tous les employeurs doivent veiller à préserver la santé et la sécurité de leurs salariés. À ce titre, ils sont notamment tenus de prendre toutes les mesures nécessaires pour prévenir les risques professionnels, mais aussi de prendre en compte les préconisations du médecin du travail, par exemple, en matière d’aménagement des postes de travail. Et sur ce dernier point, tout manquement de l’employeur est désormais sanctionné par les juges…
Dans une affaire récente, le poste de travail d’une salariée engagée en tant qu’employée polyvalente d’une station-service avait fait l’objet de préconisations de la part du médecin du travail. En effet, ce dernier avait notamment émis un avis de contre-indication à un poste de travail en extérieur sur piste. Si l’employeur avait alors affecté la salariée exclusivement à un poste de travail en caisse, cette dernière était toutefois allée « de manière épisodique » sur la piste de la station. C’est pourquoi elle avait réclamé en justice des dommages-intérêts à son employeur.
Saisis de l’affaire, les juges d’appel avaient refusé la demande de la salariée. Et ce, au motif qu’elle n’avait pas prouvé que le non-respect par l’employeur des préconisations formulées par le médecin du travail lui avait causé un préjudice (soit des conséquences sur sa santé).
Mais pour la Cour de cassation, le non-respect, par l’employeur, des préconisations du médecin du travail cause inévitablement une atteinte à la santé et à la sécurité du salarié. Autrement dit, ce manquement lui cause nécessairement un préjudice (qu’il n’est donc pas tenu de prouver), lui ouvrant droit à des dommages-intérêts.
Précision : : pour prendre sa décision, la Cour de cassation s’est notamment appuyée sur des affaires antérieures dans lesquelles elle avait déjà établi que certains manquements de l’employeur (travail durant un congé de maternité ou un arrêt de travail pour maladie), de nature à porter atteinte à la santé et à la sécurité des salariés, leur causaient nécessairement un préjudice.
Crée le 22-09-2026
Loyer du bail commercial renouvelé : pas de plafonnement lorsque la durée excède 12 ans !
JuridiqueAutresBail commercialJurisprudenceLe Guide du Chef d-EntrepriseBoucle VidéoAssociationsActualitéLorsque la durée d’un bail commercial a excédé 12 ans en raison de sa prolongation, le loyer du bail lors de son renouvellement n’est pas soumis à la règle du plafonnement, même si le locataire a demandé le renouvellement avant que la durée n’atteigne 12 années.
Christophe Pitaud
Lors du renouvellement d’un bail commercial, le nouveau loyer demandé par le bailleur est plafonné, la hausse de ce loyer ne pouvant pas excéder la variation de l’indice trimestriel de référence (l’indice des loyers commerciaux ou l’indice des activités tertiaires, selon les cas) intervenue depuis la fixation initiale du loyer du bail venu à expiration.
Toutefois, le loyer d’un bail commercial renouvelé échappe à cette règle du plafonnement, notamment lorsque le bail expiré, bien que conclu pour une durée de 9 ans, s’est poursuivi par tacite prolongation pendant une période supérieure à 12 ans. Dans ce cas, le bailleur est donc en droit de demander une augmentation du loyer plus élevée que celle résultant de la variation de l’indice. On parle de déplafonnement du loyer.
Du coup, le locataire, qui demande au bailleur le renouvellement de son bail commercial, ne doit pas formuler cette demande trop tardivement. Car si sa demande de renouvellement prend effet alors que le bail a dépassé les 12 années, il ne peut pas bénéficier de la règle du plafonnement du loyer.
Ainsi, dans une affaire récente, un bail commercial, qui avait débuté le 30 juin 2000, s’était poursuivi par tacite reconduction au-delà du terme de 9 ans contractuellement prévu, donc au-delà du 30 juin 2009. Le 14 mai 2012, le locataire avait demandé au bailleur le renouvellement de ce bail. Ce dernier avait accepté le renouvellement, mais avait demandé que le loyer du bail renouvelé soit fixé à la valeur locative car, selon lui, la règle du plafonnement ne s’appliquait pas compte tenu de la durée du bail expiré. De son côté, le locataire avait fait valoir que cette règle s’appliquait bel et bien puisqu’il avait notifié au bailleur sa demande de renouvellement avant que la durée du bail tacitement prolongé n’ait atteint 12 années.
Les juges ont donné raison au bailleur. En effet, ils ont affirmé que le fait que le locataire puisse demander le renouvellement du bail à tout moment au cours de sa tacite prolongation n’implique pas que ce bail prenne fin à la date de cette demande. Car en cas de tacite prolongation, le nouveau bail débute à partir de l’expiration de la prolongation du bail précédent, cette date étant fixée, selon la loi, au premier jour du trimestre civil qui suit la demande de renouvellement.
Ainsi, dans cette affaire, le premier jour du trimestre civil qui avait suivi la demande de renouvellement était le 1
Crée le 22-09-2026
Exploitants agricoles : quel statut juridique pour votre conjoint ?
SocialProtection sociale des indépendantsLe Guide du Chef d-EntrepriseImmanquableActualitéLe conjoint collaborateur qui, au bout de 5 ans, opte pour le statut de chef d’exploitation agricole peut prétendre à une exonération de cotisations sociales personnelles.
Coralie Soustre
Si votre conjoint exerce, en tant que conjoint collaborateur, une activité au sein de votre exploitation agricole, il va peut-être bientôt devoir opter pour un autre statut : celui de salarié ou celui de chef d’exploitation. Explications.
Le statut de conjoint collaborateur, adapté au conjoint qui participe à l’activité de l’exploitation agricole sans être rémunéré, a, depuis le 1
Quel que soit le statut choisi, salarié ou chef d’exploitation, le conjoint bénéficie d’une protection sociale complète auprès de la Mutualité sociale agricole (maladie, accidents du travail, retraites de base et complémentaire, etc.). Une protection sociale plus avantageuse que celle accordée au conjoint collaborateur s’agissant de la retraite complémentaire obligatoire.
En contrepartie, la rémunération versée au conjoint salarié est, comme pour les autres salariés, soumise à des cotisations et contributions sociales dues par le conjoint et par l’employeur. De son côté, le conjoint qui opte pour le statut de chef d’exploitation règle, sur son revenu d’activité, des cotisations sociales personnelles au même titre que les autres travailleurs non salariés agricoles.
Pour inciter les conjoints collaborateurs à choisir le statut de chef d’exploitation agricole, les pouvoirs publics ont décidé de leur octroyer le bénéfice de l’exonération partielle de cotisations sociales personnelles applicable aux jeunes agriculteurs.
Le taux de cette exonération de cotisations est fixé à :
Et attention, cette exonération s’appliquera uniquement aux cotisations sociales dues au titre de l’assurance maladie-maternité (Amexa), de l’assurance invalidité, de l’assurance retraite de base et des prestations familiales. Ne seront donc pas concernées, notamment, les cotisations relatives aux indemnités journalières maladie, aux accidents de travail et maladies professionnelles (Atexa) et à la retraite complémentaire obligatoire (RCO).
Il appartient au chef d’exploitation de déclarer la modification du statut de son conjoint sur le site formalites.entreprises.gouv.fr dans les 2 mois qui suivent. Cette déclaration devant être accompagnée d’une attestation sur l’honneur du conjoint précisant, en particulier, le statut qu’il a choisi.
Exception : : les personnes nées avant 1965 qui ont débuté leur activité de conjoint collaborateur avant le 1 janvier 2022 peuvent continuer à exercer sous ce statut jusqu’à l’âge de 67 ans.
Précision : : cette mesure concernera les cotisations sociales dues au titre des périodes d’activité courant à compter du 1 janvier 2027.
À savoir : : le montant de cette exonération est plafonné pour chaque année concernée. Ainsi, ce plafond s’élève à 4 089 € pour la 1 année, 3 460 € pour la 2, 2 202 € pour la 3, 1 573 € pour la 4 et à 944 € pour la 5.
Attention : : l’exonération concernera uniquement les cotisations sociales personnelles dues par le chef d’exploitation ou d’entreprise agricole. Elle ne sera donc pas de mise pour les cotisations sociales à acquitter au titre des membres de sa famille non-salariés (aide familial, par exemple).
Crée le 21-09-2026
Les avantages du nouveau statut de JEII
FiscalSocialTaxes locales/Impôts locauxAllègements exonérationsFiscalité professionnelleLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableActualitéLe statut de jeune entreprise d’innovation à impact (JEII) créé par la loi de finances pour 2026 offre des avantages fiscaux et sociaux.
Marion Beurel
Un nouveau statut de jeune entreprise d’innovation à impact (JEII) a été créé par la loi de finances pour 2026. Ce dernier permet aux jeunes entreprises d’utilité sociale (ESUS) ou de l’économie sociale et solidaire (ESS) de bénéficier des avantages du régime de JEI (jeune entreprise innovante). Pour cela, outre le respect des conditions requises pour le statut de JEI (âge, taille, détention du capital…), ces entreprises doivent engager des dépenses de recherche et développement représentant entre 5 et 20 % de leurs charges (contre au moins 20 % dans le régime classique des JEI).
Ainsi, les JEII créées jusqu’au 31 décembre 2028 peuvent bénéficier d’une exonération de cotisation foncière des entreprises (CFE) et/ou de taxe foncière sur les propriétés bâties pendant 7 ans, sur délibération des collectivités.
Pour rappel, l’exonération totale d’impôt sur les bénéfices pendant 12 mois, puis de 50 % pendant 12 mois, ne s’applique plus aux entreprises créées depuis le 1
Le statut de JEII peut aussi ouvrir droit, dans certaines limites, à une exonération des cotisations patronales d’assurances sociales et d’allocations familiales sur les rémunérations versées aux salariés participant à la recherche.
Les particuliers qui souscrivent au capital des JEII peuvent bénéficier d’une réduction d’impôt égale à 40 % du montant des versements, retenus dans la limite de 50 000 € (personne seule) ou de 100 000 € (couple).
La réduction d’impôt s’applique aux versements effectués à compter du 21 février 2026 et jusqu’au 31 décembre 2028.
En pratique : : ces exonérations d’impôts locaux concernent les impositions établies à compter de 2027.
Précision : : les souscriptions en numéraire de parts de fonds communs de placement dans l’innovation (FCPI) qui investissent dans les JEII pourront prochainement ouvrir droit à une réduction d’impôt égale à 30 % des versements, retenus dans la limite de 75 000 € (personne seule) ou de 150 000 € (couple), sous réserve de l’accord de la Commission européenne.
Crée le 17-09-2026
Soutien aux associations : mécénat ou parrainage ?
FiscalFiscalité professionnelleLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableAssociationsActualitéLes opérations de mécénat et de parrainage effectuées par les entreprises au profit des associations obéissent à des règles fiscales distinctes.
La Rédaction
Les associations peuvent bénéficier du soutien des entreprises afin de mener à bien certains de leurs projets grâce au mécénat et au parrainage. Deux dispositifs dont les traitements fiscaux diffèrent tant pour l’entreprise que pour l’association. Il est donc important de bien les distinguer avant de les mettre en œuvre. Explications.
Le mécénat consiste pour une entreprise à apporter son soutien financier ou matériel à une association dans l’exercice de ses activités d’intérêt général sans attendre de contrepartie directe ou indirecte ou avec une contrepartie limitée. À ce titre, l’administration fiscale admet que le nom de l’entreprise donatrice puisse être associé aux opérations financées, à condition toutefois qu’il existe une disproportion marquée entre le montant des dépenses et la contrepartie accordée.
L’entreprise qui consent le don a droit à une réduction d’impôt sur les bénéfices égale, en principe, à 60 % de son montant, retenu dans la limite de 20 000 € ou de 0,5 % de son chiffre d’affaires HT si ce dernier montant est plus élevé. À cette fin, l’association doit lui délivrer un reçu fiscal conforme au modèle établi par l’administration. Elle est également tenue de déclarer, chaque année, à l’administration fiscale le montant global des dons mentionnés sur ces documents et le nombre de reçus émis au titre de la dernière année civile ou du dernier exercice clos.
Pour l’association, les sommes reçues ne sont normalement pas soumises aux impôts commerciaux (TVA, impôt sur les sociétés, CFE).
À la différence du mécénat, l’entreprise qui parraine retire un bénéfice direct de l’association parrainée en contrepartie du soutien apporté. Il s’agit ici d’une opération commerciale destinée à promouvoir l’image de marque de l’entreprise. Dans ce cadre, l’entreprise peut, sous certaines conditions, déduire les dépenses de parrainage de son bénéfice imposable.
Pour l’association, la prestation de publicité qu’elle fournit doit faire l’objet d’une facture et relève des impôts commerciaux, sauf à bénéficier de franchises ou d’exonérations.
Crée le 21-09-2026
Si votre conjoint collabore à votre activité depuis plus de 5 ans…
PatrimoineSocialFamilleProtection sociale des indépendantsLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableInstagramActualitéLe conjoint du chef d’entreprise qui a acquis le statut de collaborateur avant le 1er janvier 2022 (ou à cette date) ne pourra pas le conserver après le 31 décembre 2026. Il devra alors opter pour le statut de conjoint salarié ou de conjoint associé.
Coralie Soustre
Vous le savez, si votre conjoint exerce une activité régulière et effective au sein de votre entreprise, il doit être déclaré en tant que conjoint collaborateur, conjoint salarié ou conjoint associé. Un sujet sur lequel vous allez bientôt devoir vous pencher si votre conjoint bénéficie du statut de conjoint collaborateur depuis presque 5 ans. Explications.
Depuis le 1
Le statut de conjoint salarié peut être adopté par le conjoint d’un entrepreneur individuel ou d’un dirigeant de société (président d’une SAS, gérant associé unique d’une EURL...).
Mais attention, recourir à ce statut nécessite, pour le chef d’entreprise, d’accomplir l’ensemble des formalités liées à l’embauche d’un salarié (déclaration préalable à l’embauche, contrat de travail, déclaration des rémunérations au moyen de la déclaration sociale nominative, etc.) et de verser à son conjoint une rémunération au moins égale au Smic ou au minimum conventionnel applicable dans l’entreprise. Une rémunération qui est soumise à des cotisations et contributions sociales dues à la fois par le conjoint et par l’employeur.
Enfin, sachez que le conjoint salarié exerce son activité sous la direction du chef d’entreprise. Il n’est donc pas, en principe, associé à la prise de décision et ne peut pas voir sa responsabilité financière engagée.
Le conjoint qui détient des parts de l’entreprise constituée sous forme de société peut opter pour le statut de conjoint associé. Il peut s’agir du conjoint d’un dirigeant de SARL, de SELARL, de SAS ou de SNC.
Attention toutefois, car le recours au statut de conjoint associé peut impliquer une modification de la forme juridique de l’entreprise, en particulier lorsqu’il s’agit d’une entreprise individuelle ou d’une EURL, ou une modification des statuts pour mentionner la qualité d’associé du conjoint, lorsque l’entreprise est déjà constituée sous la forme d’une société. Et il convient d’organiser une cession de parts sociales ou d’actions ou l’entrée au capital du conjoint.
En matière de protection sociale, le conjoint associé est en principe affilié au même régime que le chef d’entreprise : à la Sécurité sociale pour les indépendants (en tant que travailleur indépendant) ou au régime général de la Sécurité sociale (en tant qu’assimilé salarié). Il est donc assuré, notamment, en matière de maladie, de maternité, d’invalidité et de retraite, mais pas contre les accidents du travail et les maladies professionnelles lorsqu’il relève du régime des travailleurs indépendants. Et bien entendu, il est redevable de cotisations et de contributions sociales sur le revenu professionnel tiré de son activité au sein de la société.
En sa qualité d’associé, le conjoint participe à la prise de décisions en exerçant son droit de vote aux assemblées générales. Et sa responsabilité financière peut être engagée, en principe, dans la limite du montant de son apport au capital.
Il appartient au chef d’entreprise de déclarer la modification du statut de son conjoint sur le Guichet unique des formalités des entreprises dans les 2 mois qui suivent. Une déclaration qui doit être accompagnée d’une attestation sur l’honneur du conjoint précisant, en particulier, le statut qu’il a choisi.
Exception : : les personnes nées avant 1965 qui ont débuté leur activité de conjoint collaborateur avant le 1 janvier 2022 peuvent continuer à exercer sous ce statut jusqu’à l’âge de 67 ans.
À noter : : affilié au régime général de la Sécurité sociale des salariés, le conjoint salarié bénéficie d’une protection sociale complète (maladie, accident du travail/maladies professionnelles, retraite...), y compris au titre de l’assurance chômage.
Important : : en l’absence de déclaration du statut du conjoint du chef d’entreprise, ou d’option pour un nouveau statut au terme du délai maximal de 5 ans s’il a le statut de conjoint collaborateur, ce dernier est alors considéré comme étant conjoint salarié.
Crée le 18-09-2026
Les retards de paiement en baisse au 1 semestre 2026
JuridiqueLe Guide du Chef d-EntrepriseTrésorerie/Délais de paiementBoucle VidéoActualitéSelon Altares, les retards de paiement entre entreprises ont baissé au 1 semestre 2026 pour s’établir à 12,3 jours.
La Rédaction
Bonne nouvelle : selon Altares, après une hausse continue en 2024 et en 2025, les retards de paiement entre entreprises ont baissé au 1
Autre bonne nouvelle : près d’une entreprise sur deux (49,7 %) paie désormais ses fournisseurs à l’échéance, contre 45,2 % il y a un an.
Selon Thierry Millon, directeur des études d’Altares, cette amélioration est due notamment à la mise en place « d’un cadre réglementaire plus ferme à l’égard des mauvais payeurs » et aussi à un contexte plus favorable où « les préparatifs du passage à la facturation électronique conduisent les organisations à moderniser leurs processus et à renforcer la qualité de leurs données ».
Dans le détail, ce sont les TPE de moins de 10 salariés et les PME de 10 à 49 salariés qui portent cette baisse, avec, respectivement un retard de paiement moyen de 11,7 jours (près de 2 jours de moins en un an) et de 11,1 jours (2 jours de moins également).
Ainsi, même si leur comportement s’améliore depuis plusieurs mois, ce sont les plus grandes entreprises qui affichent les retards les plus longs, avec un retard moyen de 13,4 jours pour celles employant de 50 à 249 salariés, de 15,3 jours pour celles employant de 250 à 999 salariés et de 19,6 jours pour celles de plus de 1 000 salariés.
En résumé, ce sont donc les petites entreprises qui, bien qu’elles présentent souvent des trésoreries fragiles, sont les plus vertueuses en matière de respect des échéances de paiement à l’égard de leurs fournisseurs.
La situation s’améliore aussi du côté du secteur public. Ainsi, aujourd’hui, les administrations et les organismes publics règlent leurs fournisseurs avec un retard de paiement moyen de 14 jours, contre 14,7 jours en 2025.
Le secteur privé, quant à lui, est passé sous la barre des 12 jours de retard (11,7 jours), soit plus de 2 jours de moins que le secteur public.
S’agissant des secteurs, crise immobilière oblige, celui de la promotion immobilière affiche des retards de paiement parmi les plus longs, avec près de 26 jours de retard. Les retards sont également particulièrement longs dans certains services aux entreprises, comme celui de la sécurité par exemple (26,9 jours), le textile-habillement (18,3 jours), la restauration (15,8 jours) ou encore la santé (15,1 jours).
À l’inverse, le secteur de la construction, en particulier celui du bâtiment, reste le plus vertueux (8 jours de retard de paiement), tout comme ceux du commerce et de la réparation automobile (10,2 jours de retard) et certaines branches de l’industrie comme le bois et matériaux de construction (8,8 jours), la réparation-maintenance (9,1 jours), les machines et équipements (9,4 jours) ou encore la métallurgie-mécanique (9,8 jours).
Rappel : : les entreprises doivent payer leurs fournisseurs dans un délai maximum de 60 jours à compter de la date d’émission de la facture. Sachant toutefois que les parties au contrat peuvent convenir d’un délai de 45 jours fin de mois à compter de la date de la facture.
Altares, Retards de paiement des entreprises en Europe au 1er semestre 2026
Crée le 18-09-2026
Cotisation chômage-intempéries pour la campagne 2026-2027
SocialBTPLe Guide du Chef d-EntrepriseCotisations socialesBoucle VidéoActualitéPour la campagne 2026-2027, le taux de la cotisation chômage-intempéries reste fixé à 0,68 % pour les entreprises de gros œuvre et à 0,13 % pour les autres entreprises.
La Rédaction
Les entreprises du bâtiment et des travaux publics (BTP) doivent verser à la Caisse des congés payés une cotisation destinée à financer un fonds de réserve pour l’indemnisation des salariés empêchés de travailler en raison de conditions météorologiques rendant le travail dangereux ou impossible sur le chantier (gel, neige, verglas, canicule, vent violent, etc.).
Cette cotisation est prélevée sur l’ensemble des salaires après déduction d’un abattement dont le montant est fixé, pour la période allant du 1
Quant aux taux de cette cotisation, ils restent stables :
Crée le 17-09-2026
Loi d’urgence agricole : les principales mesures
AutresJuridiqueAlimentaireAgroalimentaireLe Guide du Chef d-EntrepriseBoucle VidéoImmanquableActualitéAdoptée cet été, la loi d’urgence pour la protection et la souveraineté agricoles contient un grand nombre de mesures destinées notamment à renforcer la compétitivité des exploitations agricoles, à simplifier certaines contraintes administratives et à mieux protéger les agriculteurs contre la concurrence déloyale.
Christophe Pitaud
Promise par le gouvernement pour répondre aux difficultés structurelles de l’agriculture et aux mobilisations agricoles de ces derniers mois, la loi d’urgence pour la protection et la souveraineté agricoles a été définitivement adoptée au cours de l’été. Très attendue par la profession, mais aussi très décriée par ses opposants (organisations environnementales, scientifiques, certains partis politiques), elle porte sur un vaste éventail de sujets tels que les projets d’avenir agricole, les produits phytopharmaceutiques, la gestion de l’eau, la préservation du foncier agricole, la règlementation des bâtiments d’élevage, l’identification et la traçabilité animale, le renforcement des sanctions pénales à l’égard des vols et des dégradations dans les exploitations agricoles, les relations commerciales entre les agriculteurs et la distribution ou encore la lutte contre les recours abusifs.
Voici un tour d’horizon des principales mesures introduites par cette loi.
En premier lieu, la loi nouvelle instaure le concept de « projets d’avenir agricole ». Pilotés à l’échelle régionale, ces projets territoriaux sont destinés à permettre de reconquérir la souveraineté alimentaire en répondant aux objectifs de production à 10 ans qui ont été fixés lors des Conférences de la souveraineté alimentaire. Ainsi, ils doivent cibler notamment les filières pour lesquelles un déficit structurel a été identifié.
Une fois labellisés « projets d’avenir agricole », ces projets bénéficieront d’un appui technique et financier privilégié, ainsi qu’une priorité dans l’accompagnement de l’État et des collectivités territoriales.
Répondant à une préoccupation forte et récurrente des exploitants agricoles, la loi vient renforcer certaines mesures de lutte contre les distorsions de concurrence. Ainsi, elle autorise le gouvernement à suspendre ou à restreindre l’importation en France de denrées alimentaires ou d’aliments pour animaux contenant des substances interdites dans l’Union européenne et qui sont susceptibles de constituer un risque sérieux pour la santé humaine ou animale.
L’objectif étant d’exiger que les produits qui entrent sur le territoire national soient soumis aux mêmes règles que celles qui s’imposent aux agriculteurs français.
Autre mesure sur ce sujet, l’une des plus controversées et médiatisées, la loi autorise, à titre dérogatoire pendant un an (renouvelable deux fois au plus), l’utilisation de deux insecticides, à savoir l’acétamipride et le flupyradifurone, qui sont interdits en France, mais pas ailleurs, pour les cultures de betteraves sucrières, de cerises, de pommes et de noisettes. En effet, cette situation a pour effet de créer une concurrence déloyale puisque l’importation des productions traitées avec ces substances reste autorisée !
Enfin, la loi modifie les règles applicables aux autorisations de mise sur le marché (AMM) des produits phytopharmaceutiques. Ainsi, elle harmonise et précise les pratiques de l’Anses en matière d’instruction des demandes, d’octroi de délais de grâce en cas de retrait d’autorisation et d’autorisation, par reconnaissance mutuelle, d’autorisations déjà délivrées par d’autres États membres, et ce de façon à éviter des différences de traitement des demandes d’AMM de produits phytopharmaceutiques qui pourraient créer une distorsion de concurrence au détriment des agriculteurs français.
Un autre volet de la loi concerne la protection du foncier agricole, essentiel pour assurer une production suffisante, et donc la souveraineté alimentaire, en France. Le texte prévoit un certain nombre de dispositions en la matière.
Ainsi, d’une part, les Safer devront dorénavant être informées des conclusions de baux emphytéotiques portant sur des biens agricoles, ce qui leur permettra d’exercer leurs prérogatives (leur droit de préemption, notamment) dans ce cas. Il s’agit ici de neutraliser le stratagème qui consiste à conclure un bail emphytéotique pour contourner l’intervention de la Safer. En outre, les Safer pourront désormais exercer leur droit de préemption lors d’un changement d’usage d’un bâtiment agricole, et ce pendant une durée de 10 ans après ce changement.
D’autre part, la loi édicte un ensemble de sanctions administratives (astreinte, amende) en cas de manquement à l’obligation de compensation agricole. Rappelons que cette obligation impose au porteur d’un projet (édification d’un bâtiment industriel, implantation d’un lotissement…) qui affecte l’économie agricole locale à compenser les impacts de celui-ci, le plus souvent par le versement d’une somme d’argent, lorsque les mesures prévues pour éviter ou limiter ces impacts sont insuffisantes.
Compte tenu du dérèglement climatique, la gestion du stockage de l’eau est devenue un sujet majeur pour l’agriculture. À ce titre, les précipitations étant plus importantes pendant l’hiver et la ressource en eau plus rare en été, la loi d’urgence agricole entend favoriser le stockage de l’eau. Ainsi, elle fixe l’objectif, ambitieux, de doubler les capacités de stockage d’eau pour les usages agricoles d’ici 2035. Et pour préserver la ressource, d’augmenter massivement et progressivement la réutilisation des eaux usées après leur traitement.
En outre, pour simplifier l’accès des agriculteurs à l’eau dans « des conditions respectueuses de l’environnement et des autres usages », la loi vient simplifier les règles techniques applicables aux créations de retenues collinaires de moins de 3 hectares et de plans d’eau de moins de 1 hectare dans une zone humide.
Elle assigne également aux Schémas directeurs d’aménagement et de gestion de l’eau (SDAGE) et aux schémas d’aménagement et de gestion de l’eau (SAGE) la fixation d’orientations stratégiques sur l’optimisation des usages de l’eau et sur son stockage et l’évaluation de leurs impacts socioéconomiques sur l’agriculture.
Enfin, les préfets se voient conférer un pouvoir de dérogation, sous certaines conditions, aux règles imposées par le SAGE afin de favoriser l’émergence de projets de stockage d’eau, en particulier de ceux qui seront issus des Projets de territoire pour la gestion de l’eau (PTGE) consacrés par la loi.
La loi vient également accorder une place plus importante aux agriculteurs dans les commissions locales de l’eau. Ainsi, ils occuperont désormais un tiers du collège des usagers de l’eau.
Pour faciliter l’installation des élevages (bovins, porcins, volailles…), la loi habilite le gouvernement à légiférer, par voie d’ordonnance, pour simplifier la réglementation applicable en la matière. Ce nouveau régime juridique spécifique aux élevages aura vocation à assouplir les procédures, notamment en adaptant les seuils d’enregistrement et d’autorisation.
Rappelons qu’aujourd’hui, les élevages relèvent du régime, complexe et contraignant, des installations classées pour la protection de l’environnement (ICPE).
Par ailleurs, la loi renforce la protection des troupeaux contre les attaques des loups, notamment en facilitant les tirs de défense et en élargissant les possibilités d’utilisation d’équipements de vision nocturne.
La loi s’est également penchée sur le sujet des recours abusifs qui peuvent parfois intentés contre les exploitants agricoles. Désormais, le porteur d’un projet agricole (installation d’un élevage, d’un ouvrage de stockage d’eau…) qui s’estimera victime d’un recours abusif contre les autorisations administratives obtenues pour ce projet pourra demander au juge administratif qu’il reconnaisse ce caractère abusif et qu’il condamne l’auteur du recours à lui verser des dommages-intérêts. Sachant que l’intention de nuire de la part du requérant devra être démontrée.
Le volet économique constitue un pan important de la loi d’urgence agricole. L’objectif poursuivi par les pouvoirs publics étant de « renforcer la place des agriculteurs dans la chaîne économique pour améliorer leur revenu ».
À ce titre, la loi encadre davantage les négociations qui ont lieu entre les producteurs et les premiers acheteurs (les industriels de l’agroalimentaire), en limitant leur durée à 4 mois et en imposant le recours à la médiation (saisine du médiateur des relations commerciales agricoles), puis au comité de règlement des différends commerciaux agricoles, en cas de blocage. En outre, pour la fixation des prix des produits, elle impose aux parties en négociation de se référer en priorité aux indicateurs de coût de production élaborés par les interprofessions.
Et afin de favoriser la prise en compte des coûts des matières premières agricoles dans les prix de vente des produits alimentaires, la loi vient renforcer la capacité de l’industriel à répercuter ces coûts, à la hausse comme à la baisse, auprès du distributeur. Ainsi, la clause de révision automatique des prix dans les contrats entre les industriels et les distributeurs sera désormais non-négociable, sous réserve toutefois que l’industriel affiche l’origine des matières premières agricoles concernées.
Protection des consommateurs oblige, quelques mesures de la loi renforcent l’obligation de l’affichage de l’origine des produits alimentaires. Ainsi, sous réserve de l’accord de la commission européenne, l’affichage de l’origine des viandes de volailles et des espèces bovines, porcines, ovines et caprines utilisées comme ingrédients dans les produits transformés préemballés (lasagnes, cassoulets…) vendus dans les commerces sera désormais obligatoire.
Il en sera de même pour l’affichage de l’origine des poissons et des mollusques dans les produits transformés, y compris ceux servis dans les restaurants.
La loi nouvelle impose également que l’origine des fruits et des légumes frais et secs préemballés soit indiquée dans des conditions de visibilité et de lisibilité identiques à celles du prix, lorsque ce dernier figure sur l’emballage.
Les exploitations agricoles sont fréquemment victimes de vols, de dégradations ou d’intrusions illégales. Aussi la loi aggrave-t-elle les sanctions encourues par les auteurs de tels faits, à savoir :
Et en cas d’introduction illicite dans un bâtiment où sont exercées des activités d’élevage, d’abattage ou de découpe et de préparation des viandes, l’amende encourue est alourdie de 15 000 €.
Attention : : nombre de dispositions prévues par la loi nécessiteront des décrets d’application ou des ordonnances pour pouvoir pleinement s’appliquer.
Attention : : le fait d’introduire ou de mettre sur le marché en France des denrées alimentaires en violation de cette règle sera passible d’une amende administrative pouvant atteindre 10 % du chiffre d’affaires annuel.
Précision : : cette dérogation est subordonnée à plusieurs conditions : une menace grave compromettant la production, l’absence d’alternatives (ou l’existence d’alternatives manifestement insuffisantes), l’usage de systèmes anti-dérive et l’absence de risques significatifs pour la santé humaine et de menace grave et irréversible pour l’environnement.
À noter : : autour des captages d’eau les plus dégradés, la loi nouvelle rend obligatoire la fixation par l’État « d’un programme d’actions qui devra encadrer les pratiques agricoles et l’utilisation d’intrants en vue de déboucher sur des pratiques agricoles plus favorables à la préservation de la ressource ».
À noter : : obligation est désormais faite à la grande distribution d’indiquer, une fois par an, la part que représentent les produits d’origine française dans les achats de produits vendus sous marque de distributeur.
Crée le 17-09-2026
Coup d’arrêt pour la mutualisation des plafonds de déduction du PER
PatrimoineFiscalFiscalitéLe Guide du Chef d-EntreprisePlacementImpots sur le revenuBoucle VidéoInstagramActualitéSuite à la loi de finances pour 2026, l’administration fiscale a durci sa doctrine. Désormais, la mutualisation des plafonds de déduction du PER cesse dès qu’un conjoint atteint 70 ans. Une restriction inattendue qui interroge...
Fabrice Gomez
La loi de finances pour 2026 a introduit plusieurs changements concernant le Plan d’épargne retraite (PER) : un report prolongé des plafonds de déduction non utilisés et la fin de la déductibilité des versements effectués après 70 ans. C’est précisément ce dernier point qui soulève aujourd’hui des interrogations, et ce, suite à une mise à jour récente de la doctrine de Bercy (le fameux Bofip). Explications.
Rappelons que les titulaires d’un Plan d’épargne retraite peuvent, chaque année, déduire fiscalement le montant de leurs cotisations dans la limite d’un plafond. Pour les couples mariés ou pacsés, il est possible de mutualiser ces plafonds. Ce qui permet à un membre du couple d’utiliser le plafond inutilisé de son conjoint.
Toutefois, en raison de la fin de la déductibilité des cotisations versées après 70 ans, l’administration fiscale vient de publier une précision lourde de conséquences. Selon elle, la mutualisation des limites individuelles de déduction devient sans objet au titre de l’imposition des revenus de l’année suivant celle où l’un des membres d’un couple marié ou lié par un Pacs soumis à imposition commune atteint l’âge de 70 ans ou plus à compter du 1
En clair, lorsqu’un membre du foyer fiscal atteint 70 ans, le conjoint moins âgé ne pourra déduire ses versements qu’en utilisant son propre plafond. Si ce plafond est atteint, il n’aura pas d’autres choix que d’imputer le reliquat sur les années suivantes.
Cette mise à jour de Bercy a suscité l’étonnement de certains professionnels du secteur de l’assurance et de la gestion de patrimoine. Ces derniers estiment que l’administration fiscale est allée bien au-delà de ce que prévoit la loi de finances pour 2026. En effet, cette dernière n’a jamais envisagé de mettre un terme à la mutualisation des plafonds de déduction de l’épargne retraite entre conjoints.
Autre argument avancé : Bercy introduit une surprenante discrimination au sein des couples. En effet, par le jeu de la mutualisation, le conjoint le plus jeune pouvait aider le plus âgé à se constituer une épargne retraite jusqu’à ses 70 ans. Il peut paraître étonnant que, désormais, le plus jeune ne puisse, à son tour, bénéficier de cette solidarité familiale une fois son conjoint devenu septuagénaire.
Face à cette levée de boucliers, le secteur s’organise. France Assureurs, organisme qui regroupe les compagnies d’assurances, serait en train de se pencher sur le bien-fondé juridique de cette mise à jour du Bofip. Dans l’attente d’une clarification de la part des pouvoirs publics, la prudence est de mise. Pour les épargnants concernés par cette situation, mieux vaut patienter encore un peu avant d’alimenter un PER en comptant sur la mutualisation des plafonds ! Affaire à suivre, donc…
Crée le 16-09-2026
Quelles sont les nouveautés sociales en projet ?
SocialLe Guide du Chef d-EntrepriseAutre droit socialBoucle VidéoImmanquableInstagramAssociationsActualitéTransparence salariale, réforme des titres-restaurants, travail le 1 mai et déblocage de l’épargne salariale sont au programme des discussions de cette rentrée automnale devant le Parlement.
Sandrine Thomas
Cet automne, plusieurs projets de loi intéressant les employeurs vont être débattus devant le Parlement. En voici une rapide présentation, sachant que nous ne manquerons pas de vous tenir informés de leurs évolutions.
Le projet de loi transposant la directive européenne sur la transparence salariale a pour ambition de réduire les inégalités salariales entres les hommes et les femmes.
Dans cette optique, le texte prévoit d’imposer à toutes les entreprises, quel que soit leur effectif, l’obligation d’informer le candidat à un emploi de la fourchette de rémunération du poste auquel il postule. En outre, l’employeur n’aurait plus le droit de l’interroger sur les rémunérations perçues pour son emploi actuel ou au titre de ses précédents emplois.
Autre nouveauté envisagée pour toutes les entreprises, chaque salarié pourrait demander à son employeur des informations sur son niveau de rémunération, ainsi que sur les niveaux moyens de rémunération, ventilés par sexe, des salariés relevant de la même catégorie. L’employeur devant, dans ses réponses, préserver l’anonymat des salariés.
La proposition de loi visant à « moderniser et rééquilibrer le fonctionnement du titre-restaurant » contient, quant à elle, deux mesures principales.
D’abord, les titres-restaurants papier seraient supprimés au profit des titres-restaurants dématérialisés. Ensuite, la possibilité, actuellement ouverte jusqu’à fin 2026, de payer tout produit alimentaire avec des titres-restaurants serait pérennisée.
Tous les salariés doivent se voir accorder un jour de repos sans perte de rémunération le 1
Un projet de loi prévoit de permettre aux boulangers‑pâtissiers et aux fleuristes ayant le statut d’artisan de faire travailler leurs salariés volontaires le 1
Une proposition de loi prévoit d’autoriser les salariés à débloquer, à titre exceptionnel et dans la limite de 5 000 €, les primes d’intéressement et de participation placées, avant le 1
En outre, le déblocage anticipé de ces sommes (sans limite de montant) deviendrait autorisé lors de la naissance ou de l’adoption d’un premier enfant (contre le 3
À savoir : : ce projet de loi réviserait également l’index égalité femmes-hommes obligatoire dans les entreprises d’au moins 50 salariés,
Rappel : : de manière exceptionnelle, les salariés sont autorisés, jusqu’au 31 décembre 2026, à utiliser leurs titres-restaurant pour payer tout produit alimentaire, qu’il soit ou non directement consommable (riz, pâtes, farine, œufs, céréales, beurre, viande ou poisson non transformés...), à l’exclusion cependant de l’alcool, des confiseries, des produits infantiles et des aliments pour animaux.
À noter : : cette possibilité devrait être prévue dans un accord de branche fixant notamment les modalités de recueil de l’accord écrit du salarié volontaire.